Investors Hub

Weet wat je hebt. Weet wat je koopt.

Je panden, je kredieten en je volgende aankoop. Op één plek doorgerekend. Simuleer, projecteer en beslis onderbouwd, op je laptop en in je hand.

Exclusief voor deelnemers van Experts in Vastgoed · De deuren gaan officieel open op 12 november Exclusief voor deelnemers van Experts in Vastgoed · De deuren gaan open op 12 november Exclusief voor deelnemers van Experts in Vastgoed · Open sinds 12 november 2026

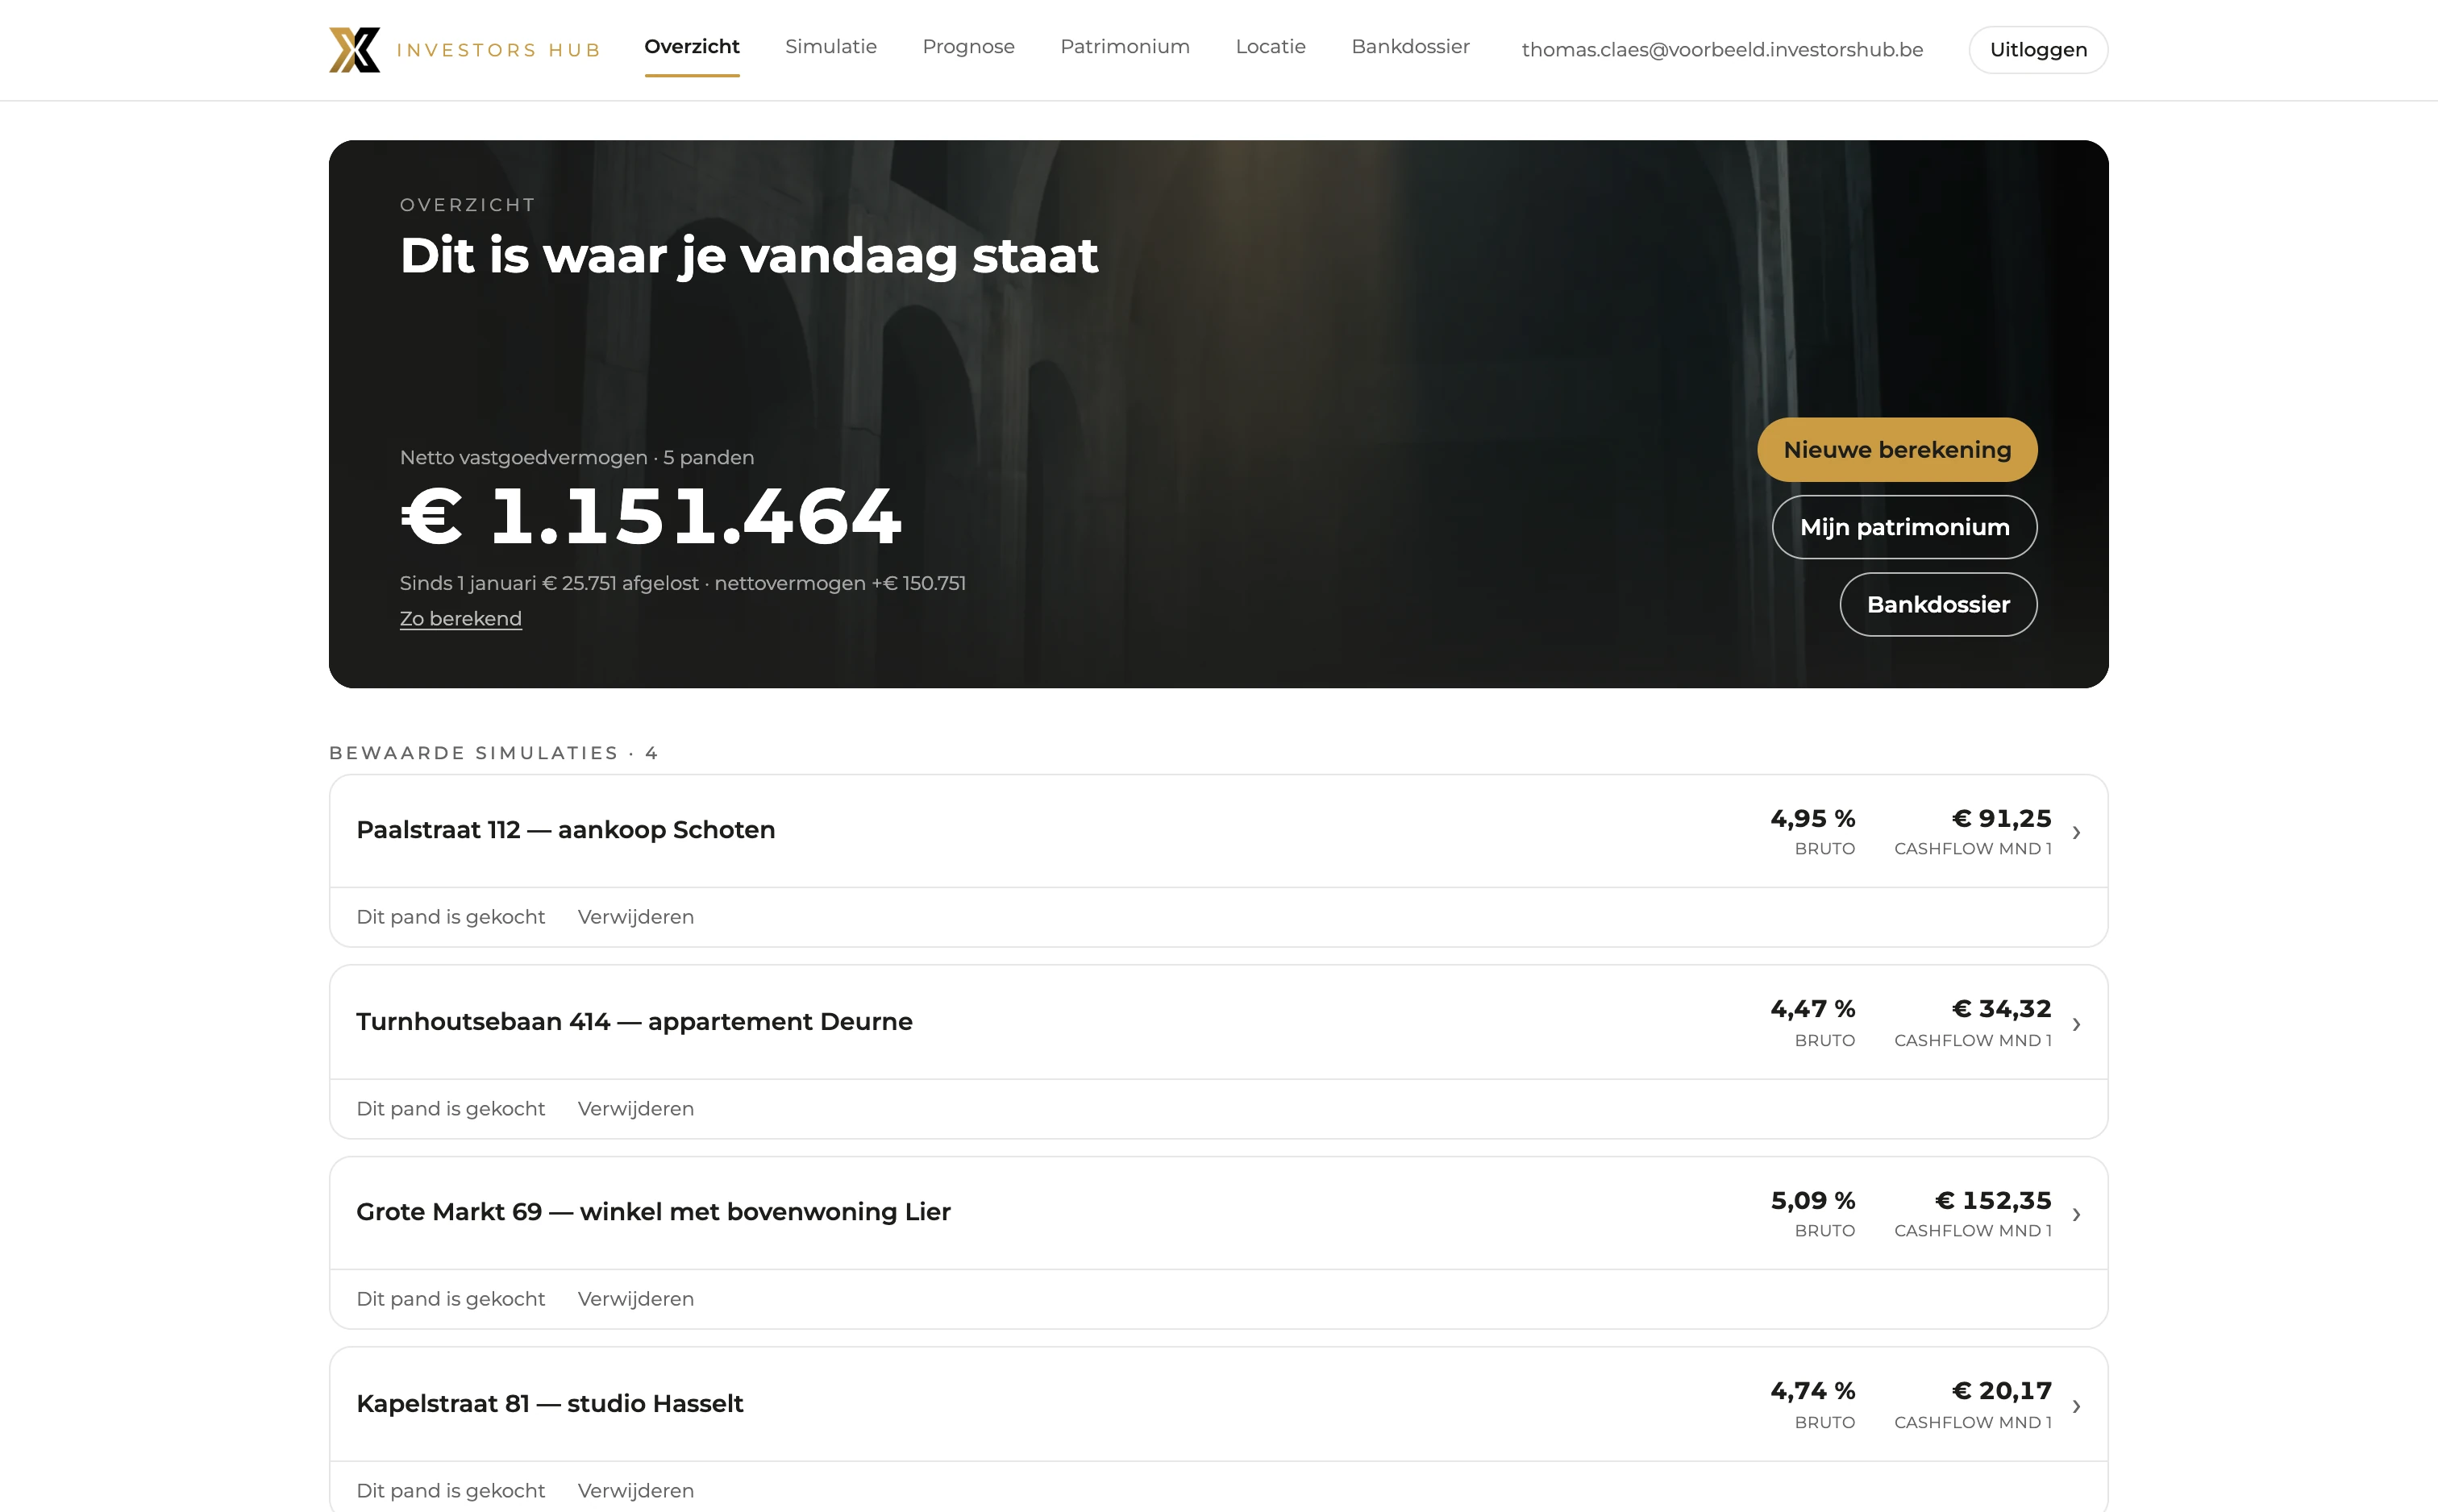
Thomas Claes · fictieve investeerder · echte interface1

Binnenzicht 01 · Overzicht · LaptopEchte interface, fictieve investeerder1

Vier simulaties naast elkaar. Eén ervan: Paalstraat 112 in Schoten.

Thomas Claes · fictieve investeerder · echte interface1

Binnenzicht 01 · Overzicht · TelefoonEchte interface, fictieve investeerder1

Vier simulaties naast elkaar. Eén ervan: Paalstraat 112 in Schoten.

Maak kennis met Thomas

Zes vragen aan tafel. Eén plek met de antwoorden.

Sinds 2014 kocht Thomas om de twee à drie jaar een pand: vijf in totaal, van een appartement in Antwerpen tot een gemengd pand in Gent. Nu overweegt hij een zesde, Paalstraat 112 in Schoten. Volg zijn aankoop door de echte interface. Thomas is fictief; elk berekend cijfer komt uit de rekenmotor van de app.1

  1. Aan de keukentafel Wat heb ik al? Vijf panden, één nettovermogen: € 1.151.464.
  2. Vóór je bod Wat kost het écht? € 245.000 op het zoekertje, € 315.208,39 in je project.
  3. Vóór je tekent Kan ik dit dragen? Totale LTV van 33,36 % naar 38,67 %.
  4. Bij je boekhouder Wat brengt het op? Vijfentwintig jaar, maand per maand.
  5. Op de bezichtiging En de buurt? Profiel, buren en bronnen.
  6. Aan tafel bij de bank Ben ik klaar voor de bank? Een dossier dat je bankier kan narekenen.
Aan de keukentafel

Wat heb ik al?

Patrimonium

Vijf panden. Eén lijn.

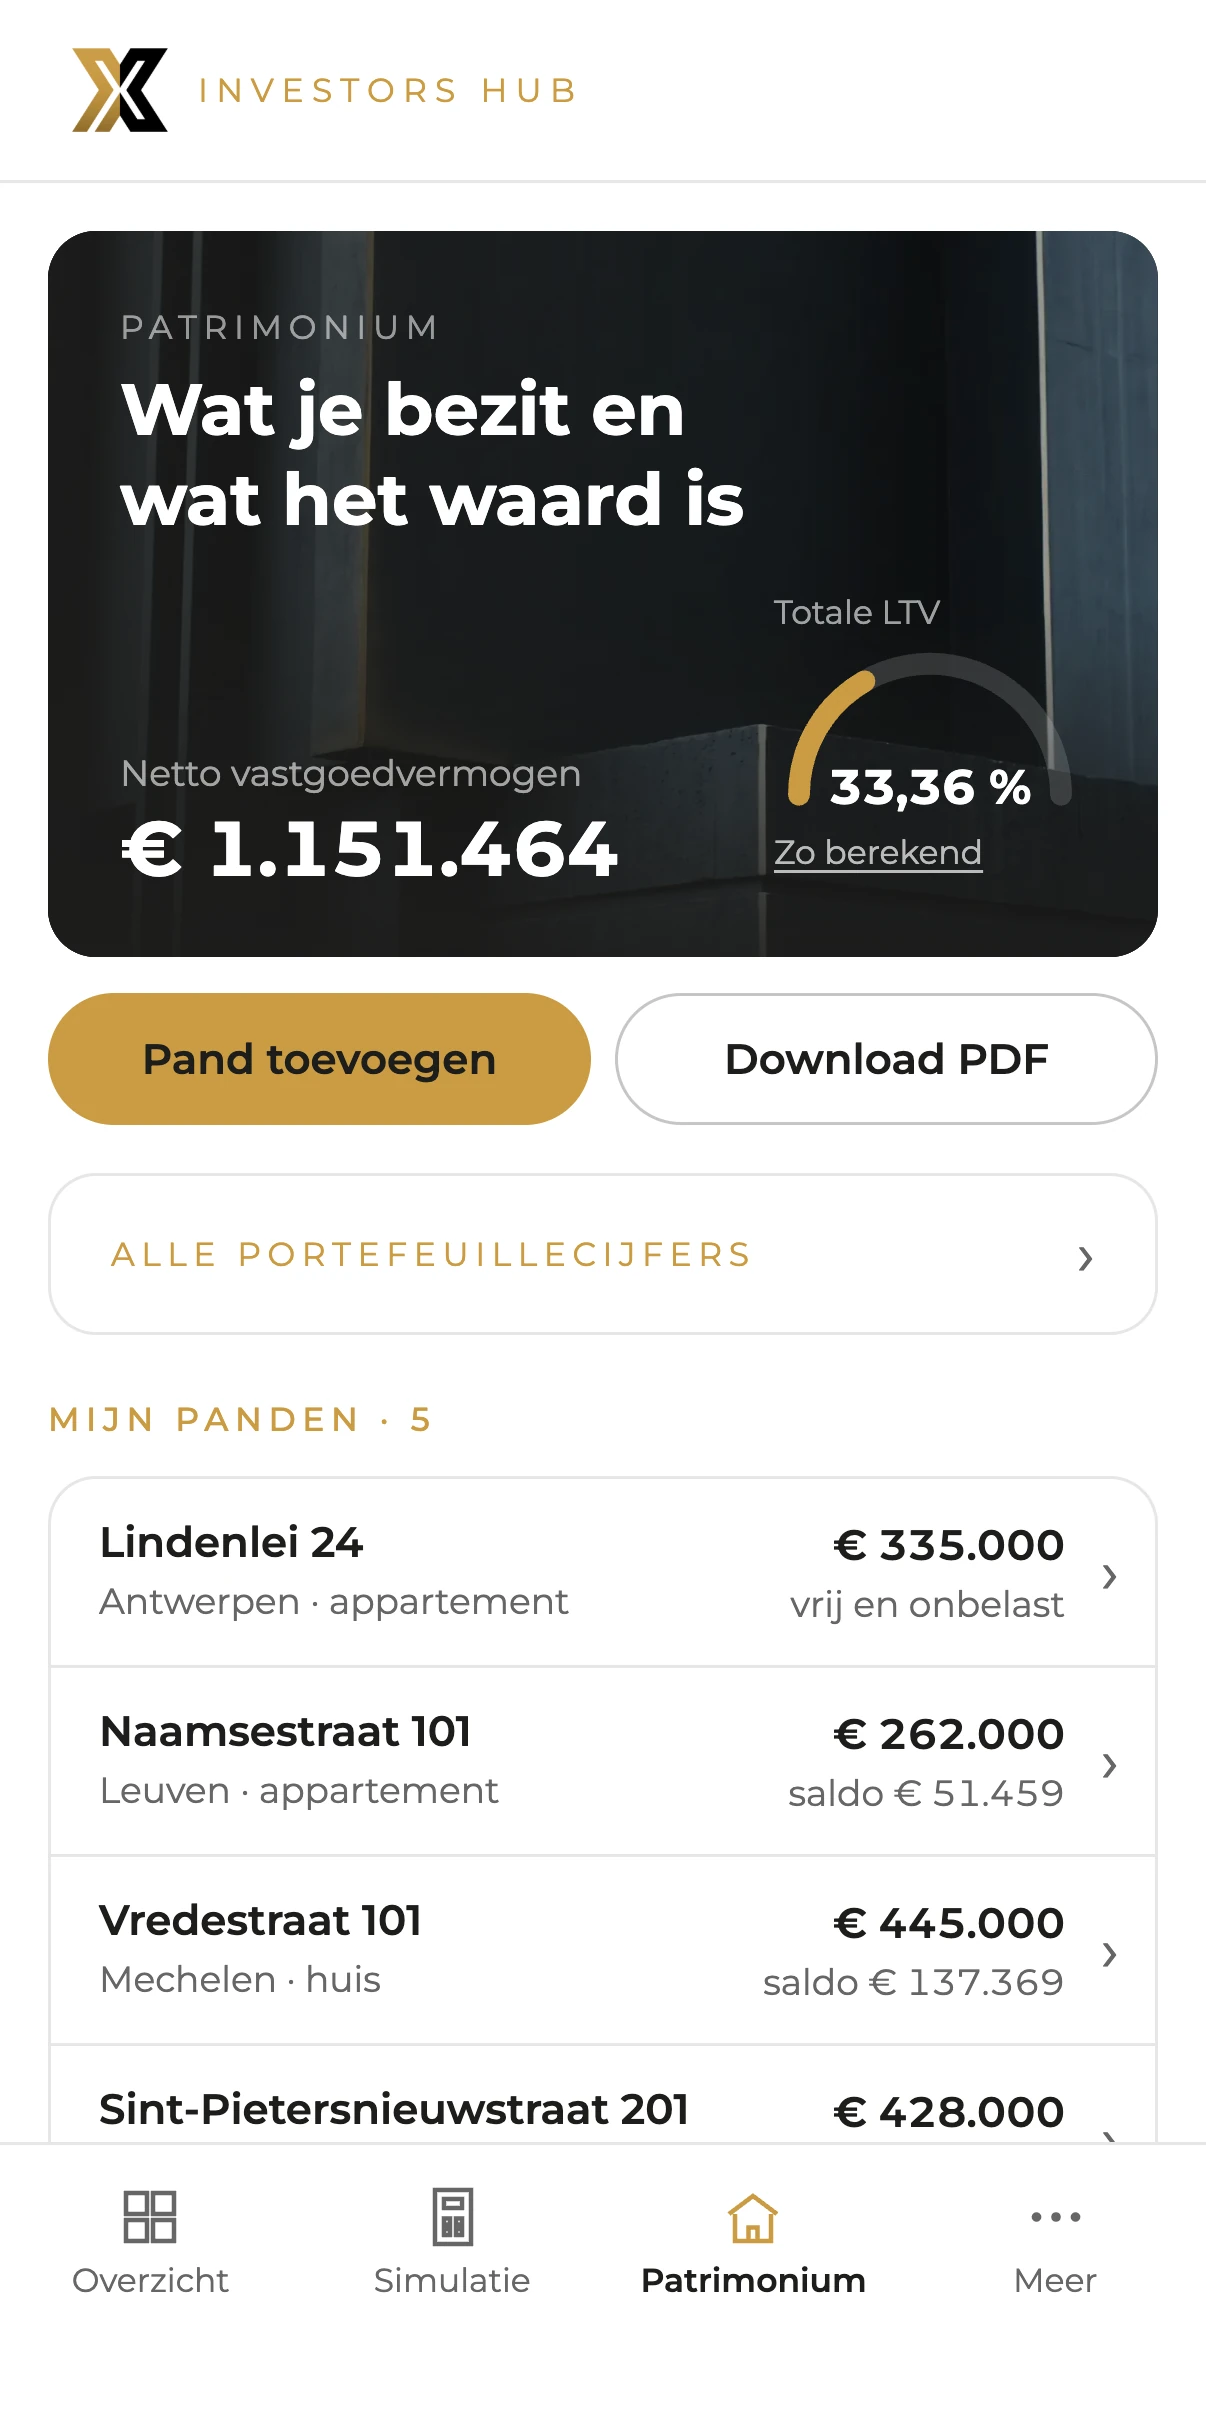
Al je panden en kredieten samen, met je nettovermogen en je totale LTV: het deel van je vastgoed dat met leningen gefinancierd is.2 Elk krediet wordt maand per maand gereconstrueerd uit je akte, ook een trapkrediet, en het saldo van je bank leg je ernaast.3

  1. € 1.151.464 · netto vastgoedvermogen
  2. 33,36 % · totale LTV, met Zo berekend
  3. Vijf panden · één vrij en onbelast
  4. Vermogenstijdlijn · sinds 2014

Binnenzicht 02 · Patrimonium · TelefoonEchte interface, fictieve investeerder1

Binnenzicht 02 · Patrimonium · TelefoonEchte interface, fictieve investeerder1

Vermogenstijdlijn · sinds 2014

  1. 2014Antwerpen · appartement
  2. 2016Leuven
  3. 2018Mechelen · huis
  4. 2021Gent · gemengd pand
  5. 2024Mortsel
  6. Vandaag€ 1.151.464

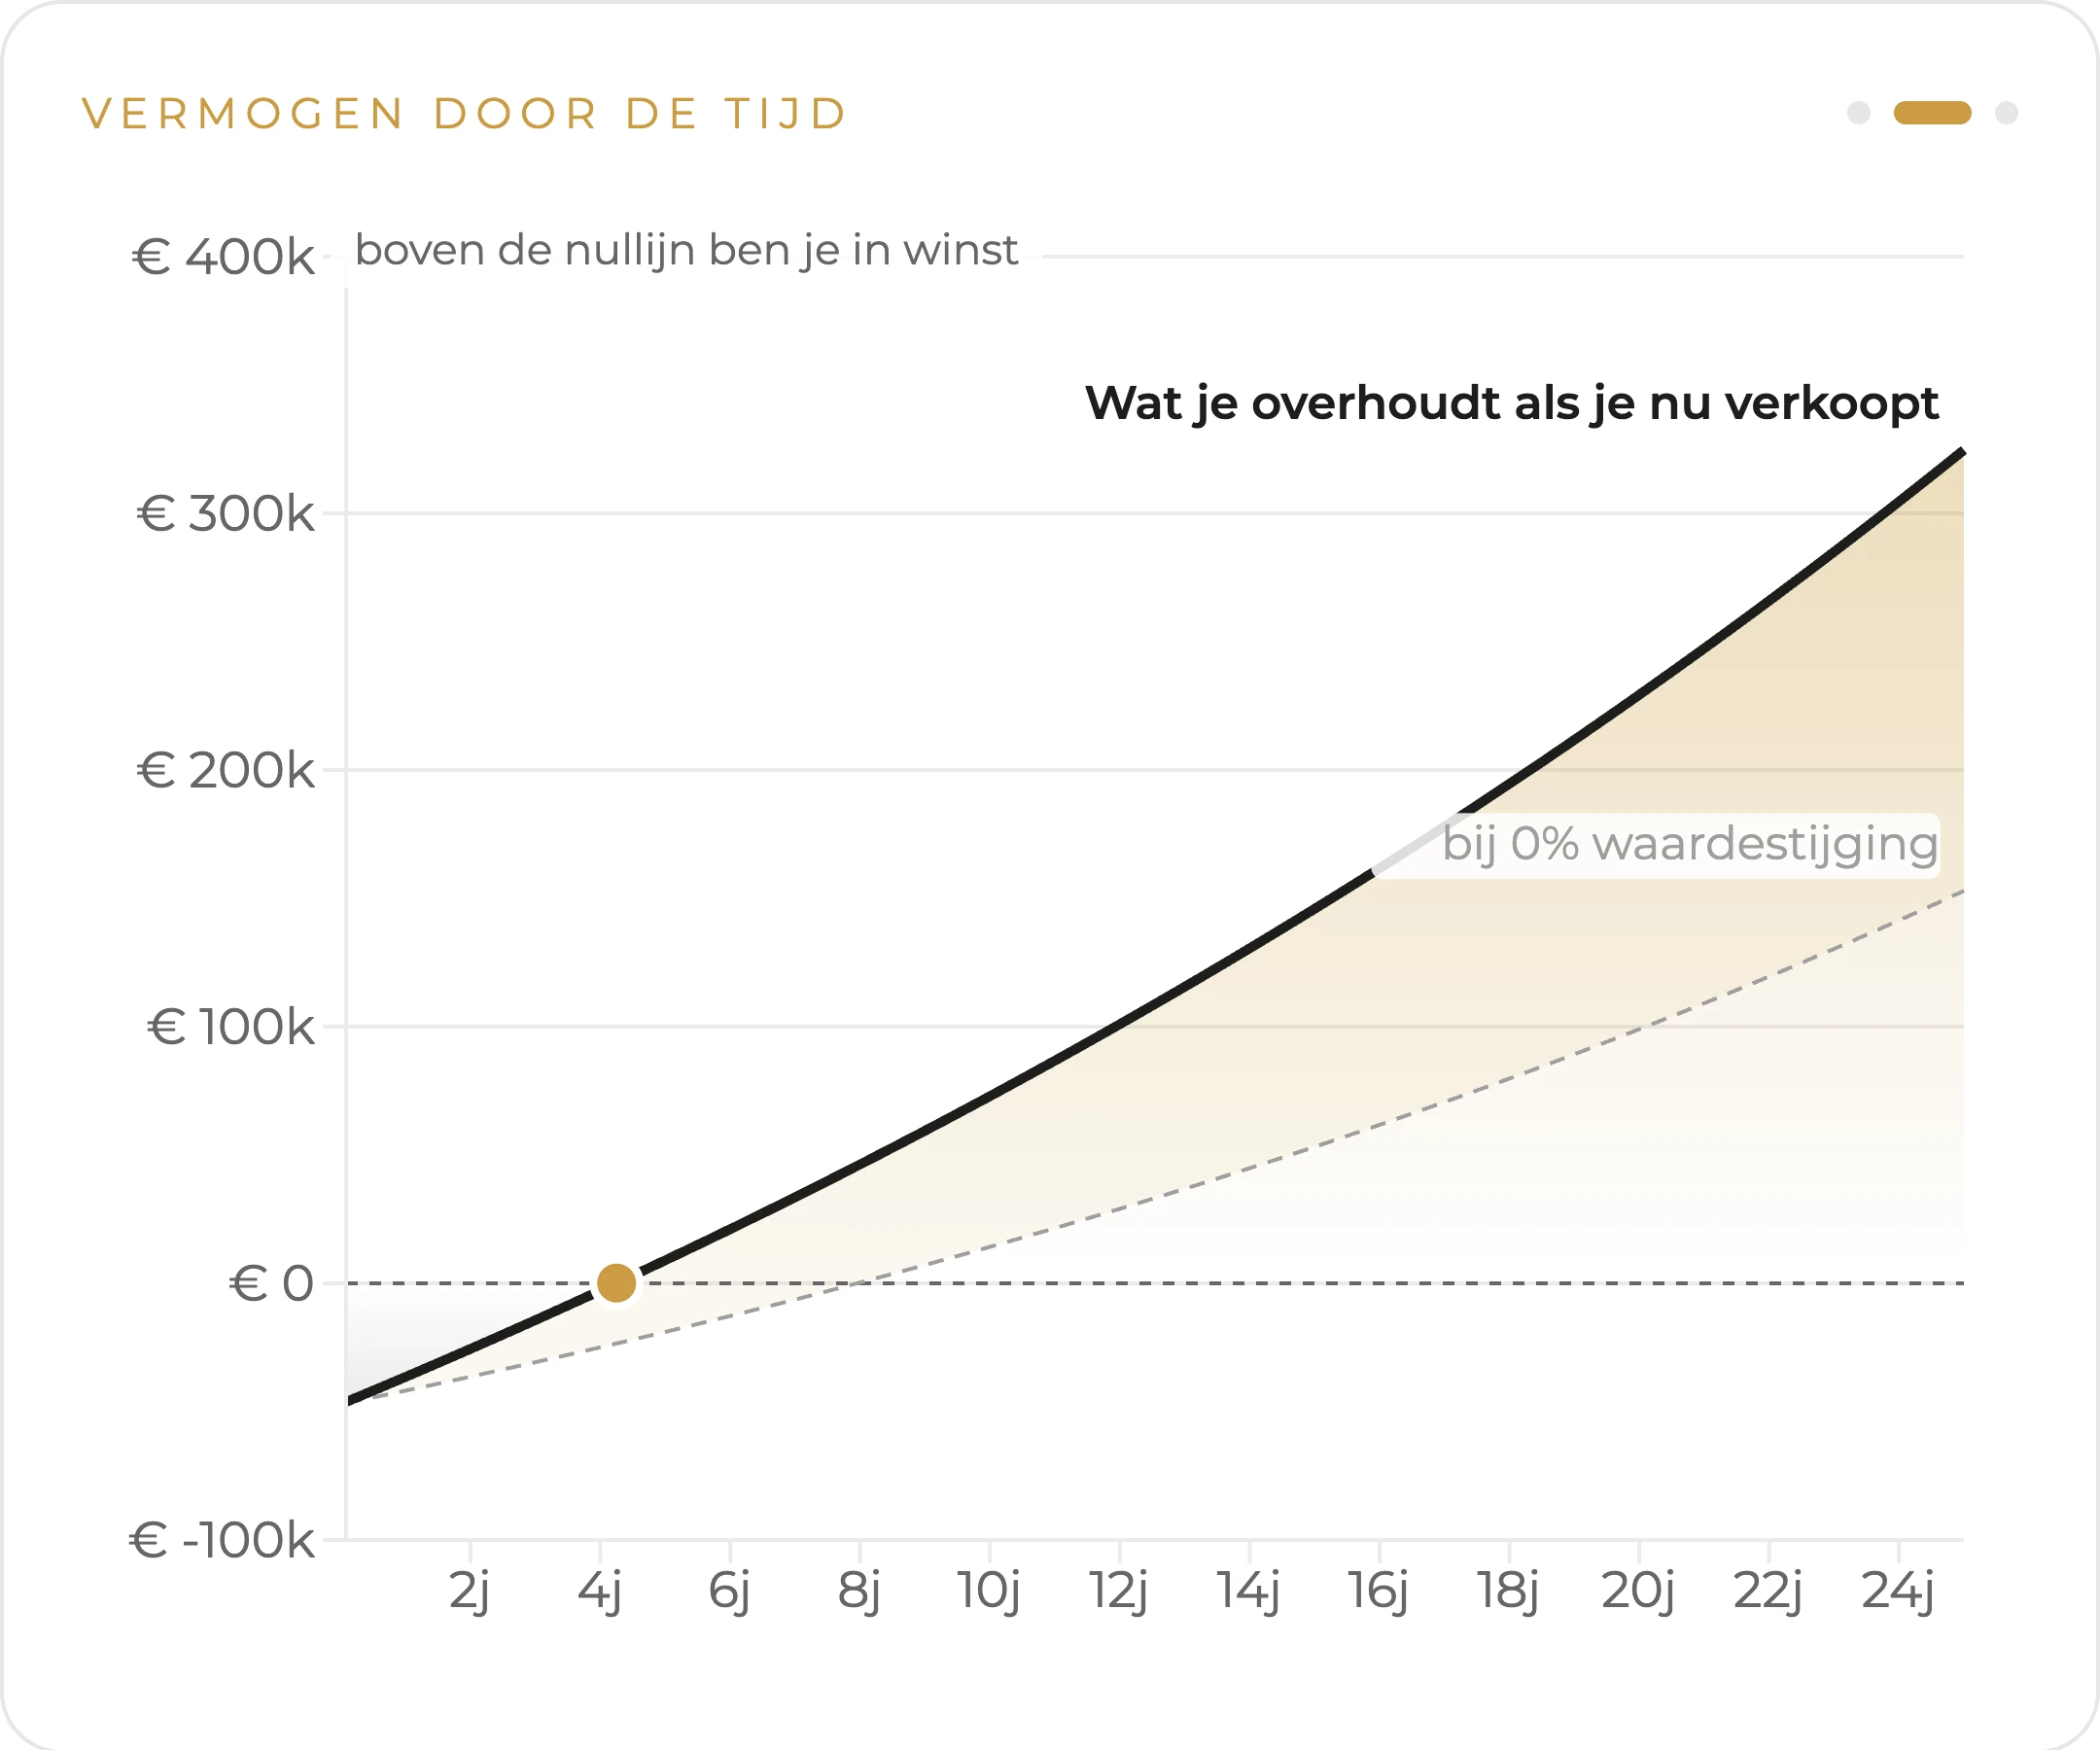
Rechts rekent de lijn standaard met 0 % waardestijging. Wat ze nog stijgt, is wat je aflost.4 Geen stil optimisme.

Binnenzicht 03 · Vermogenstijdlijn · ComponentEchte interface, fictieve investeerder1

Vermogenstijdlijn van een fictieve investeerder: vijf aankopen, in 2014, 2016, 2018, 2021 en 2024, en een netto vastgoedvermogen van € 1.151.464 vandaag. Rechts van vandaag een projectie met 0 % waardestijging, die alleen nog stijgt door aflossingen.

Vóór je bod

Wat kost het écht?

Simulatie

€ 245.000 op het zoekertje. € 315.208,39 in je project.

Registratierechten, notaris en de rechten op je kredietakte, berekend volgens je verwervingsregime, je gewest en je aktedatum.5

Vóór je bod

Wat kost het écht?

Simulatie

€ 245.000 op het zoekertje. € 315.208,39 in je project.

Registratierechten, notaris en de rechten op je kredietakte, berekend volgens je verwervingsregime, je gewest en je aktedatum.5 De notariskosten van je aankoopakte komen uit het officiële barema, niet uit een vuistregel. Wat niet wettelijk vastligt, zoals de administratieve aktekosten, zit er niet in; het ereloon voor je kredietakte vul je in vanuit de offerte van je notaris.6

  1. Pand en verwerving. Acht verwervingsregimes, van 2 % voor je enige eigen woning tot 12 % voor bestaand vastgoed in Vlaanderen.5
  2. Renovatie. Meegefinancierd, uit eigen middelen of met een apart krediet. Met je EPC nu en na de werken.
  3. Financiering. Annuïteit, vaste kapitaalaflossing of bullet. Vaste of variabele rente, met cap en floor.
  4. Rendement. De IRR op eigen middelen staat voorop: voor Thomas 7,40 %, op de aannames van dit fictieve voorbeeld.1 Dat is het jaarlijkse rendement op het geld dat je zelf inlegt, over de hele looptijd.
  5. Verwervingskosten. Regel per regel, tot op de euro voor wat de wet vastlegt.6
Aankoopprijs
€ 245.000,00
Renovatiejouw keuze, EPC D naar B
€ 35.000,00
Registratierechten12 %, Vlaanderen, bestaand beleggingsvastgoed
€ 29.400,00
Notaris aankoopakteofficieel barema
€ 3.208,39
Notaris kredietakteregistratie- en hypotheekrechten
€ 2.600,00
Totale projectprijs
€ 315.208,39
waarvan te lenen · eigen middelen bij start
€ 200.000,00 · € 115.208,39
Niet inbegrepen
administratieve aktekosten, ereloon kredietakte6

Binnenzicht 04 · Werkblad · LaptopOpname van de echte interface, fictieve investeerder. Op deze pagina wordt niets berekend.1

  1. De notariskosten van je aankoopakte komen uit het officiële barema, niet uit een vuistregel. Wat niet wettelijk vastligt, zoals de administratieve aktekosten, zit er niet in; het ereloon voor je kredietakte vul je in vanuit de offerte van je notaris.6
  2. Financiering. Annuïteit, vaste kapitaalaflossing of bullet. Vaste of variabele rente, met cap en floor.
  3. Rendement. De IRR op eigen middelen staat voorop: voor Thomas 7,40 %, op de aannames van dit fictieve voorbeeld.1 Dat is het jaarlijkse rendement op het geld dat je zelf inlegt, over de hele looptijd.
  4. Pand en verwerving. Acht verwervingsregimes, van 2 % voor je enige eigen woning tot 12 % voor bestaand vastgoed in Vlaanderen.5
  5. Renovatie. Meegefinancierd, uit eigen middelen of met een apart krediet. Met je EPC nu en na de werken.
  6. Verwervingskosten. Regel per regel, tot op de euro voor wat de wet vastlegt.6

Binnenzicht 04 · Werkblad · TelefoonOpname van de echte interface, fictieve investeerder. Op deze pagina wordt niets berekend.1

Aankoopprijs
€ 245.000,00
Renovatiejouw keuze, EPC D naar B
€ 35.000,00
Registratierechten12 %, Vlaanderen, bestaand beleggingsvastgoed
€ 29.400,00
Notaris aankoopakteofficieel barema
€ 3.208,39
Notaris kredietakteregistratie- en hypotheekrechten
€ 2.600,00
Totale projectprijs
€ 315.208,39
waarvan te lenen · eigen middelen bij start
€ 200.000,00 · € 115.208,39
Niet inbegrepen
administratieve aktekosten, ereloon kredietakte6
Bij elk kerncijfer

Klopt dat wel? Kijk zelf.

Bij elk kerncijfer staat één knop: Zo berekend.7 Eerst in gewone taal, dan de formule met jouw getallen ingevuld, en bij de rendementen de exacte definitie. Je hoeft niets te geloven. Je boekhouder kan alles narekenen.

IRR op eigen middelen · 7,40 % Het jaarrendement op het geld dat je zelf inlegt.

De kaart IRR op eigen middelen uit de app: 7,40 %, met de knop Zo berekend

IRR OP EIGEN MIDDELEN Het gemiddelde jaarlijkse rendement op het geld dat je zelf hebt ingebracht, rekening houdend met alles wat je onderweg bijlegt of overhoudt én met de verkoop op het einde. Vergelijkbaar met het rendement dat een bank of belegging je per jaar zou moeten geven om hetzelfde resultaat te halen. Rekening houdend met je inbreng, de maandelijkse cashflow en de verkoopopbrengst op het einde. Eigen inbreng bij start € 115.208,39 Looptijd 25 jaar Resultaat 7,40 % EXACTE DEFINITIE IRR = de jaarlijkse rentevoet waarvoor de netto contante waarde van alle eigen-vermogenskasstromen — de inbreng op dag één, de maandelijkse operationele cashflows en de netto verkoopopbrengst op het einde — gelijk is aan nul.

Totale operationele cashflow na aankoop · € 856,07 Wat al je panden samen maandelijks overhouden na lening en kostenvoorziening.

De rij Totale operationele cashflow per maand uit het blok Impact op jouw patrimonium: van € 764,82 vandaag naar € 856,07 na deze aankoop, met de knop Zo berekend

Totale operationele cashflow per maand: € 764,82 → € 856,07 +€ 91,25. Na deze aankoop: OPERATIONELE CASHFLOW NA DEZE AANKOOP Hetzelfde bedrag met dit pand erbij, gerekend op maand 1 van de simulatie. Dezelfde definitie aan beide kanten, anders zou de vergelijking niet kloppen. operationele cashflow van je huidige panden + operationele cashflow van het nieuwe pand in maand 1 (huur − kostenvoorziening − maandlast) Huidige panden € 764,82 Nieuw pand, maand 1: huur € 1.300,00 Nieuw pand, maand 1: kostenvoorziening € 234,00 Nieuw pand, maand 1: maandlast € 974,75 Nieuw pand, maand 1: operationele cashflow € 91,25 Resultaat € 856,07 Vandaag: OPERATIONELE CASHFLOW VANDAAG Wat je panden vandaag samen maandelijks opbrengen na kredietlasten en de kostenvoorziening die je per pand hebt ingesteld. totale maandhuur − kostenvoorziening per pand − totale maandlasten Totale maandhuur € 6.130,00 Kostenvoorziening (18% van de huur) € 1.103,40 Totale maandlasten € 4.261,78 Resultaat € 764,82

Totale LTV na aankoop · 38,67 % Het deel van al je panden dat met leningen gefinancierd is.

De rij Totale LTV uit het blok Impact op jouw patrimonium: van 33,36 % vandaag naar 38,67 % na deze aankoop, met de knop Zo berekend

Totale LTV: 33,36 % → 38,67 % +5,31 pp. Na deze aankoop: TOTALE LTV NA DEZE AANKOOP Dezelfde verhouding nadat dit pand erbij komt. Het nieuwe pand telt mee op zijn geschatte waarde na renovatie; alleen het hypothecaire krediet telt mee als schuld, want een apart renovatiekrediet heeft geen hypothecaire inschrijving. (totaal openstaand saldo + nieuw hypothecair krediet) / (totale geschatte waarde + geschatte waarde na renovatie van het nieuwe pand) Totaal openstaand saldo vandaag € 576.535,63 Nieuw hypothecair krediet € 200.000,00 Totale geschatte waarde vandaag € 1.728.000,00 Geschatte waarde na renovatie (nieuw pand) € 280.000,00 Resultaat 38,67 % Vandaag: TOTALE LTV VANDAAG De verhouding schuld tot waarde over je hele portefeuille, zoals ze vandaag staat. totaal openstaand saldo / totale geschatte waarde van je huidige panden Totaal openstaand saldo (5 panden) € 576.535,63 Totale geschatte waarde € 1.728.000,00 Resultaat 33,36 %

Dekking na aankoop · 141,89 % Je maandhuur gedeeld door je maandlasten.

De rij Dekking totale maandhuur / totale maandlasten uit het blok Impact op jouw patrimonium: van 143,84 % vandaag naar 141,89 % na deze aankoop, met de knop Zo berekend

Dekking totale maandhuur / totale maandlasten: 143,84 % → 141,89 % −1,95 pp. Na deze aankoop: DEKKING MAANDHUUR / MAANDLASTEN NA DEZE AANKOOP Dezelfde dekking met dit pand erbij, op maand 1 van de simulatie. (totale maandhuur + huur nieuw pand in maand 1) / (totale maandlasten + maandlast nieuw pand in maand 1) Totale maandhuur vandaag € 6.130,00 Huur nieuw pand, maand 1 € 1.300,00 Totale maandlasten vandaag € 4.261,78 Maandlast nieuw pand, maand 1 € 974,75 Resultaat 141,89 % Vandaag: DEKKING MAANDHUUR / MAANDLASTEN VANDAAG Hoeveel keer je huurinkomsten je maandlasten dekken over je huidige panden. Boven 100% betalen de huurders de kredieten. totale maandhuur / totale maandlasten van je huidige panden Totale maandhuur € 6.130,00 Totale maandlasten € 4.261,78 Resultaat 143,84 %

Binnenzicht 05 · Zo berekend · ComponentenEchte interface, fictieve investeerder. Op deze pagina wordt niets berekend.1

Onder de motorkap
  • 8verwervingsregimes, per gewest en aktedatum
  • 4krediettypes in je patrimonium, ook het trapkrediet
  • 27stukken in zes rubrieken, met waar je ze vindt
  • 284van de 285 Vlaamse gemeenten in het locatierapport

Elk tarief nagekeken op de officiële bron, met datum.5

Vóór je tekent

Kan ik dit dragen?

Binnenzicht 06 · Impact op je patrimonium · ComponentEchte interface, fictieve investeerder1

Impact op jouw patrimonium, wat deze aankoop doet met de 5 panden die Thomas al bezit. Totale LTV van 33,36 % naar 38,67 %. Totale operationele cashflow per maand van € 764,82 naar € 856,07. Dekking van 143,84 % naar 141,89 %. Totaal netto vastgoedvermogen van € 1.151.464,37 naar € 1.231.464,37. Richtlijn toezichthouder voor verhuur 80,00%, quotiteit van dit pand op waarde na werken 71,43 %.

Binnenzicht 06 · Impact op je patrimonium · ComponentEchte interface, fictieve investeerder1

Impact op je patrimonium

Eén aankoop. Je hele portefeuille.

Zie vóór je tekent wat deze aankoop doet met je totale LTV, je cashflow, je dekking en je nettovermogen, gezien vanuit wat je al hebt.8 Met de richtlijn van de Nationale Bank ernaast, inclusief bron en datum.

  • Totale LTV 33,36 % → 38,67 %
  • Dekking 143,84 % → 141,89 %
  • Quotiteit van dit krediet 71,43 %: het geleende deel van dit ene pand, naast de richtlijn van 80 % die de Nationale Bank hanteert voor verhuurd vastgoed.8

Je nettovermogen stijgt op papier met € 80.000: de waarde na werken min je lening. Je legt er wel € 115.208,39 eigen geld in, waarvan € 35.208,39 naar registratierechten en notaris gaat.8

Wat als

De huur zakt? Schuif zelf.

Negen echte standen van dezelfde simulatie, van 20 % minder tot 20 % meer huur.9 Ook de stand die je liever niet ziet. In de app schuif je de huur tot 20 % en de rente tot 2 procentpunt op of neer, en alles rekent meteen mee.

Binnenzicht 07 · Wat als · LaptopNegen opnames per schuif van de echte interface. Op deze pagina wordt niets berekend.9

Huur per maand
€ 1.300
Lasten per maand
lening en kosten
Operationele cashflow · maand 1
€ 91,25 maandelijkse opbrengst

Binnenzicht 07 · Wat als · ComponentenNegen opnames per schuif van de echte interface. Op deze pagina wordt niets berekend.9

Bij je boekhouder

Wat brengt het op?

Je hele looptijd. Onder je duim.

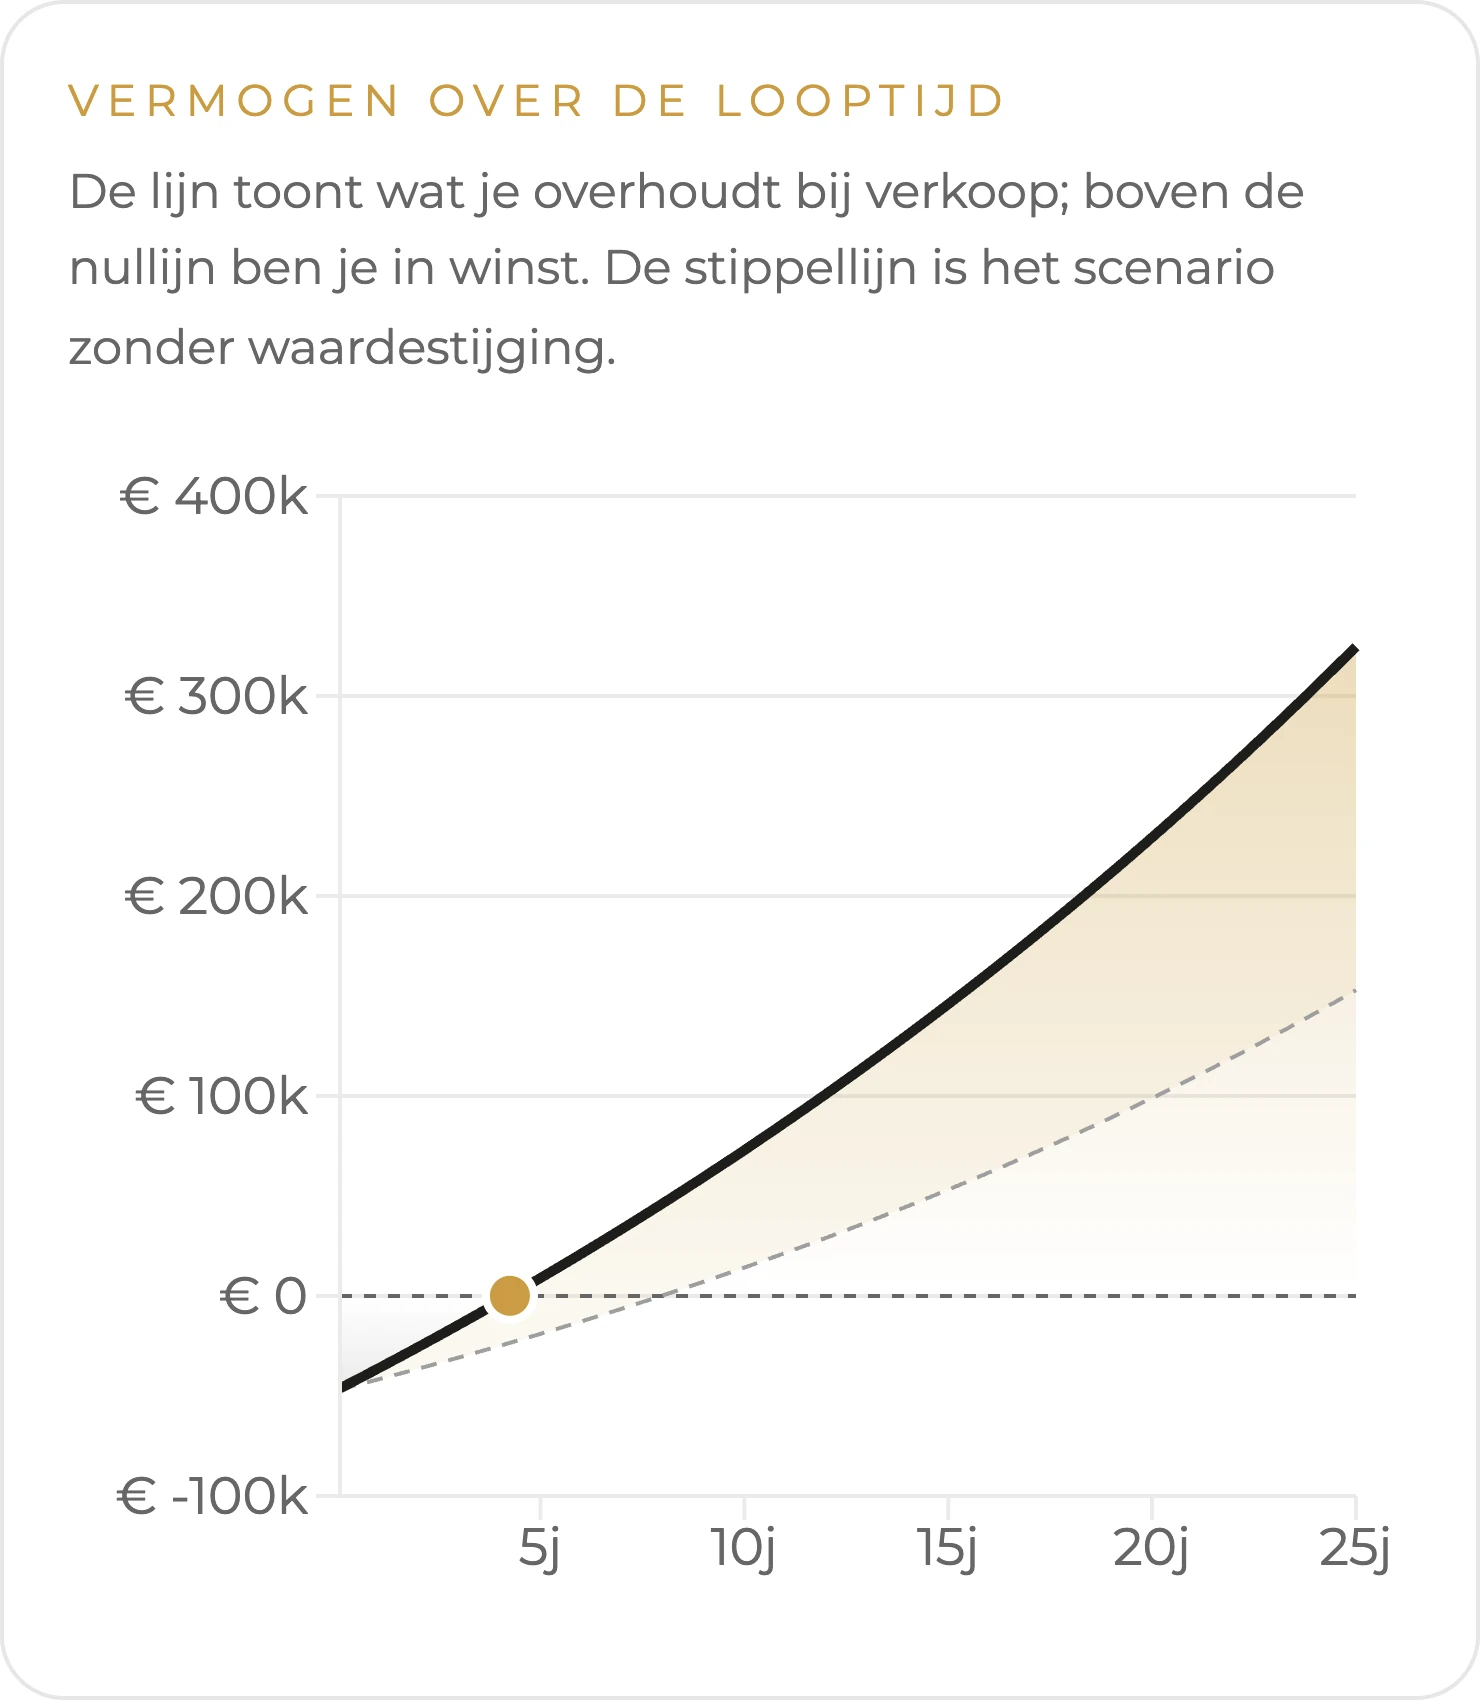
Geen tabel van 300 rijen, maar het verhaal van je pand, met de momenten die ertoe doen. Wanneer je cashflow positief wordt, wanneer je break-even bent bij verkoop, je laatste aflossing en je eindfoto. De volledige maandtabel blijft één klik verder, in de taal van je bank en je boekhouder.

Bij je boekhouder

Wat brengt het op?

Prognose

Je hele looptijd. Onder je duim.

Geen tabel van 300 rijen, maar het verhaal van je pand, met de momenten die ertoe doen. Wanneer je cashflow positief wordt, wanneer je break-even bent bij verkoop, je laatste aflossing en je eindfoto. De volledige maandtabel blijft één klik verder, in de taal van je bank en je boekhouder.

  1. Maand 1Cashflow is meteen positief · + € 91,25 per maand
  2. Na 4 jaar en 3 maandenBreak-even bij verkoop
  3. Maand 300Krediet volledig afbetaald
  4. Na 25 jaarEindfoto

Binnenzicht 08 · Prognose · LaptopEchte interface, fictieve investeerder1

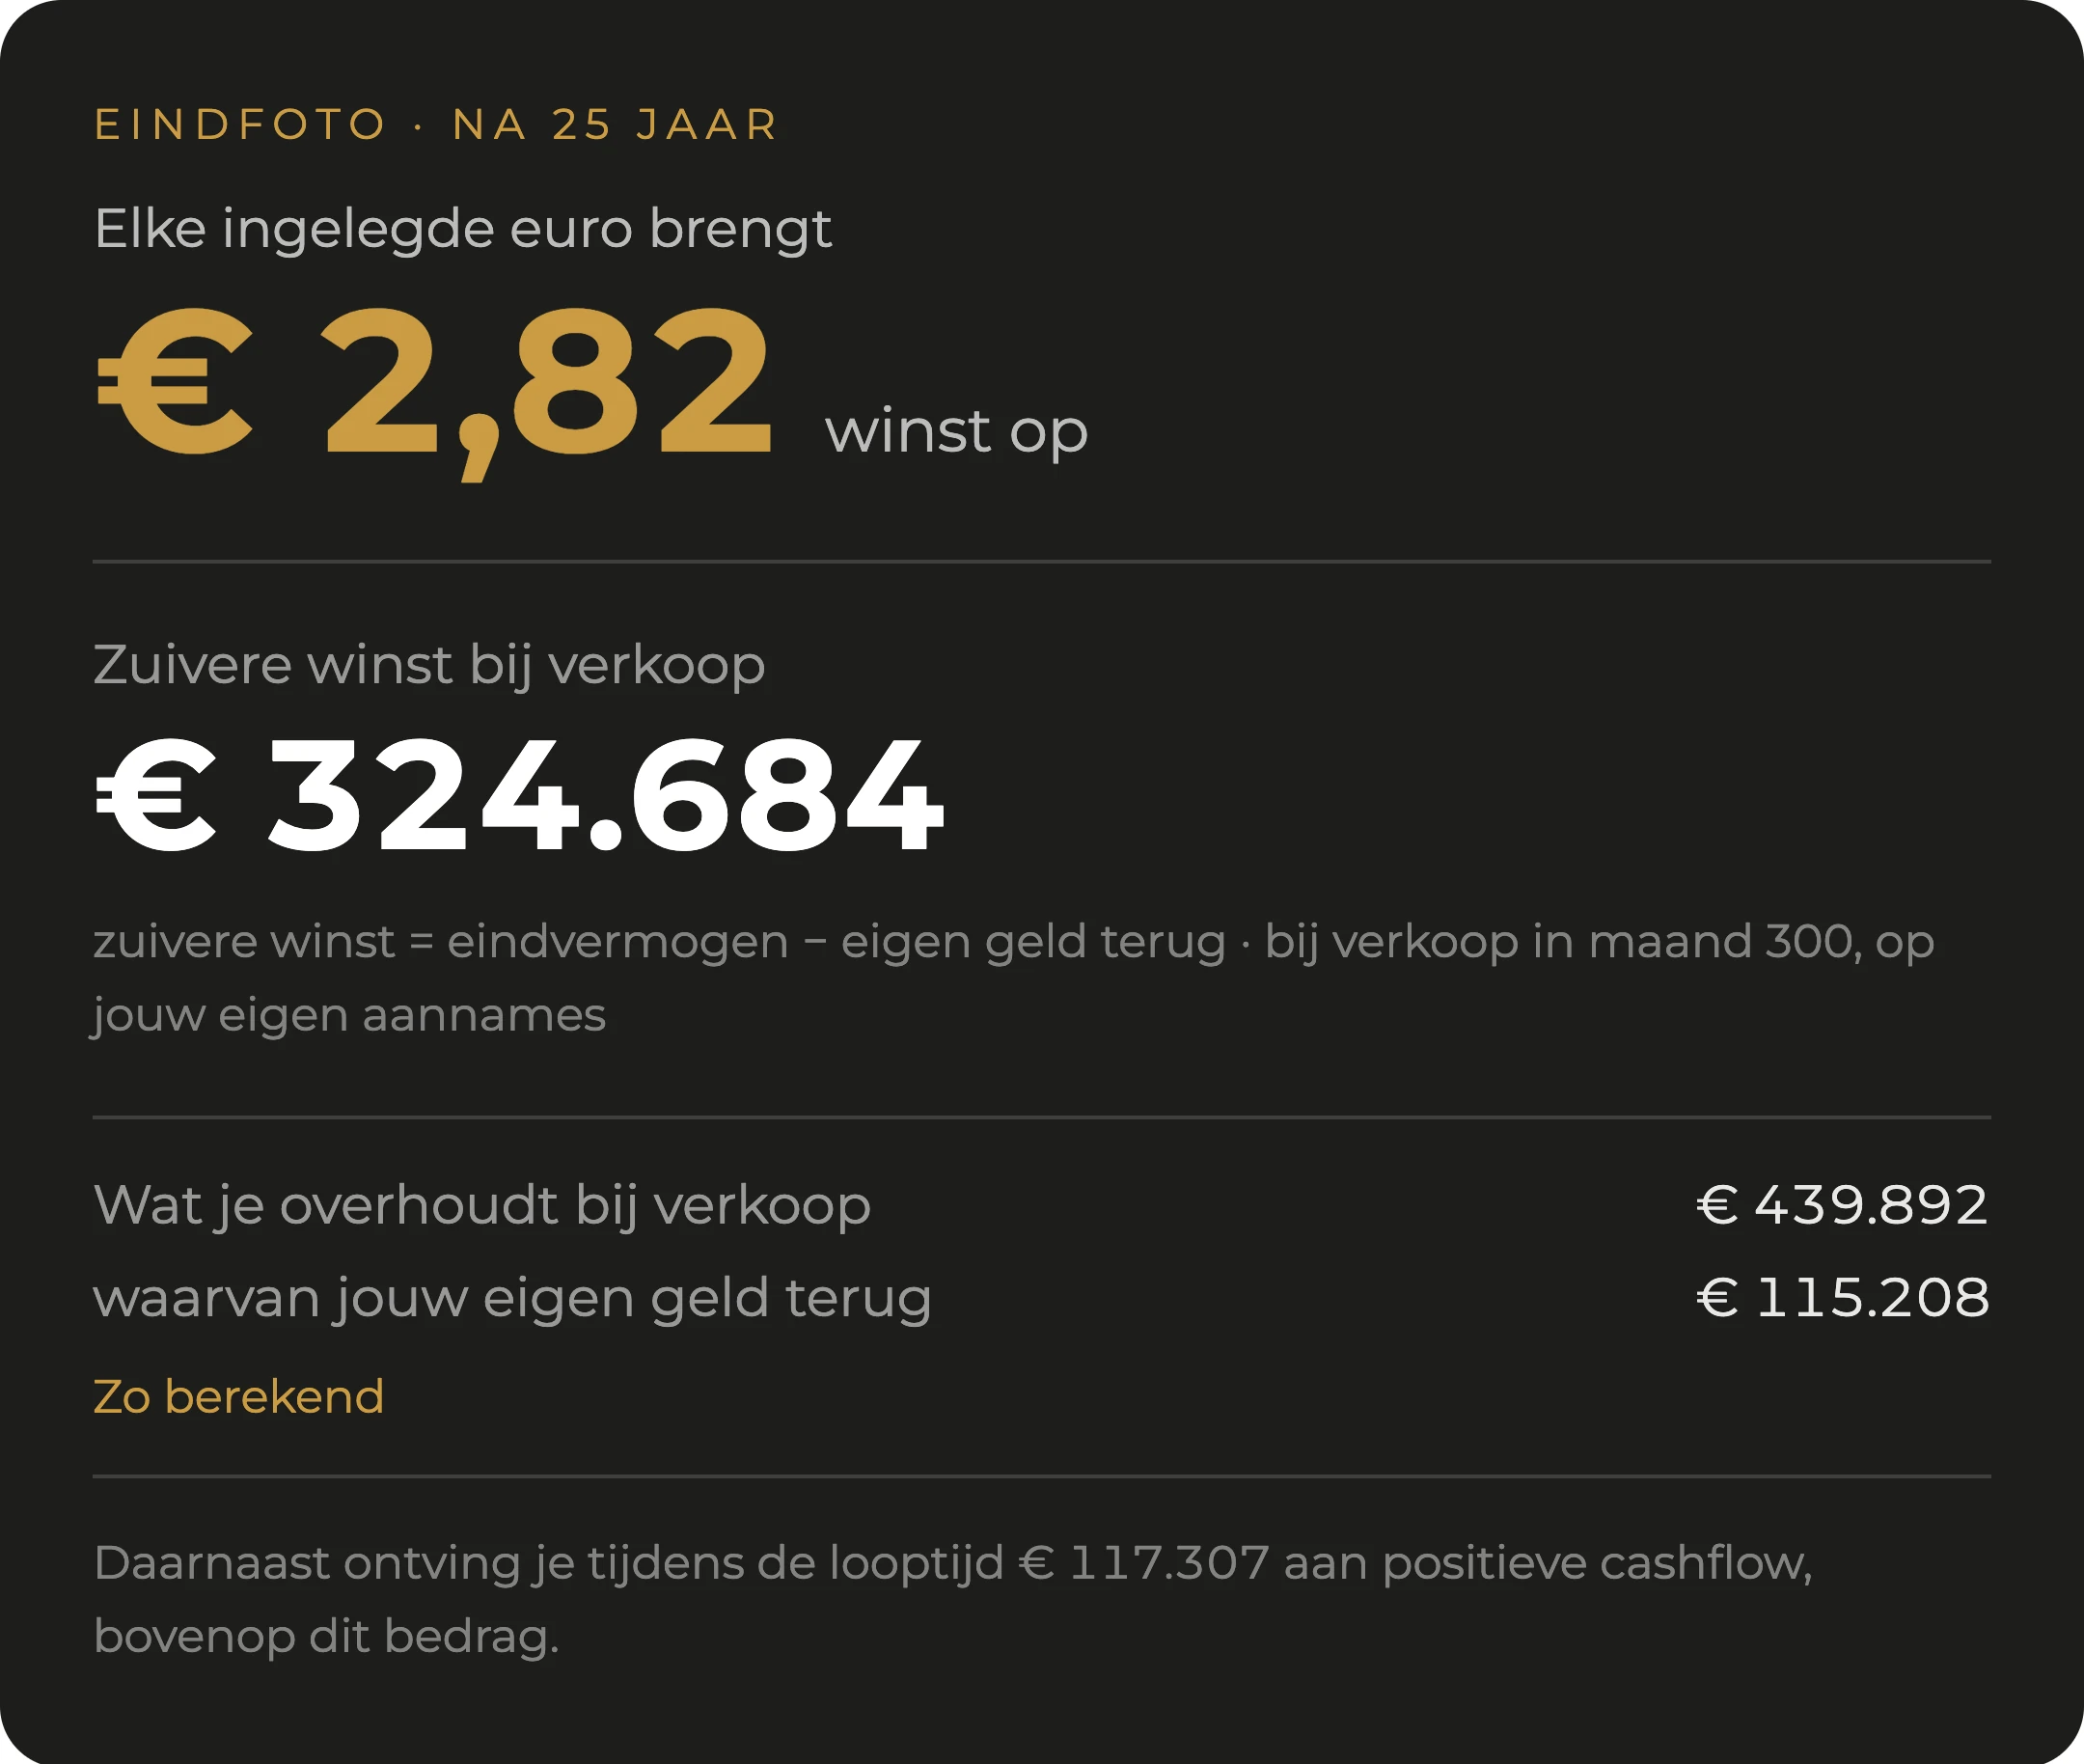
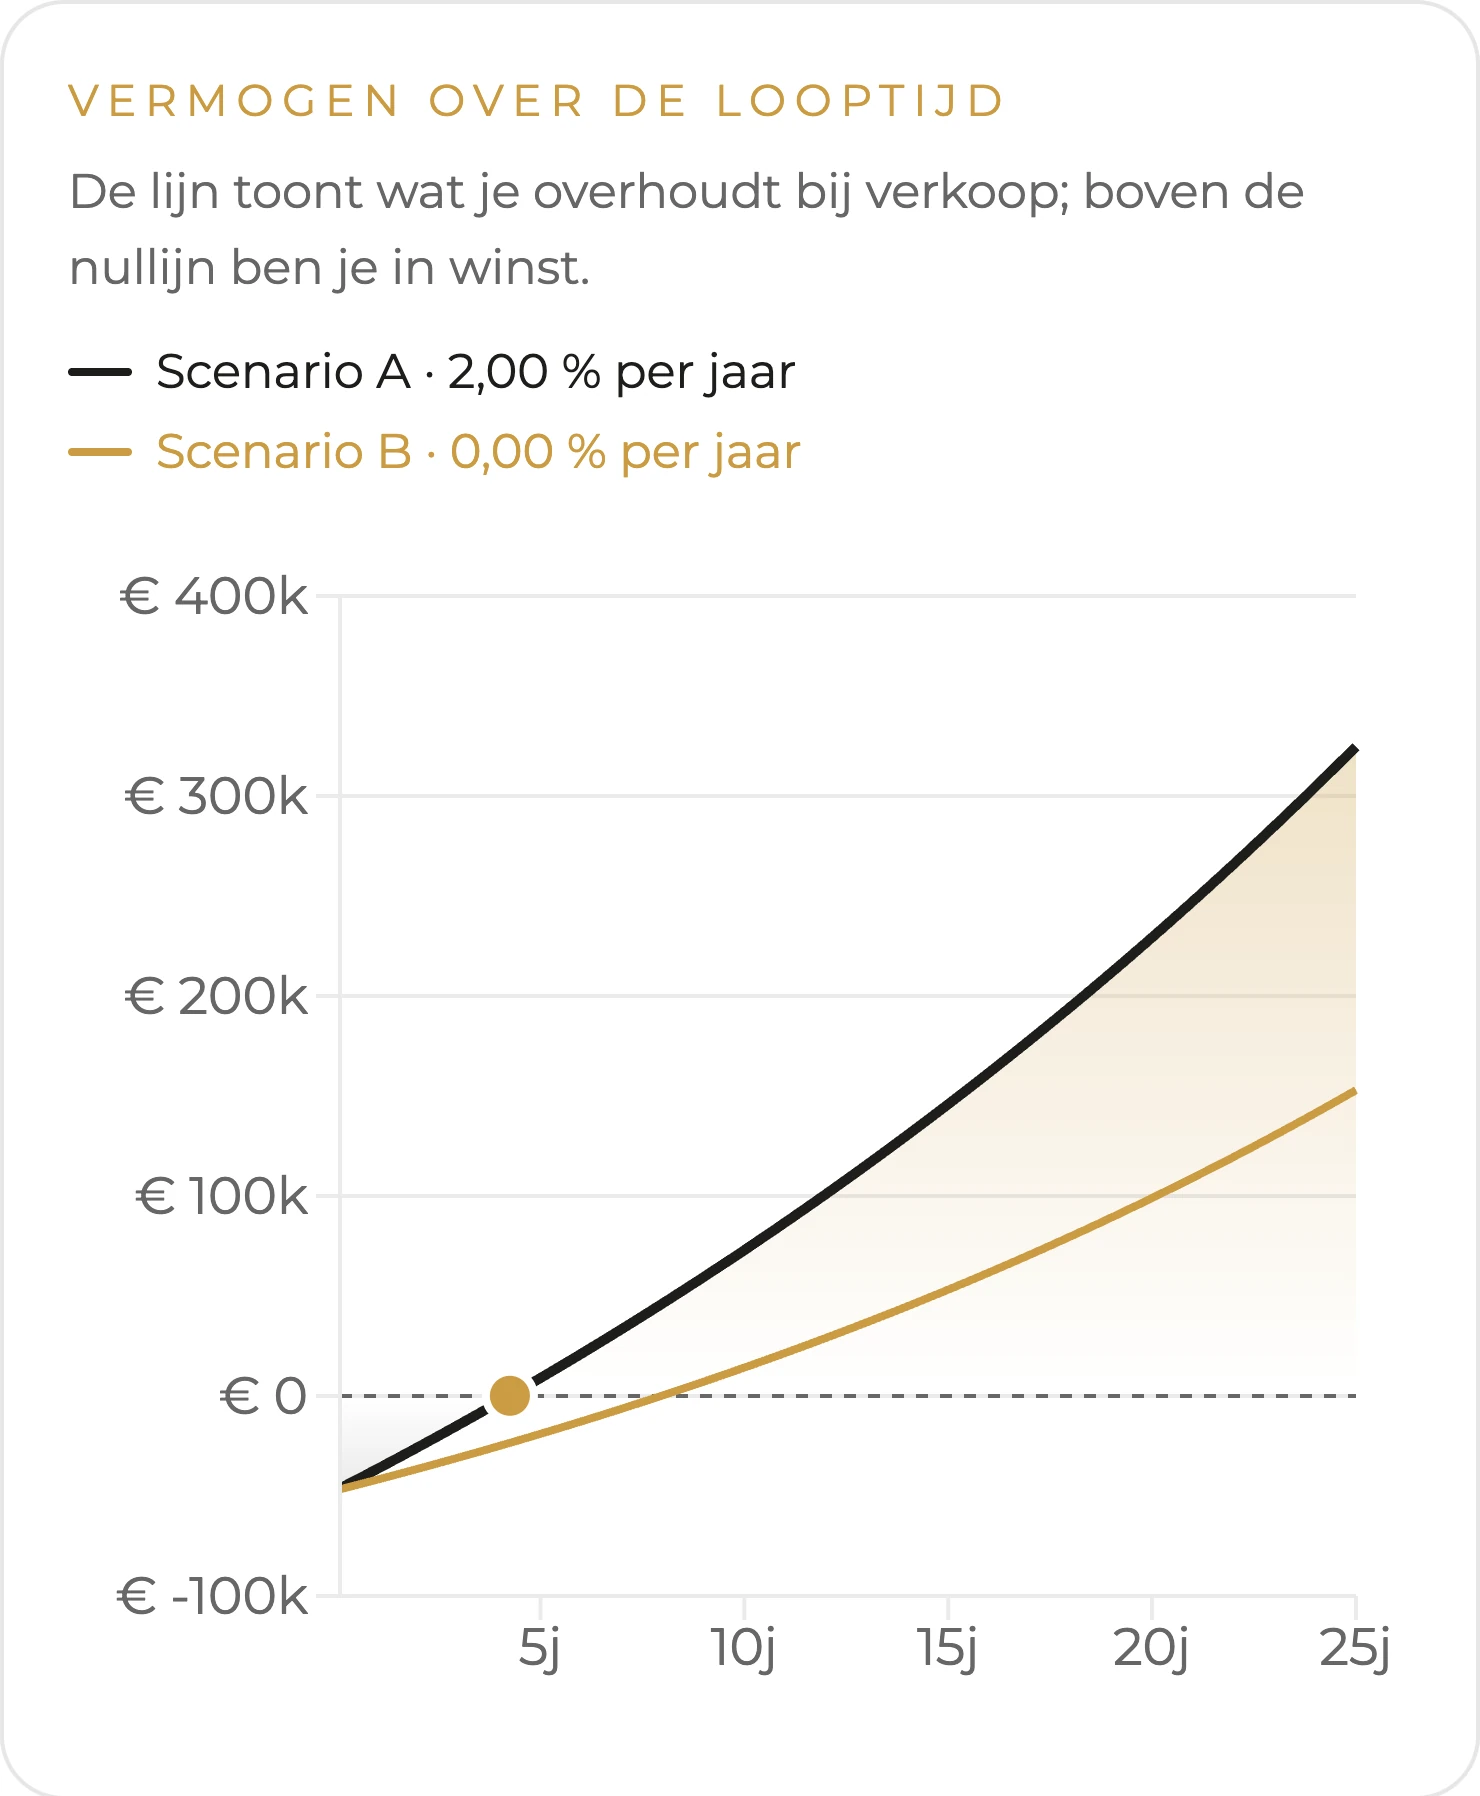
Voor Thomas, na 25 jaar: elke ingelegde euro brengt € 2,82 winst op.

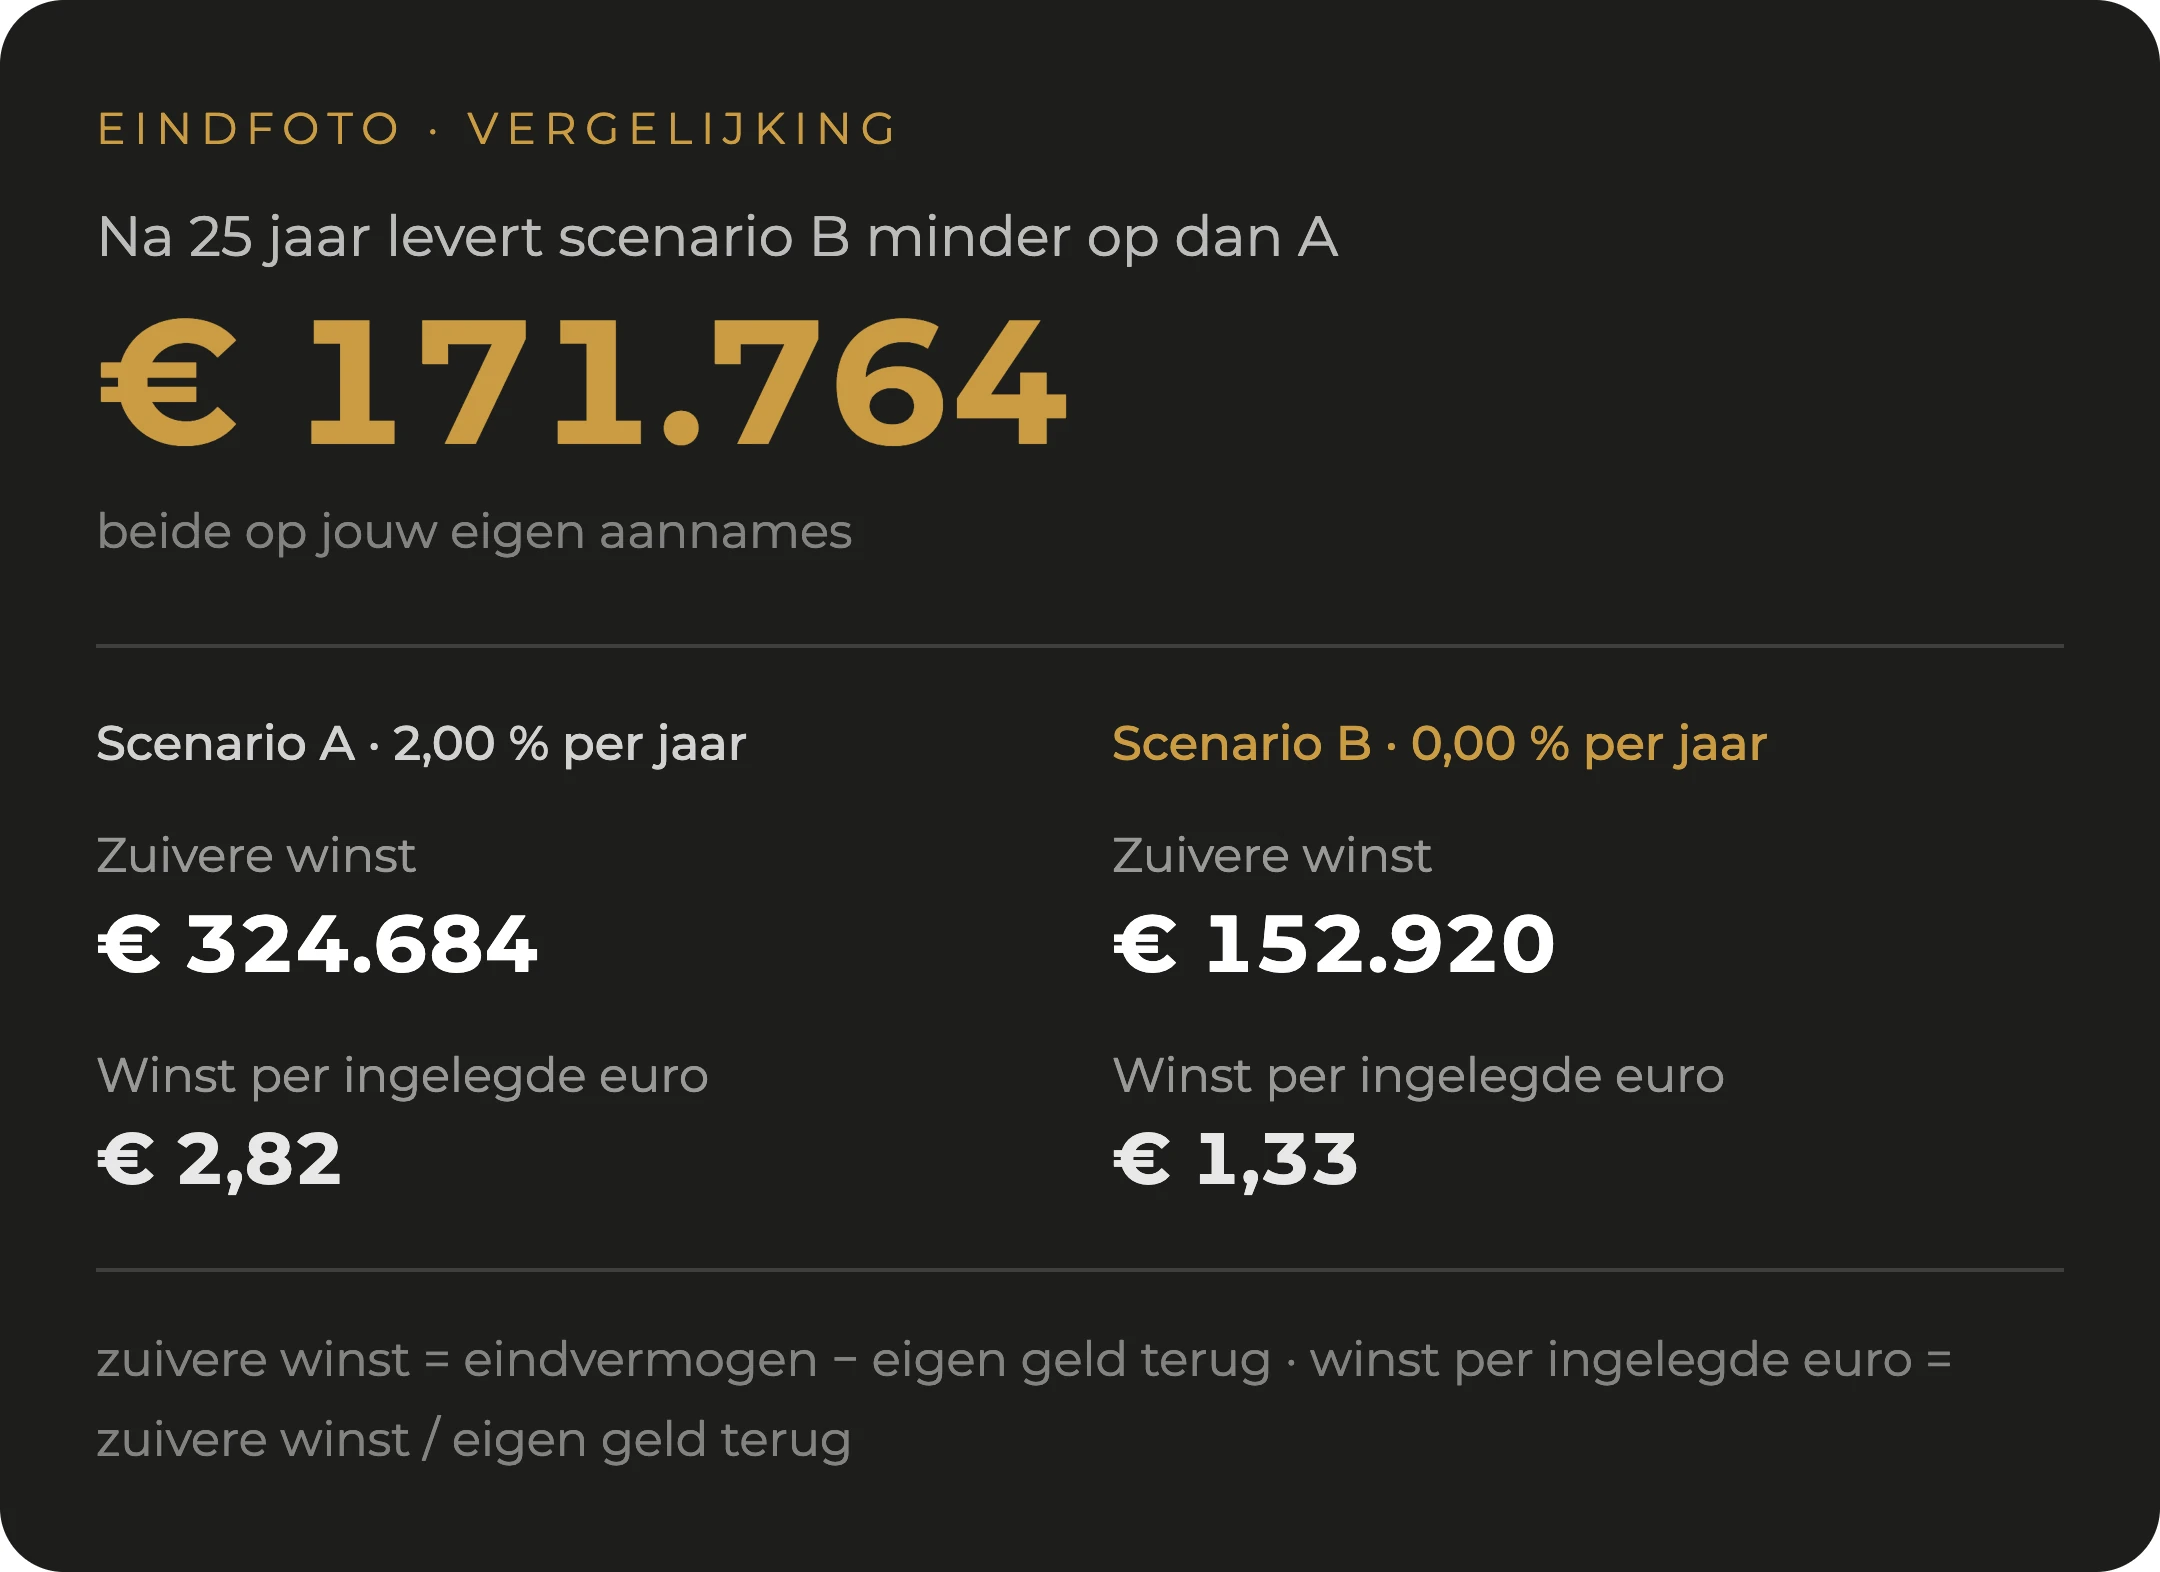
Op de aannames van dit fictieve voorbeeld: huur € 1.300 met 2 % indexering per jaar, 18 % kostenvoorziening, 2 % waardestijging per jaar, een lening van 300 maanden aan 3,3 %. Zuivere winst bij verkoop € 324.684. Nominaal, vóór inkomstenbelasting. Geen voorspelling en geen resultaat van een deelnemer.10

  1. Maand 1Cashflow is meteen positief · + € 91,25 per maand
  2. Na 4 jaar en 3 maandenBreak-even bij verkoop
  3. Maand 300Krediet volledig afbetaald
  4. Na 25 jaarEindfoto

Binnenzicht 08 · Prognose · TelefoonEchte interface, fictieve investeerder1

Voor Thomas, na 25 jaar: elke ingelegde euro brengt € 2,82 winst op.

Op de aannames van dit fictieve voorbeeld: huur € 1.300 met 2 % indexering per jaar, 18 % kostenvoorziening, 2 % waardestijging per jaar, een lening van 300 maanden aan 3,3 %. Zuivere winst bij verkoop € 324.684. Nominaal, vóór inkomstenbelasting. Geen voorspelling en geen resultaat van een deelnemer.10

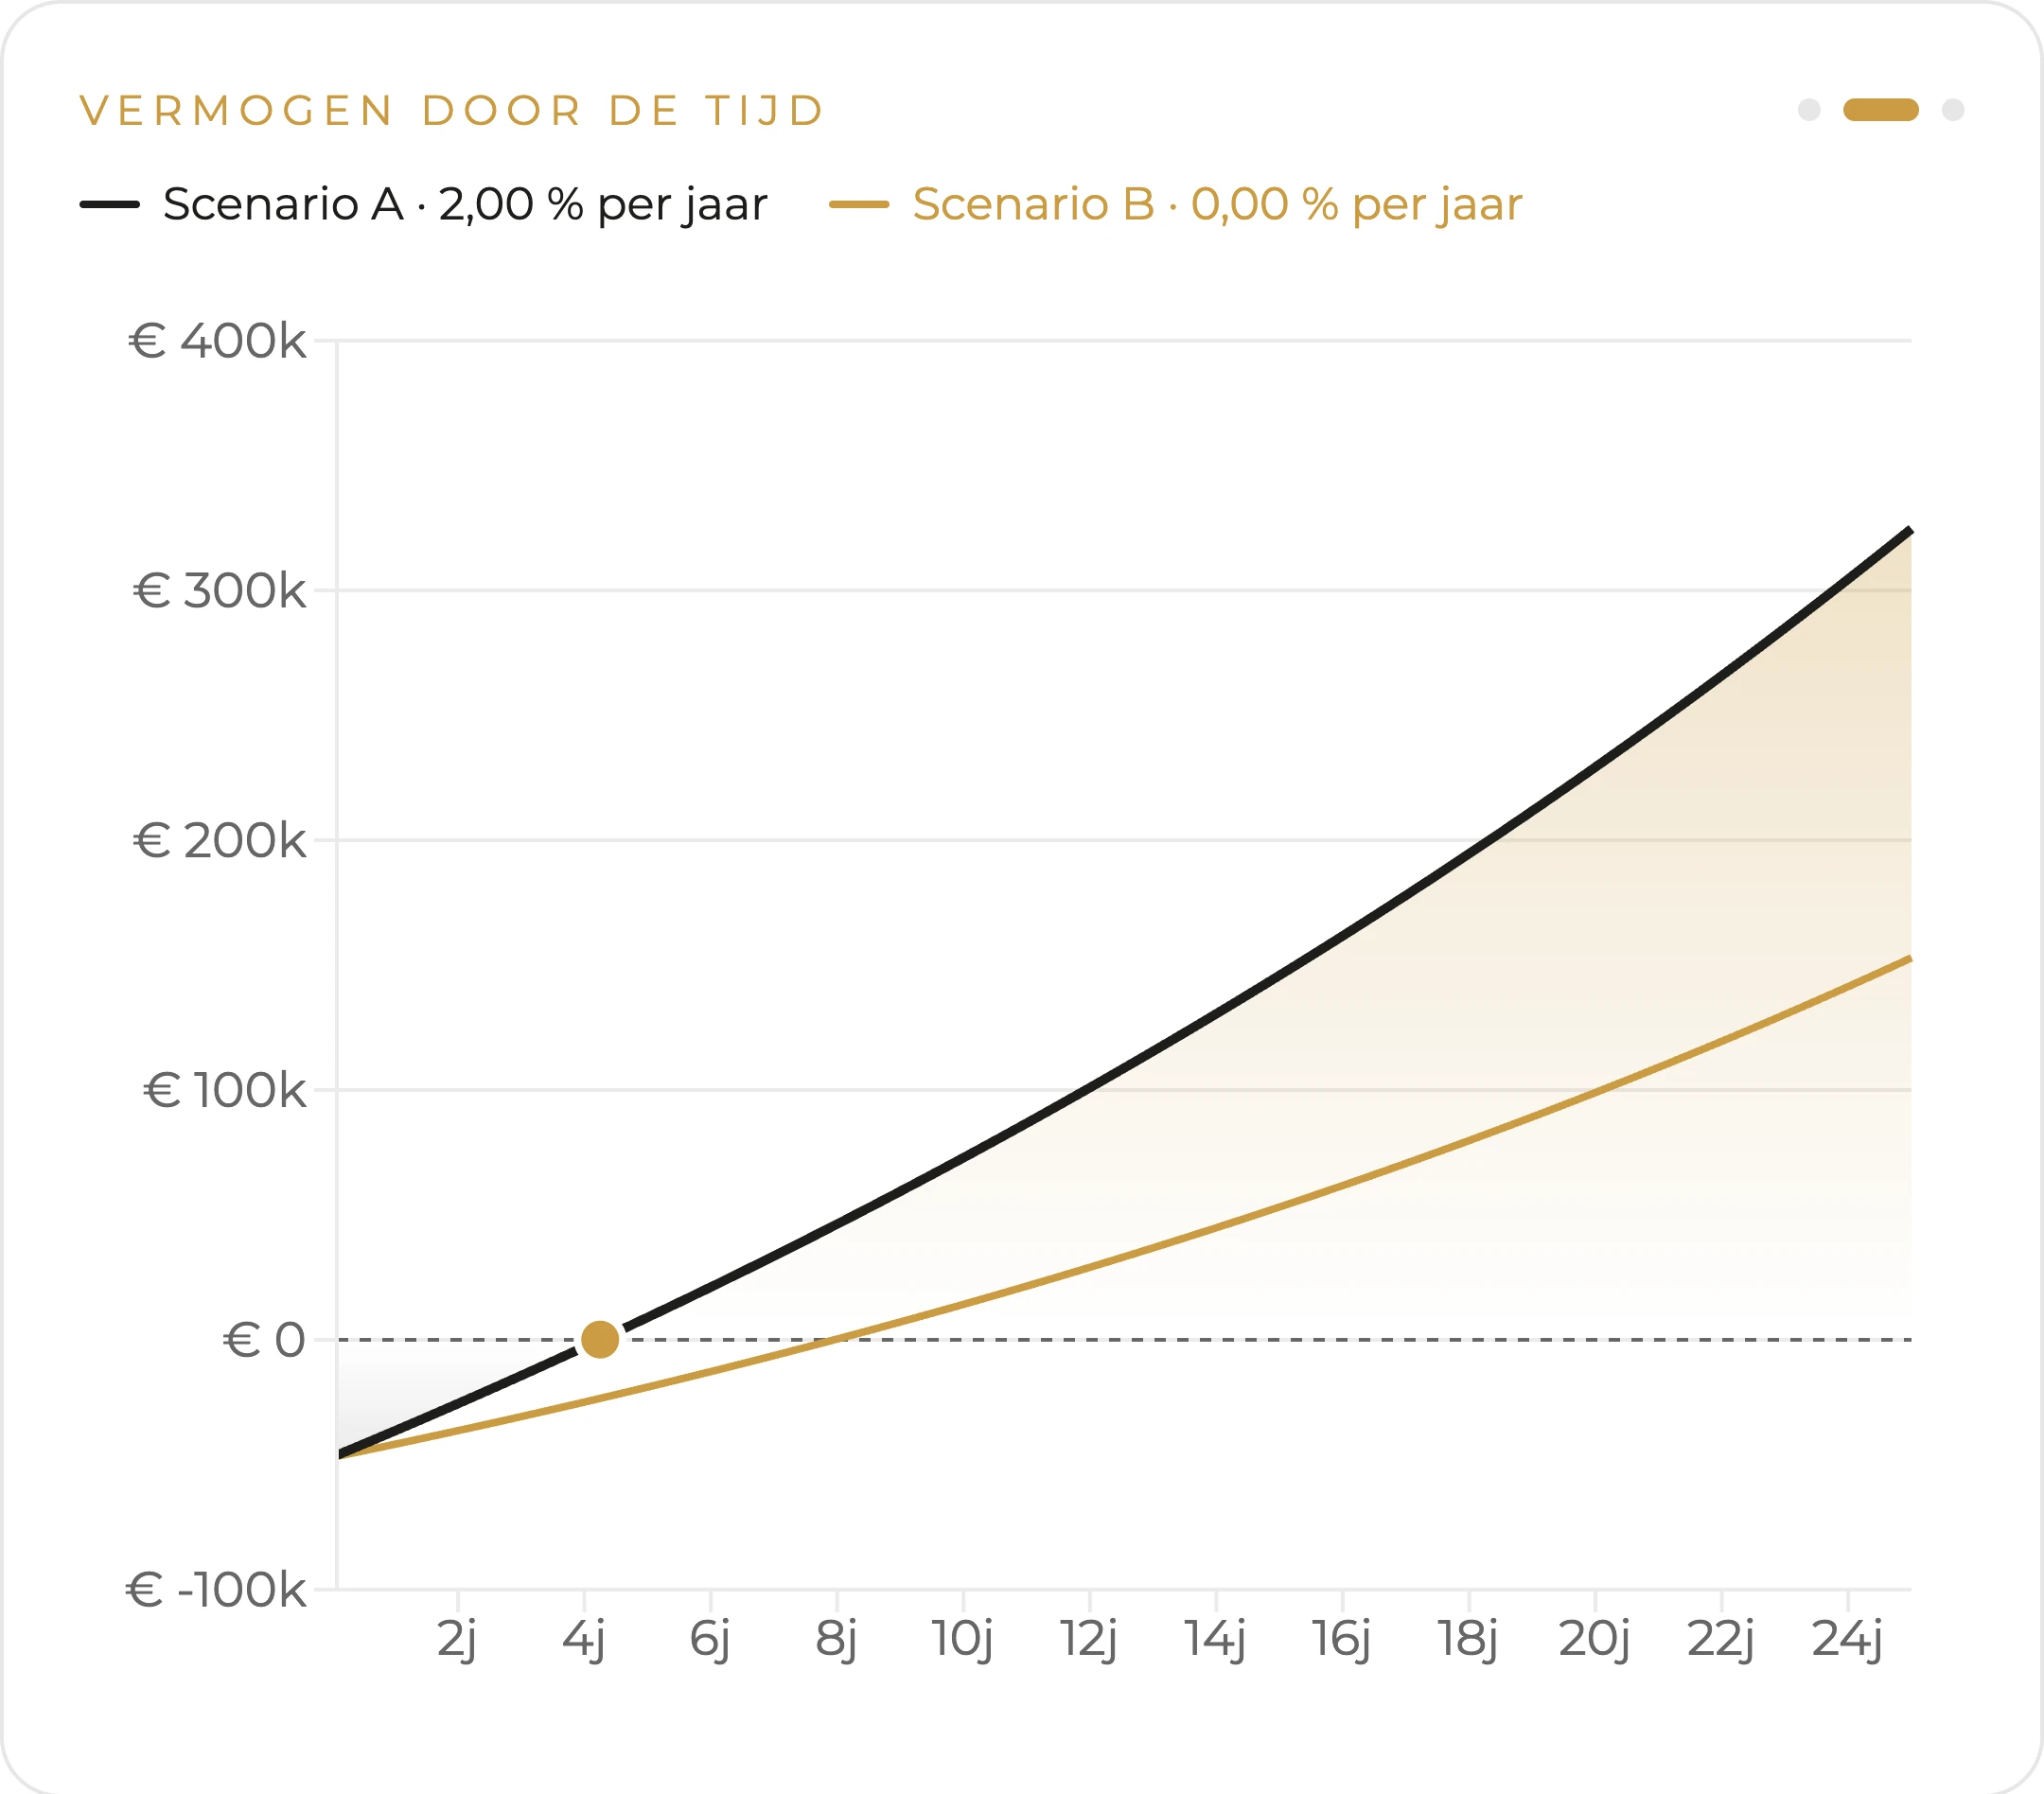
En als de waarde niet stijgt? Zet het ernaast.

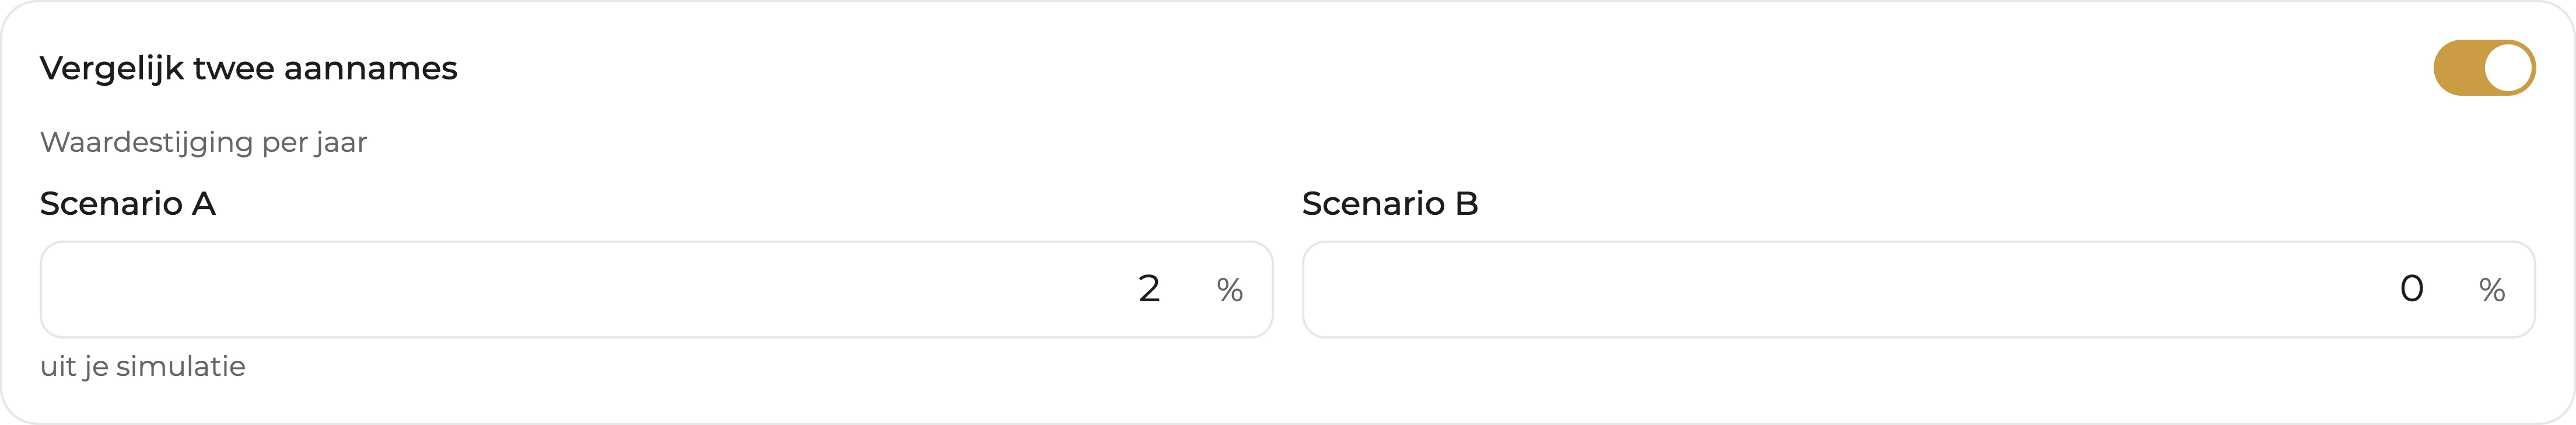
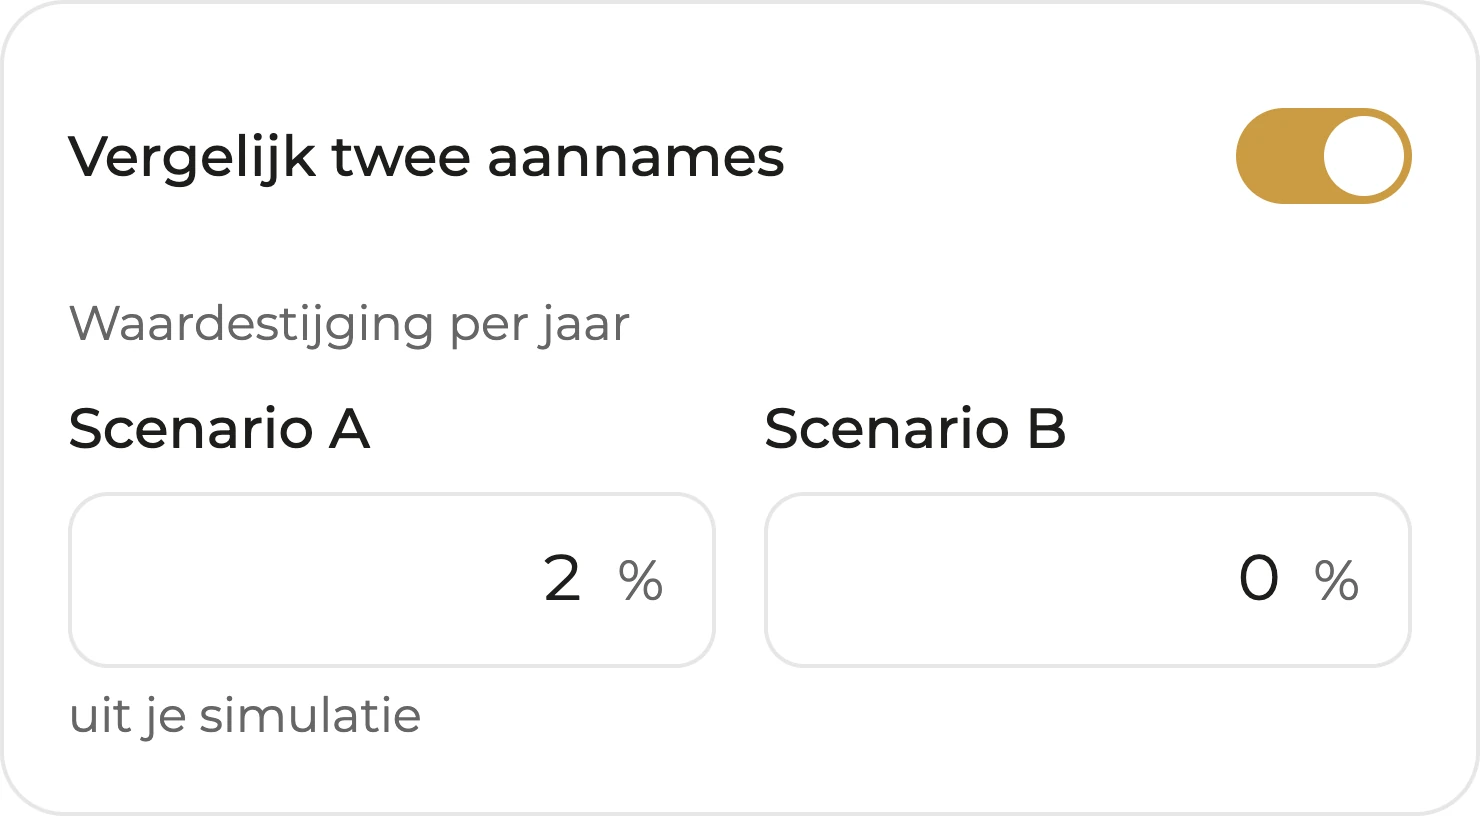
Twee aannames in dezelfde curve, met het verschil op een eigen kaart.

Binnenzicht 09 · Vergelijk twee aannames · ComponentEchte interface, fictieve investeerder1

Uit: één scenario met 2 % waardestijging per jaar, elke ingelegde euro brengt € 2,82 winst op, zuivere winst € 324.684. Aan: scenario B met 0,00 % waardestijging in dezelfde curve. Zuivere winst € 152.920, € 1,33 per ingelegde euro; na 25 jaar levert scenario B € 171.764 minder op dan A.

Op de bezichtiging

En de buurt?

Locatie

Je buurt, zwart op wit. Met de bron erbij.

Een locatierapport in ongeveer een halve minuut, voor adressen in 284 van de 285 Vlaamse gemeenten.11 Prijsdynamiek, inkomensevolutie, bereikbaarheid, omgevingsrisico en instapniveau, tegenover Vlaanderen en de buurgemeenten, met bron en peildatum bij elk cijfer. Een ontwikkeling zonder geldige bron haalt het rapport niet.

Ingekort tot zes seconden. Doorgaans duurt het ongeveer een halve minuut. Opnames van de echte interface.

Het locatierapport doorloopt zes stappen: adres gevonden, prijsdata geladen, inkomens vergeleken, omgeving onderzocht, ontwikkelingssignalen geverifieerd en profiel berekend. Het resultaat voor Paalstraat 112 in Schoten: Groeilocatie.

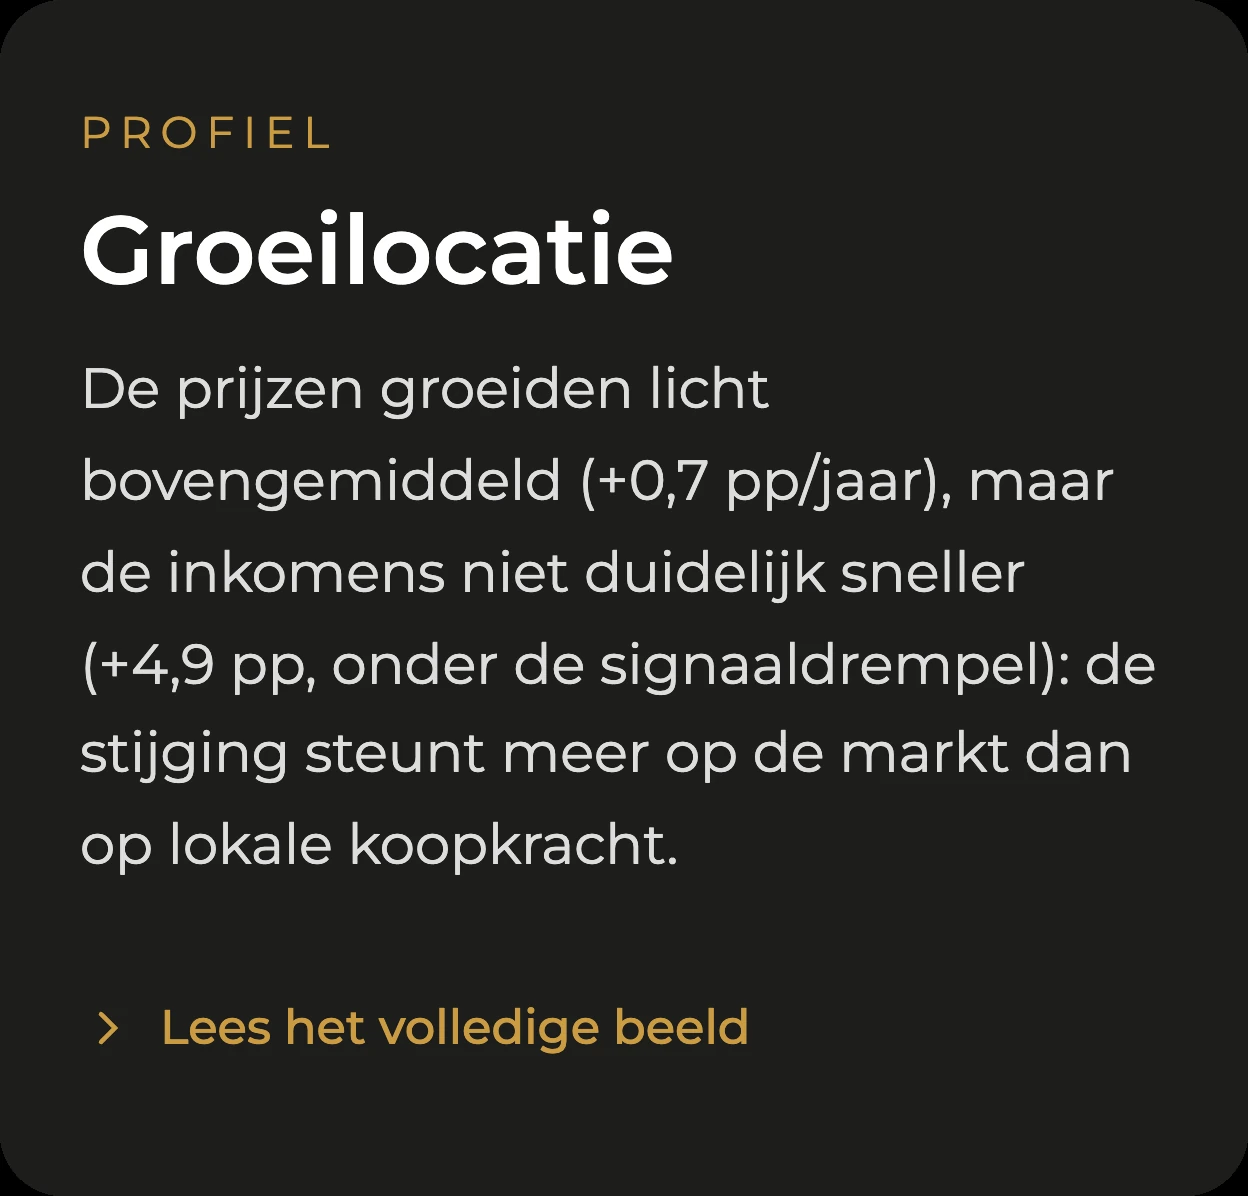
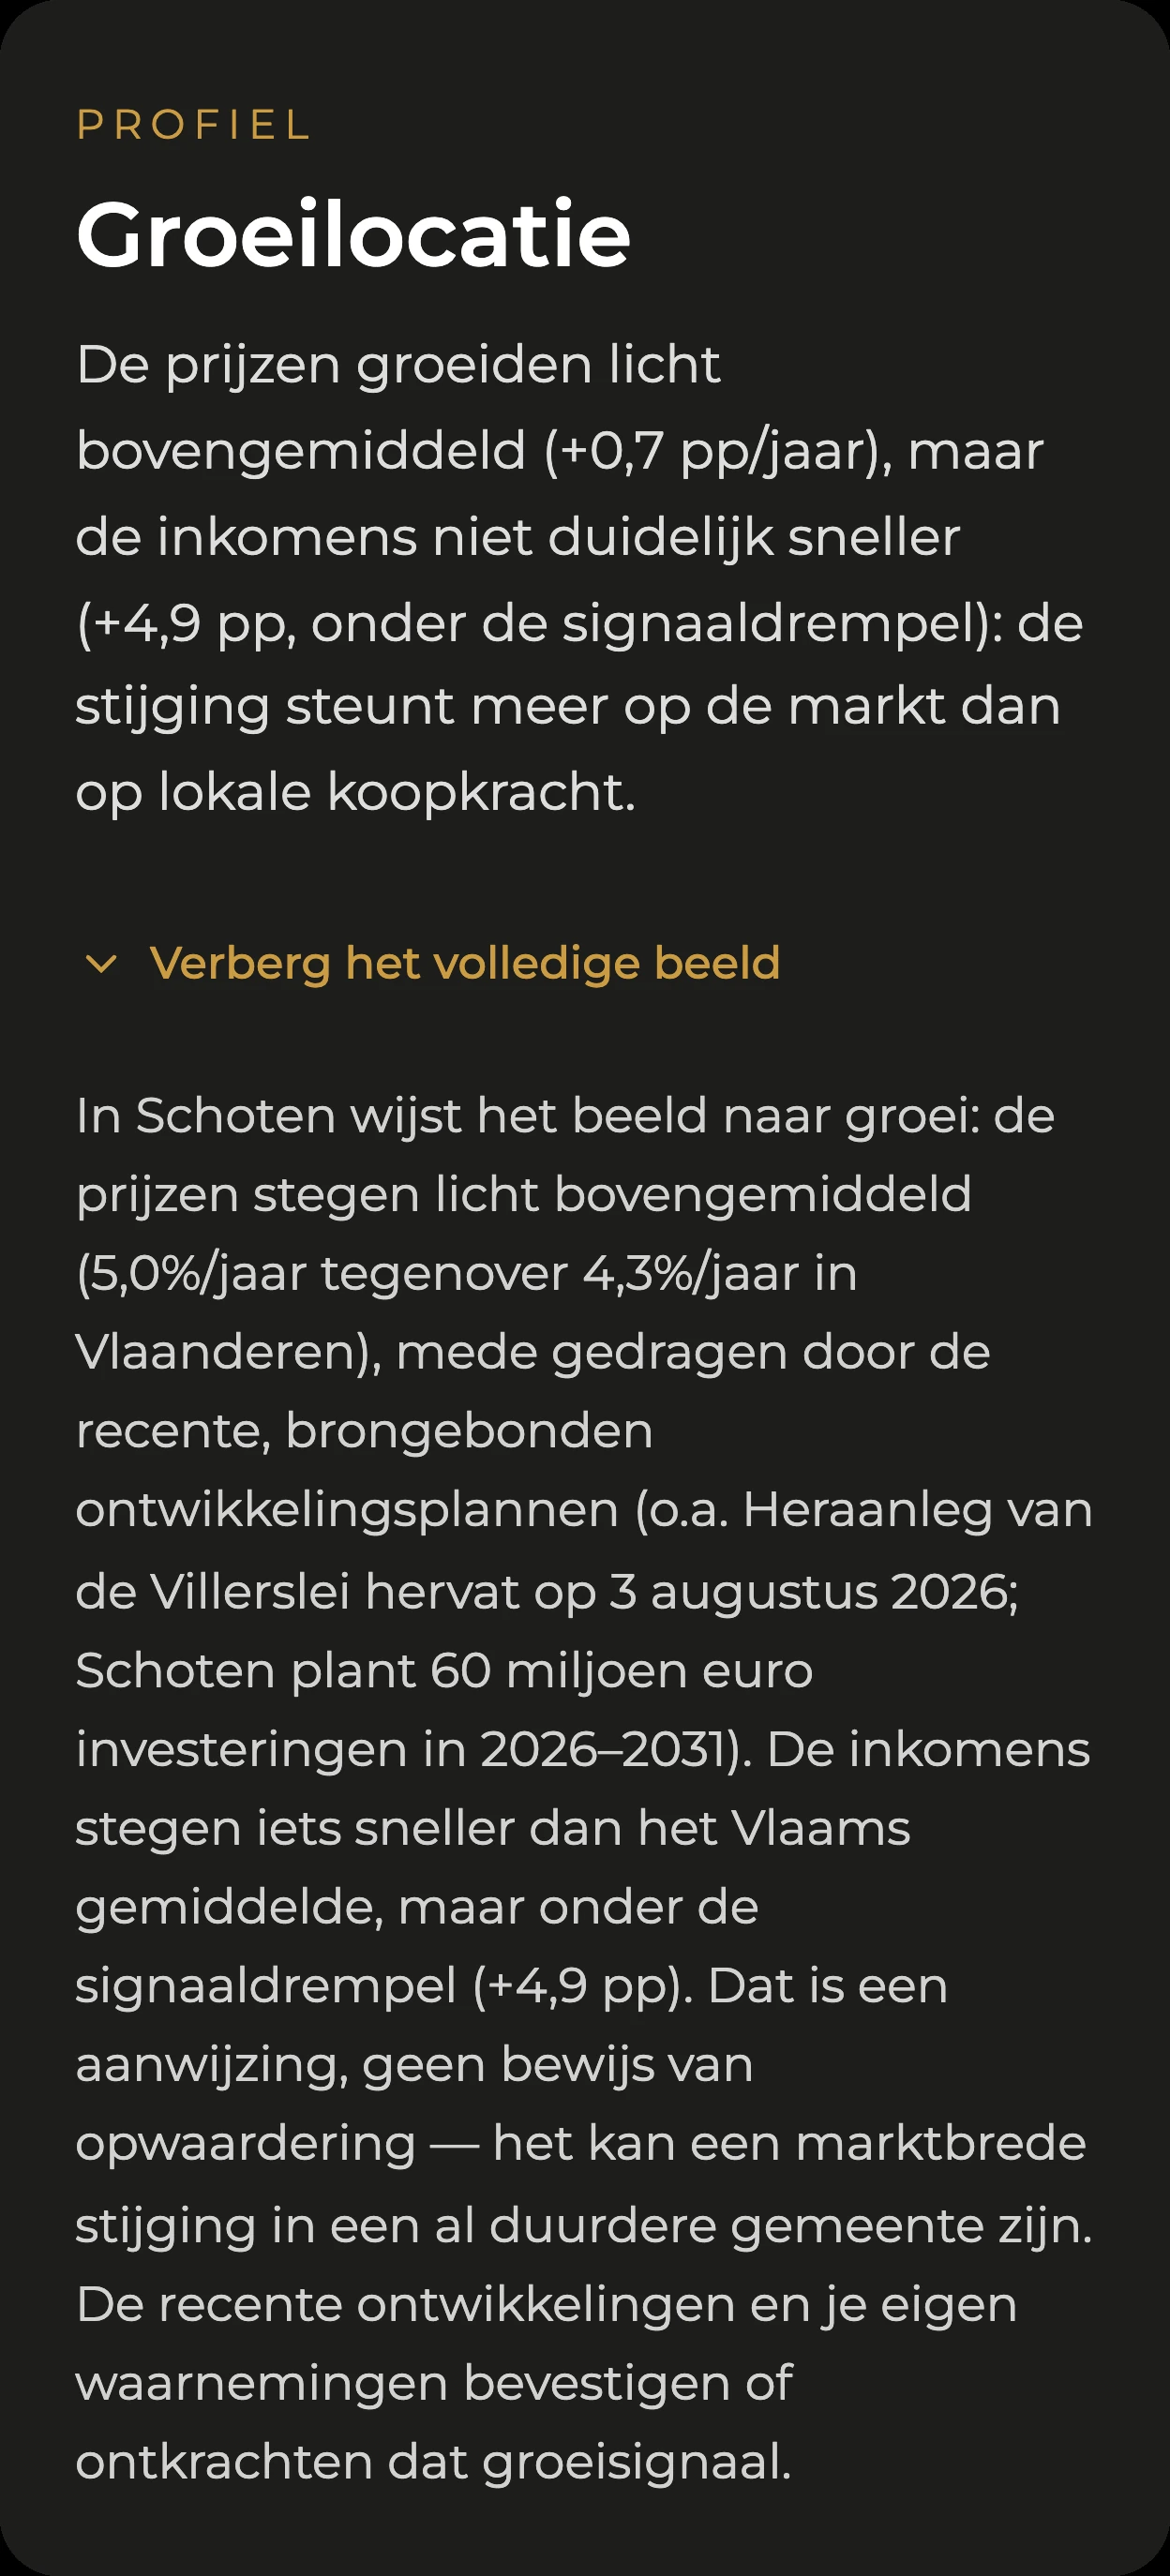
Profiel zoals de motor het berekent voor Paalstraat 112, 2900 Schoten. pp = procentpunt verschil met Vlaanderen. Prijzen per jaar, inkomens over de hele periode.

Profiel: Groeilocatie. De prijzen groeiden licht bovengemiddeld (+0,7 pp/jaar), maar de inkomens niet duidelijk sneller (+4,9 pp, onder de signaaldrempel): de stijging steunt meer op de markt dan op lokale koopkracht.

Prijsgroei per jaar, 2015–2025 · Schoten tegenover zijn buren · Bron: Statbel, peiljaar 2025

Prijsgroei per jaar van 2015 tot 2025, gemeente en buurgemeenten: Brasschaat 5,9 %, Antwerpen 5,3 %, Schoten 5,0 %, Schilde 4,8 %, Brecht 4,4 %, Vlaanderen 4,3 %, Wijnegem 3,0 %.

Binnenzicht 10 · Locatierapport · Telefoon en componentenEchte interface, fictieve investeerder1

Aan tafel bij de bank

Ben ik klaar voor de bank?

Bankdossier

Leg het op tafel. Laat het narekenen.

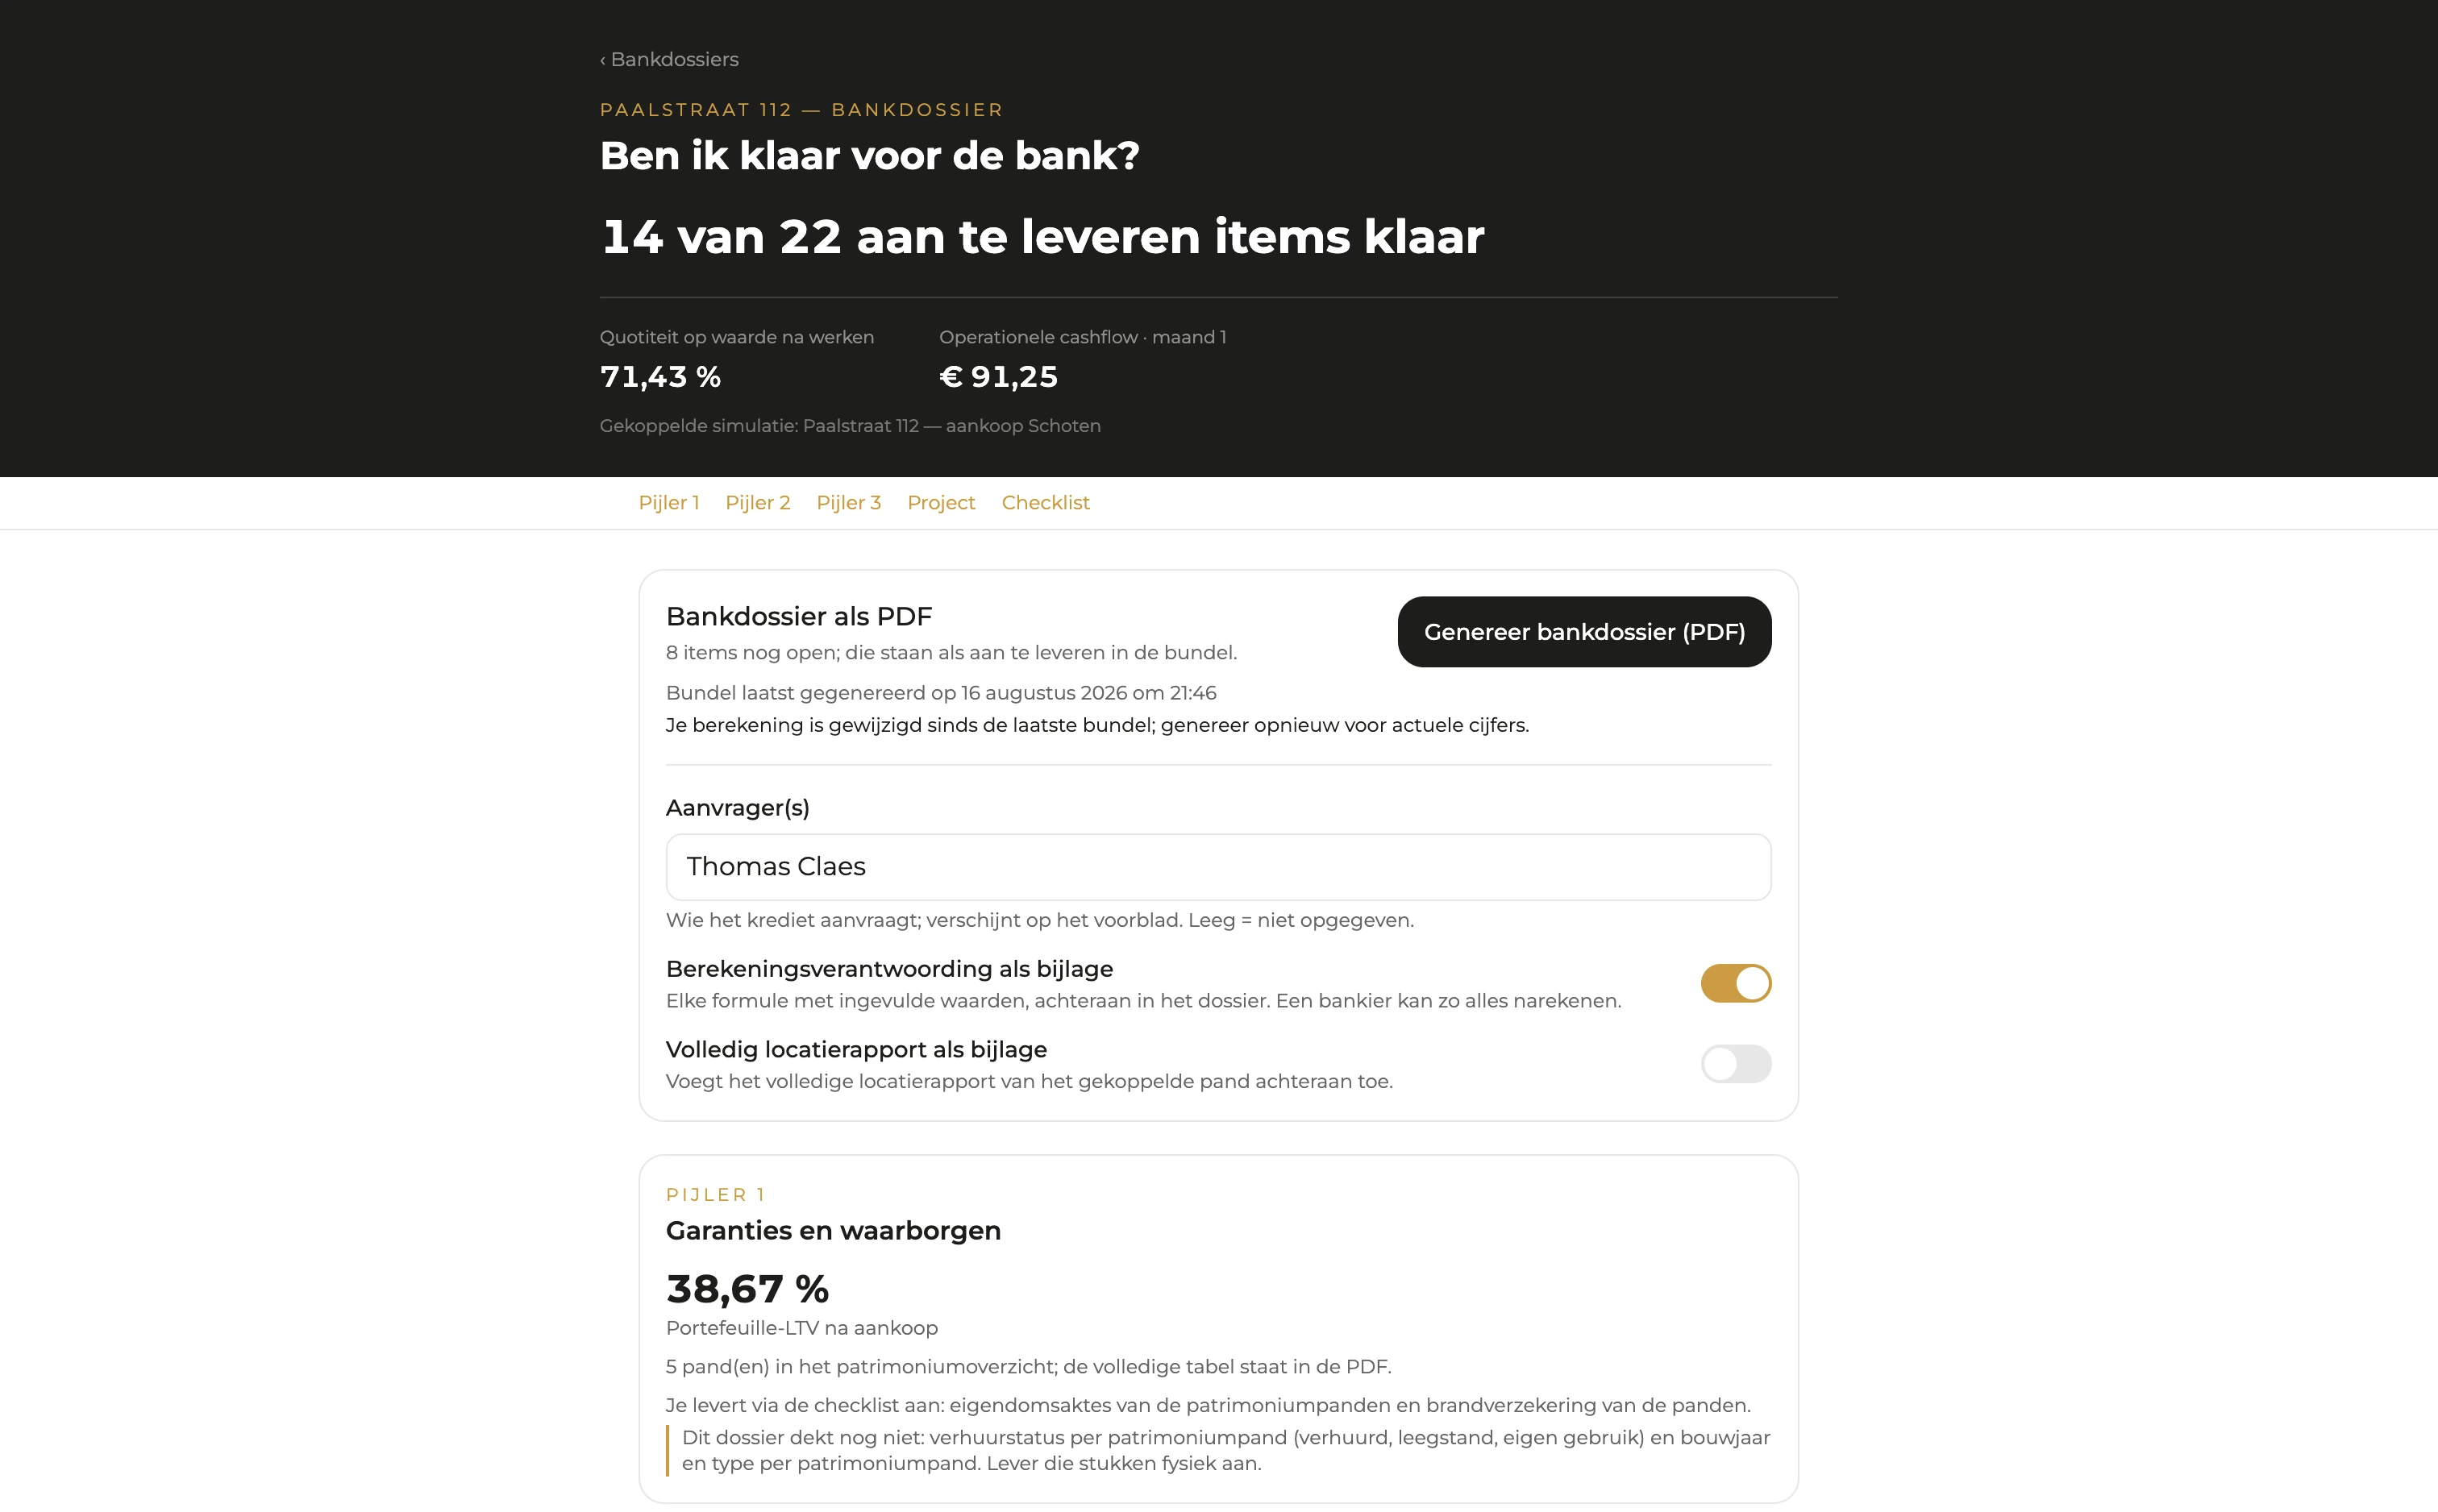
Je dossier op de drie pijlers die een bank bekijkt: garanties en waarborgen, terugbetalingscapaciteit en beschikbare middelen.12 Met je volledige patrimonium, het nieuwe project en een checklist van 27 stukken in zes rubrieken, met bij elk stuk waar je het vindt. Welke gelden, hangt af van je situatie: voor Thomas zijn het er 22. Achteraan staat elke formule met ingevulde waarden.

TikKlik op Genereer bankdossier (PDF), of scroll verder.

Binnenzicht 11 · Bankdossier · LaptopEchte interface, fictieve investeerder1
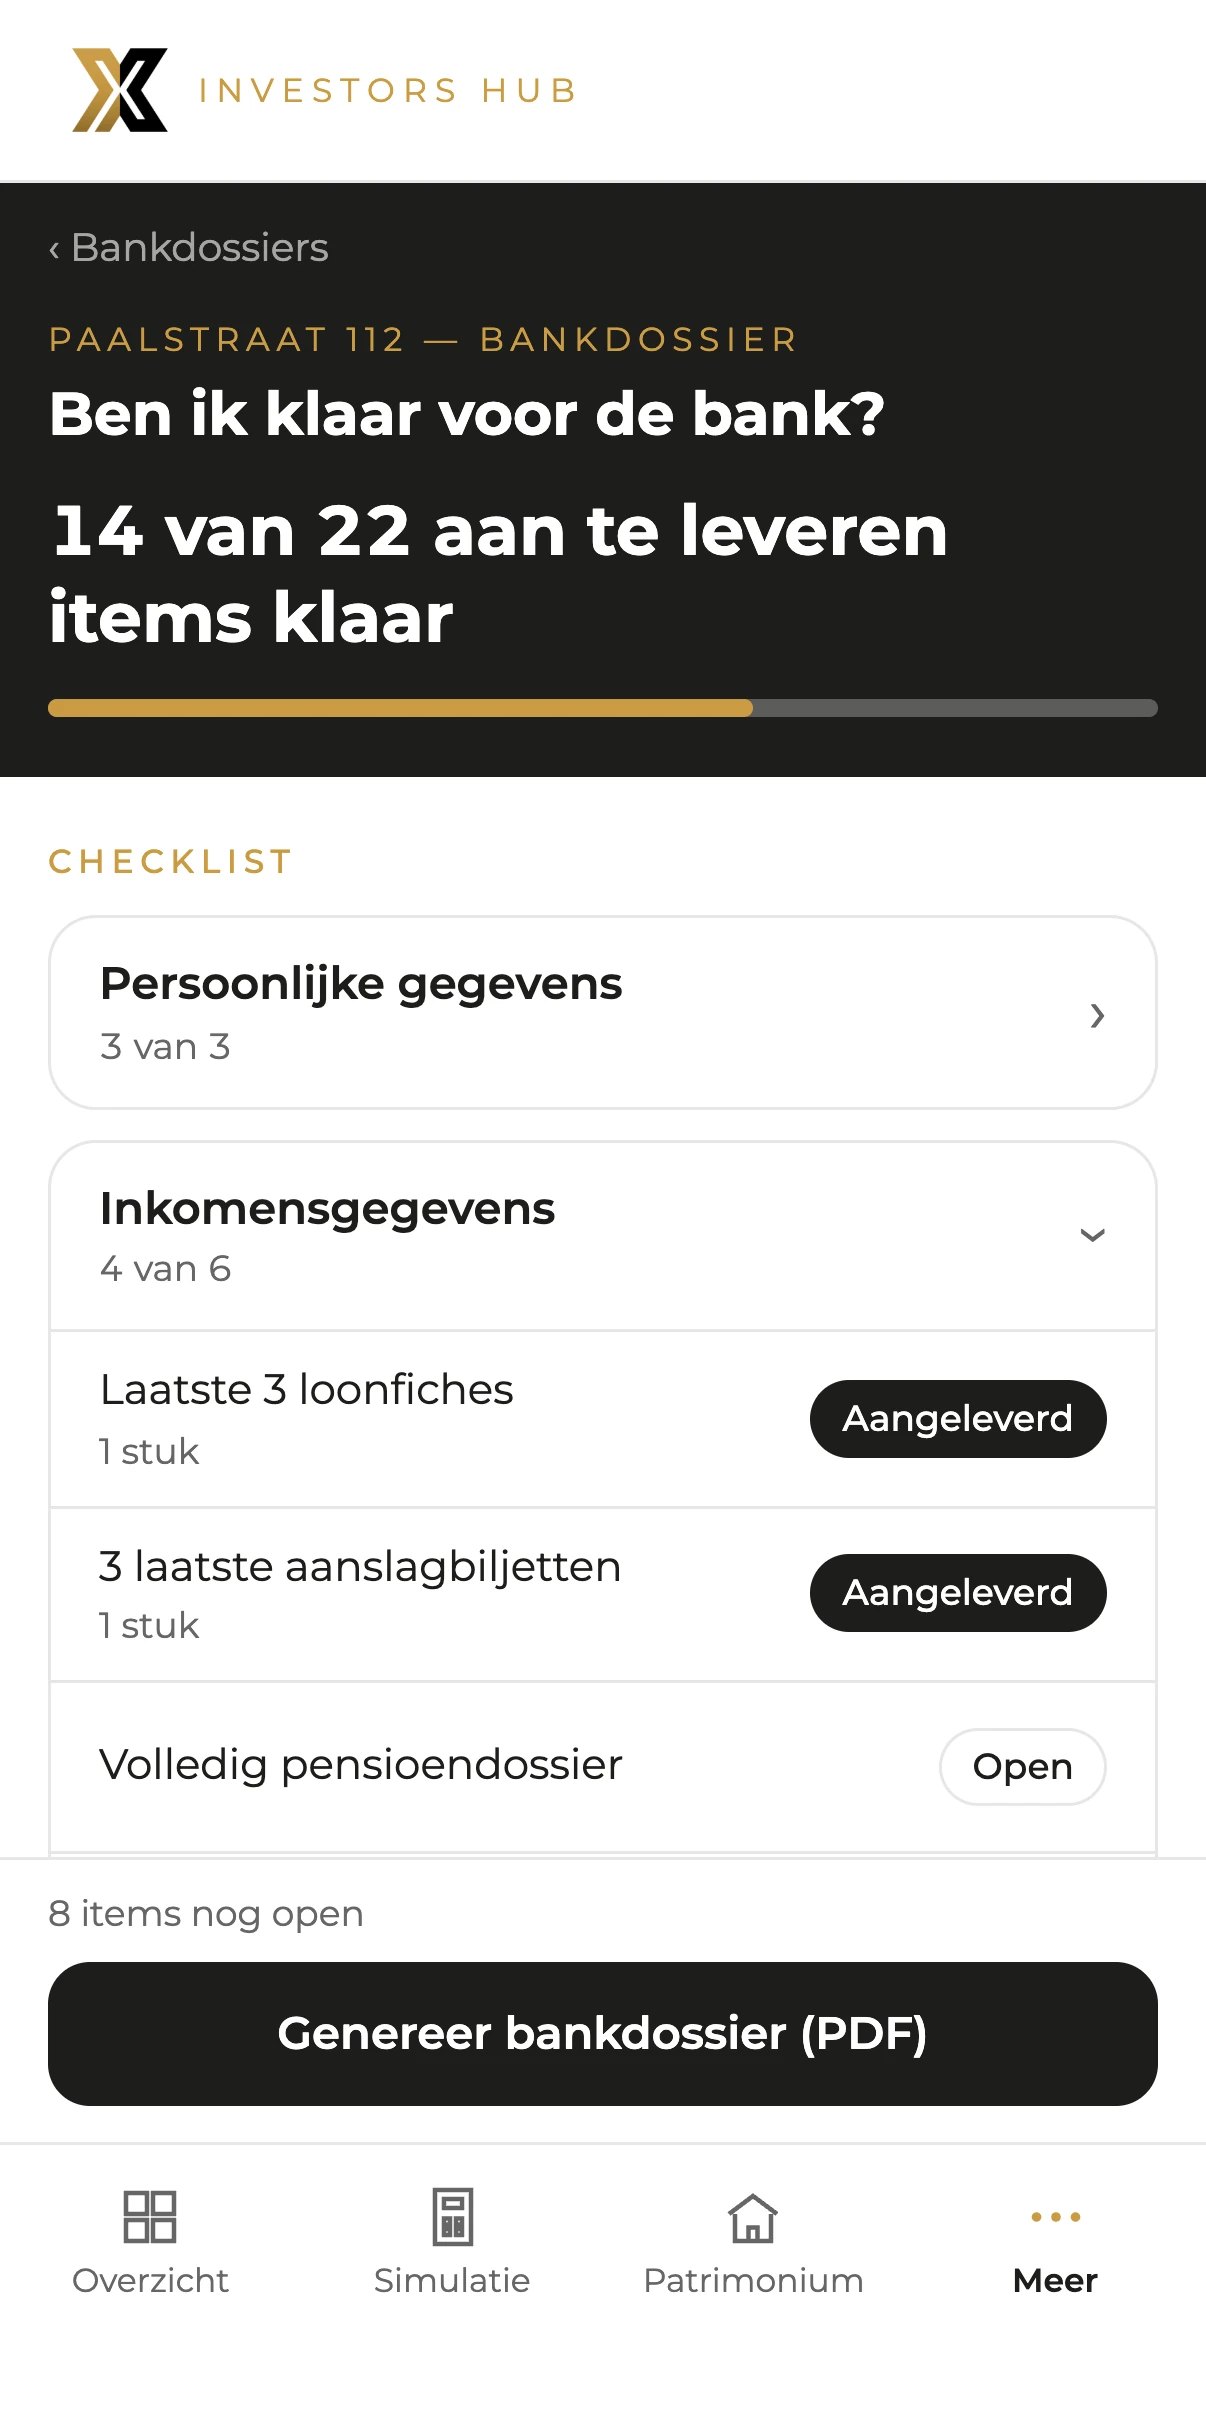
Binnenzicht 11 · Bankdossier · TelefoonEchte interface, fictieve investeerder1 Tik op Genereer bankdossier (PDF), of scroll verder.

Bankdossier Paalstraat 112, 2900 Schoten: 14 van 22 aan te leveren items klaar. Pijler 1, portefeuille-LTV na aankoop: 38,67 %. Pijler 2, de huur dekt alle maandlasten: 141,89 %. Pijler 3, eigen inbreng bij start: € 115.208.

Voorbereid aan tafel.

Investors Hub stuurt niets door. Je bezorgt je dossier zelf; de bank beslist.12

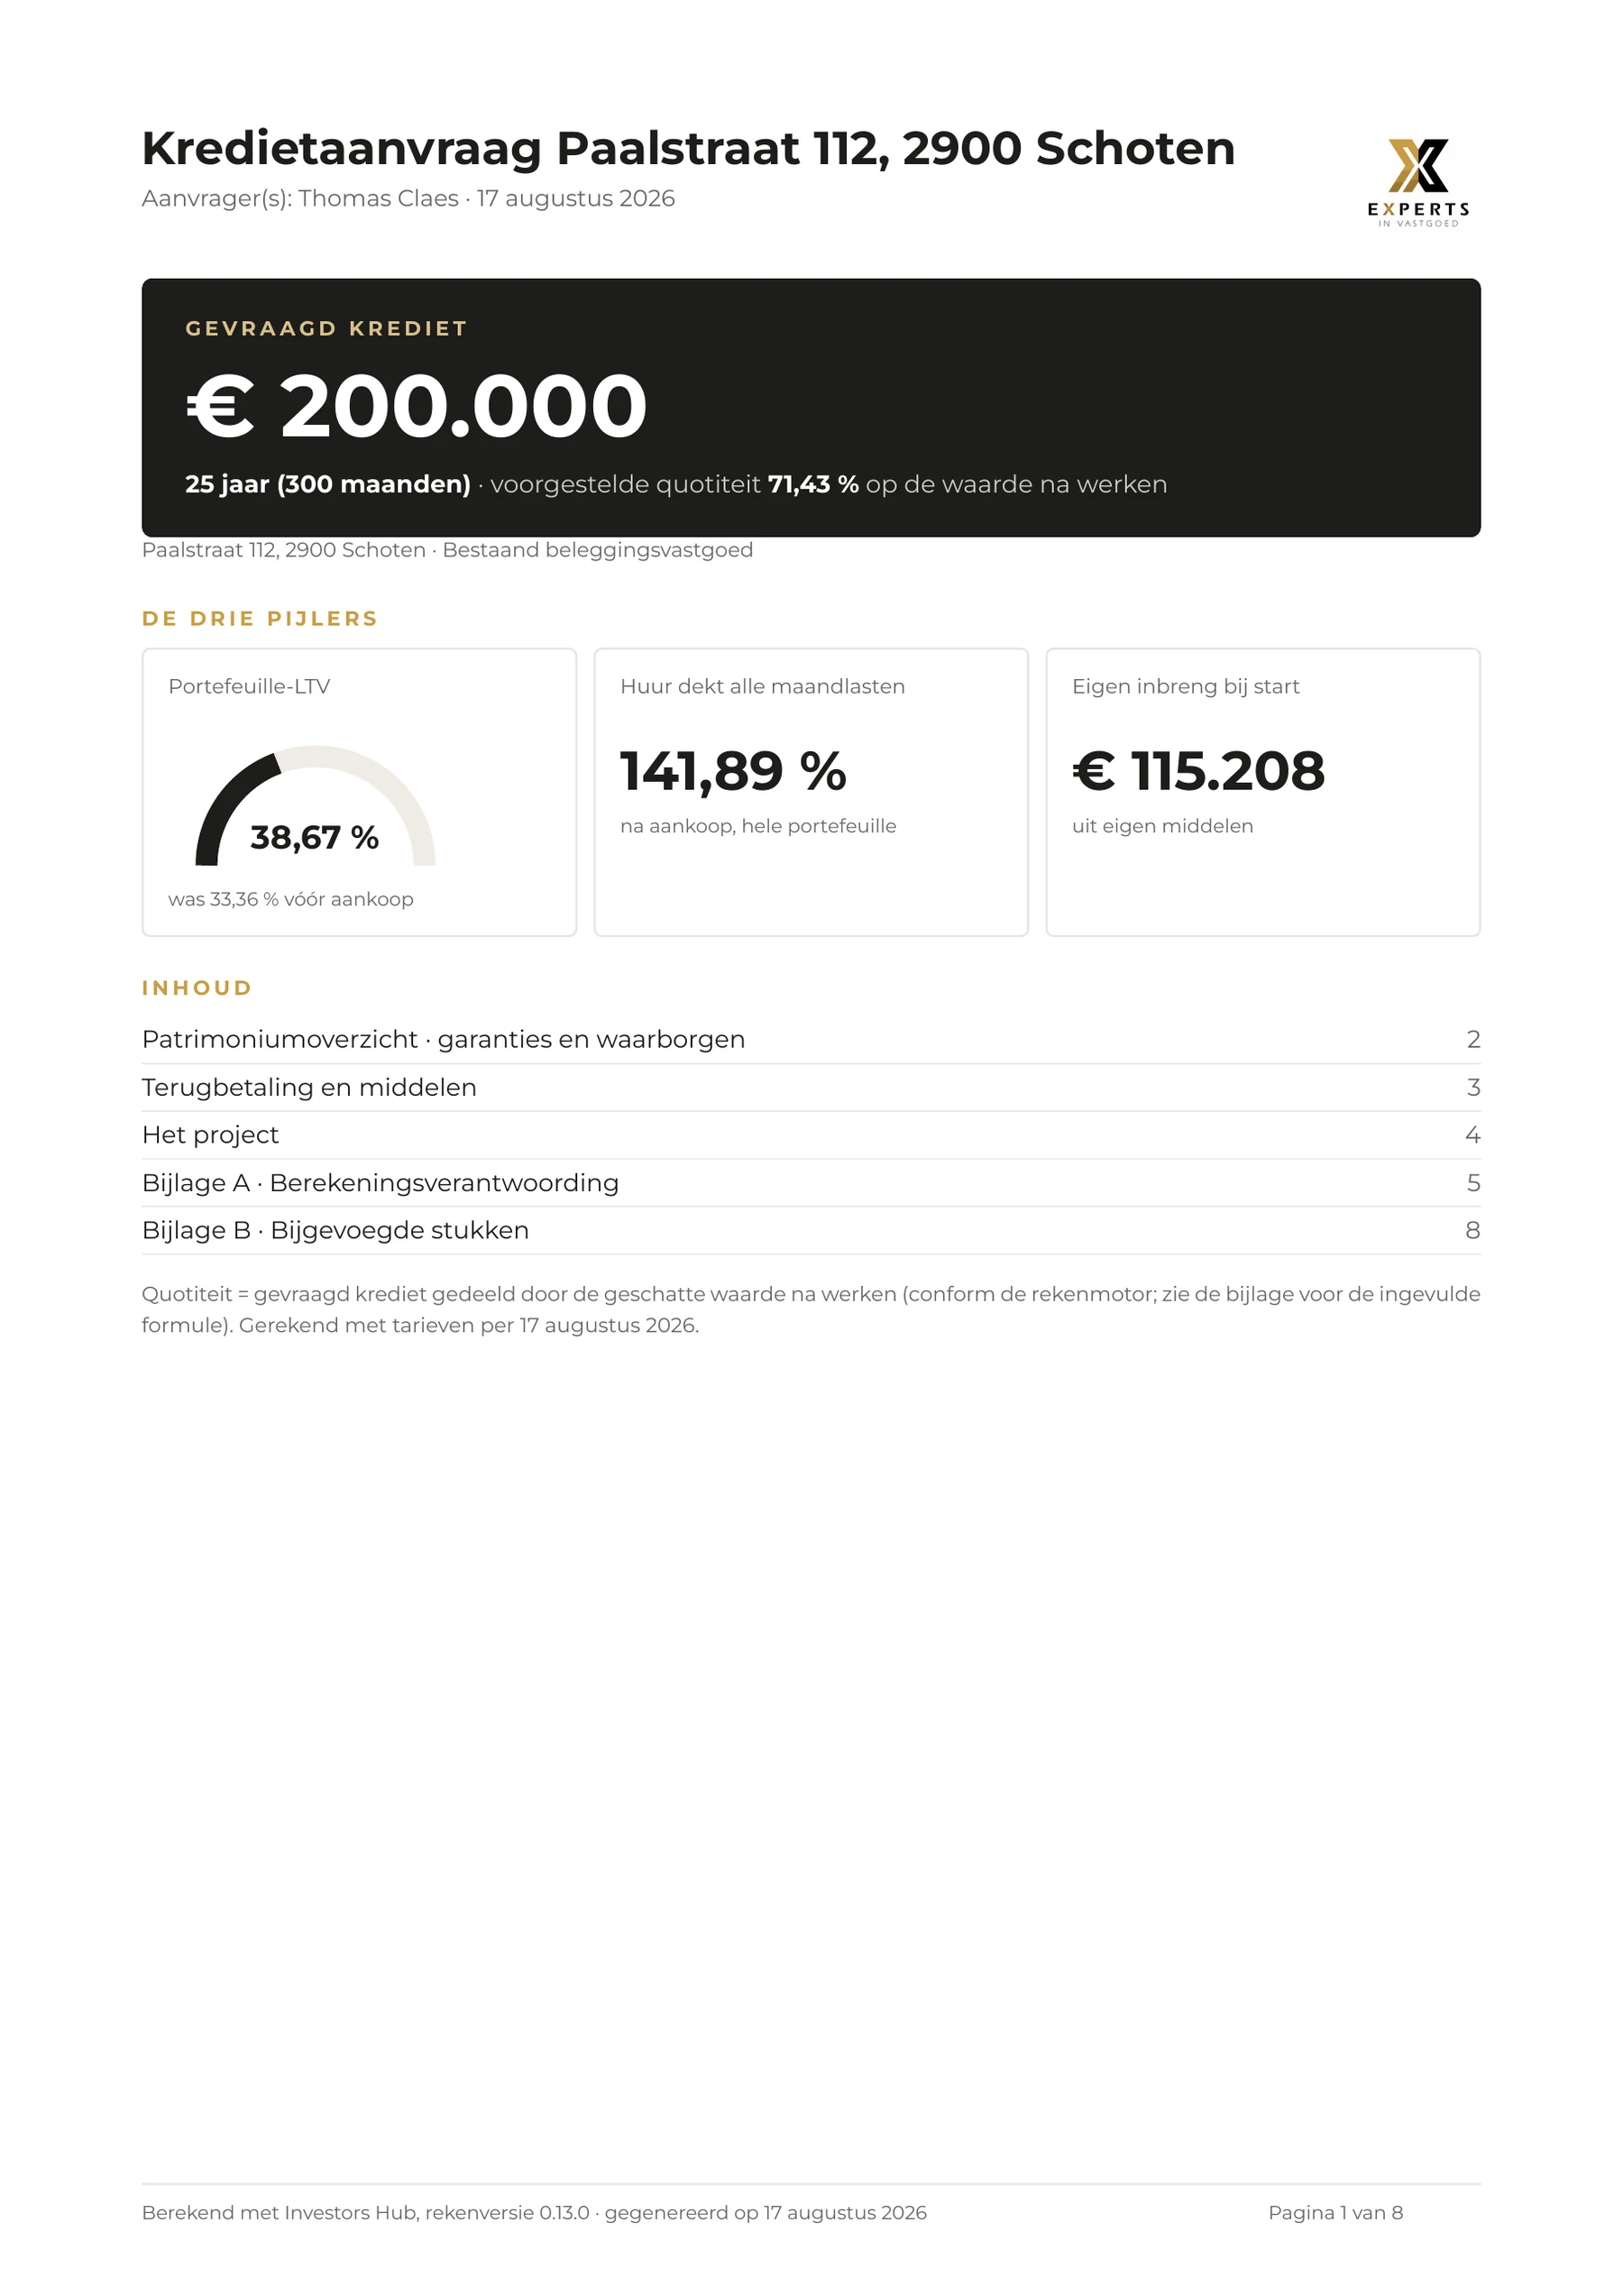
  1. Voorblad van het bankdossier, Paalstraat 112, 2900 Schoten, aanvrager Thomas Claes. Gevraagd krediet € 200.000,00 over 25 jaar, voorgestelde quotiteit 71,43 % op de waarde na werken. De drie pijlers: portefeuille-LTV 38,67 %, huur dekt alle maandlasten 141,89 %, eigen inbreng bij start € 115.208.

    Voorblad · je dossier en de drie pijlers

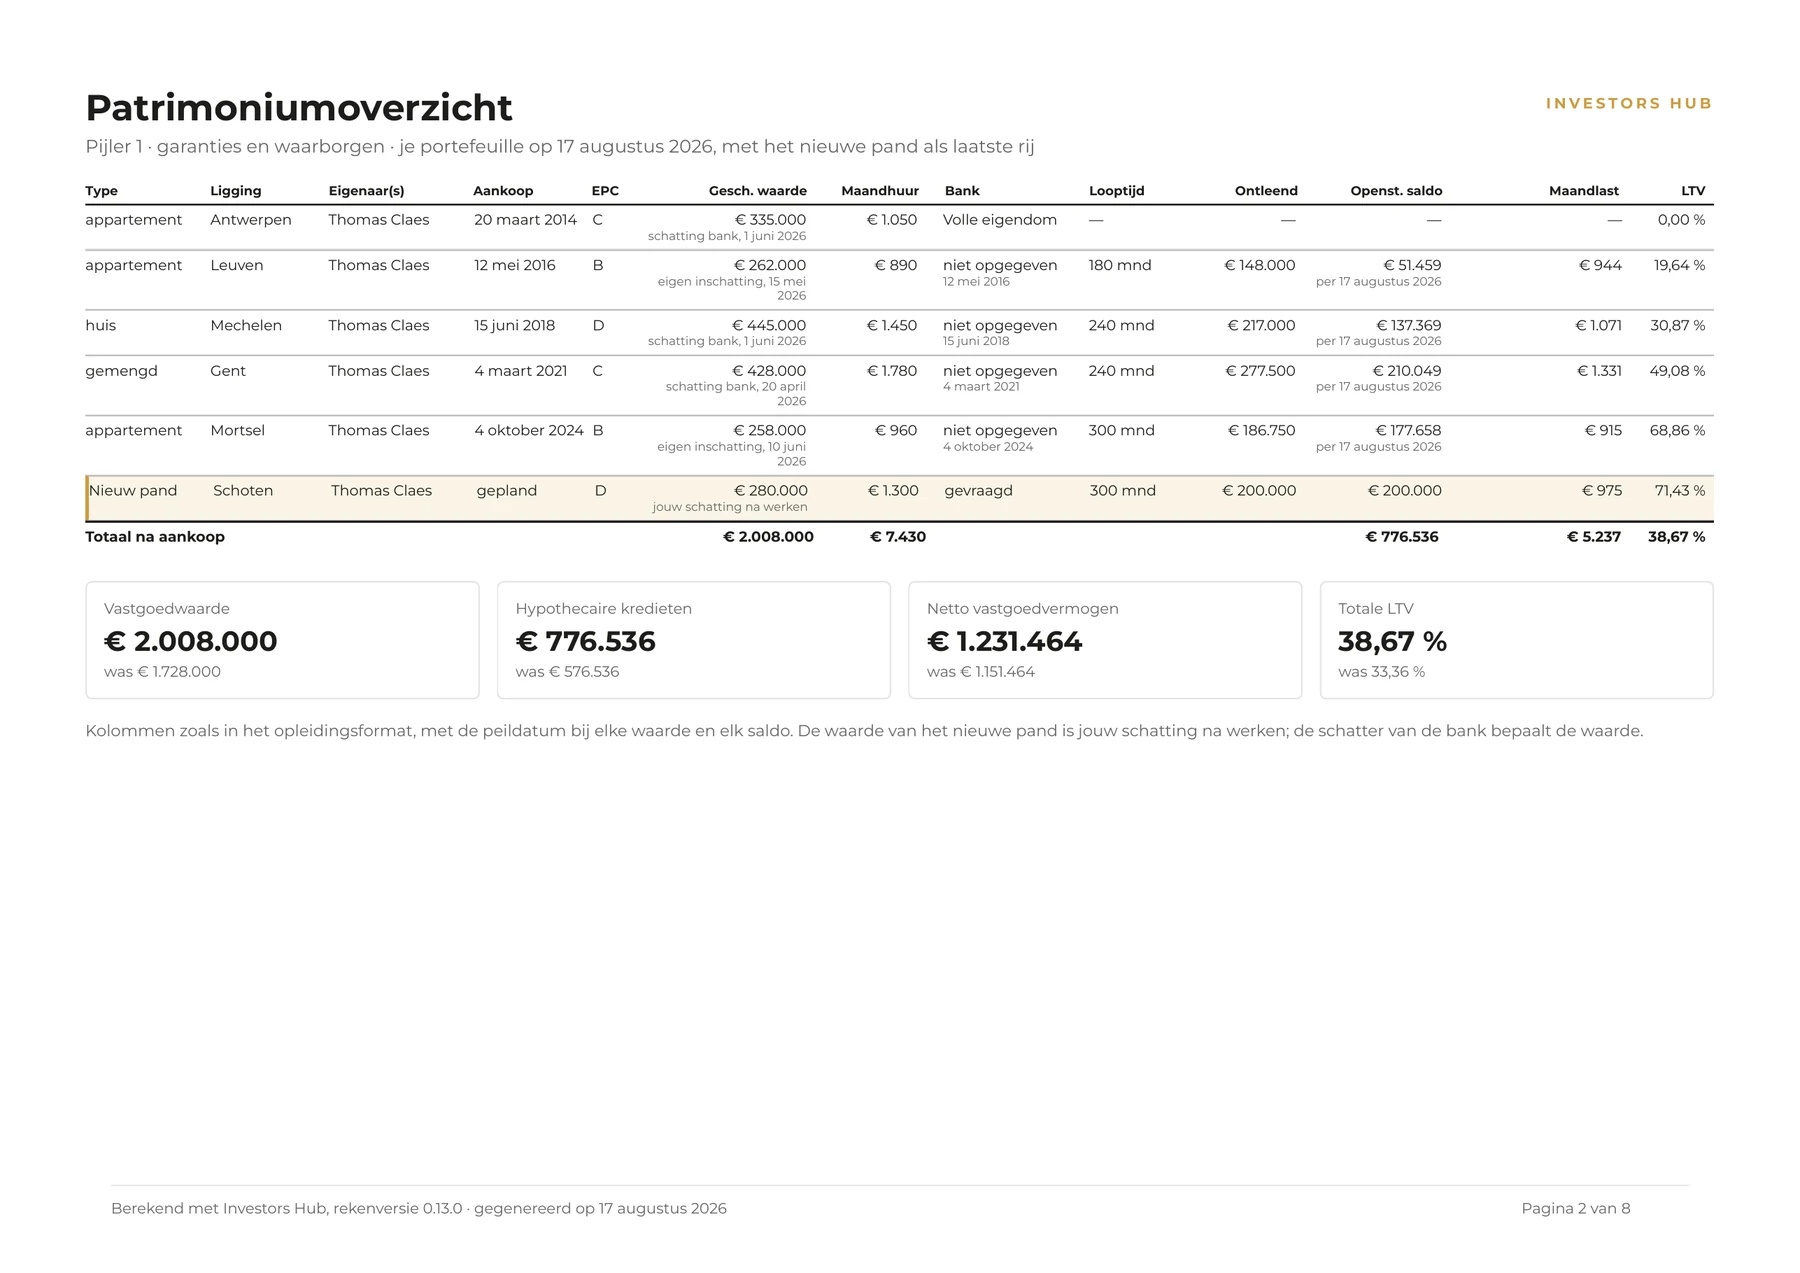
  2. Patrimoniumoverzicht: vijf panden in Antwerpen, Leuven, Mechelen, Gent en Mortsel, met het nieuwe pand in Schoten als zesde rij. Netto vastgoedvermogen na aankoop € 1.231.464,37, totale LTV 38,67 %.

    Patrimoniumoverzicht · vijf panden, het nieuwe als zesde rij

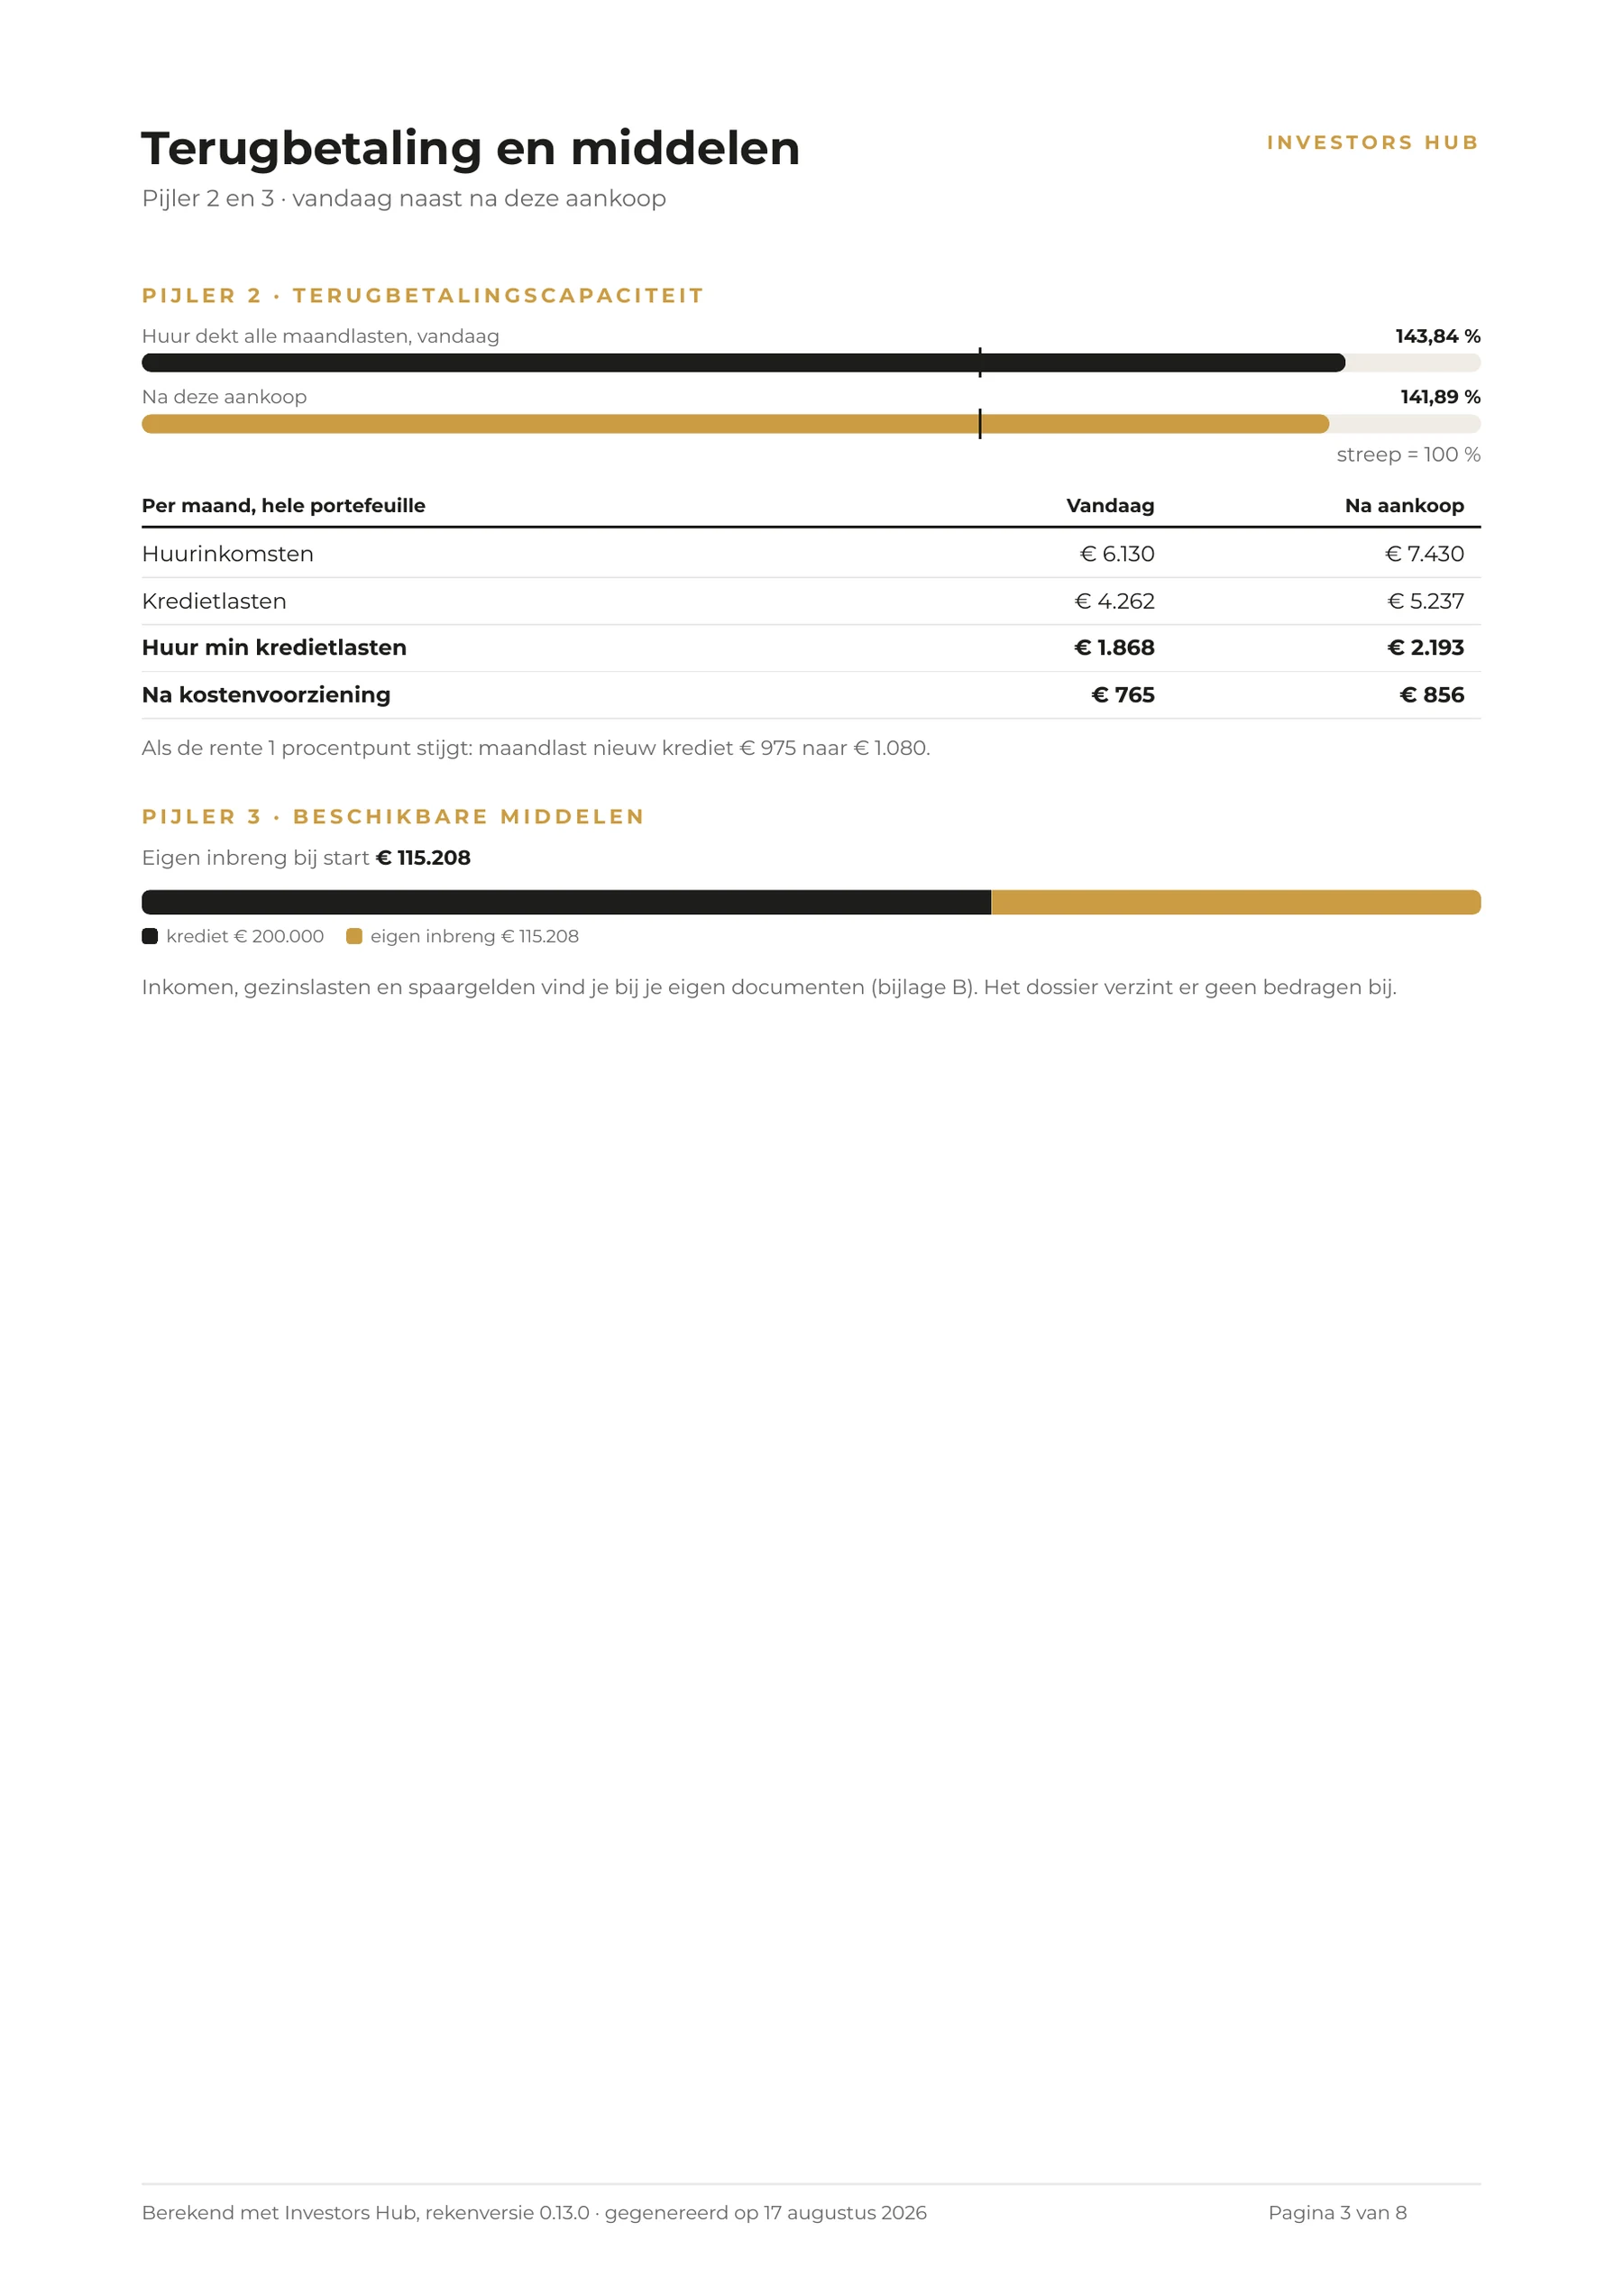
  3. Terugbetaling en middelen: de huur dekt alle maandlasten, vandaag 143,84 % en na deze aankoop 141,89 %. Eigen inbreng bij start € 115.208.

    Terugbetaling en middelen

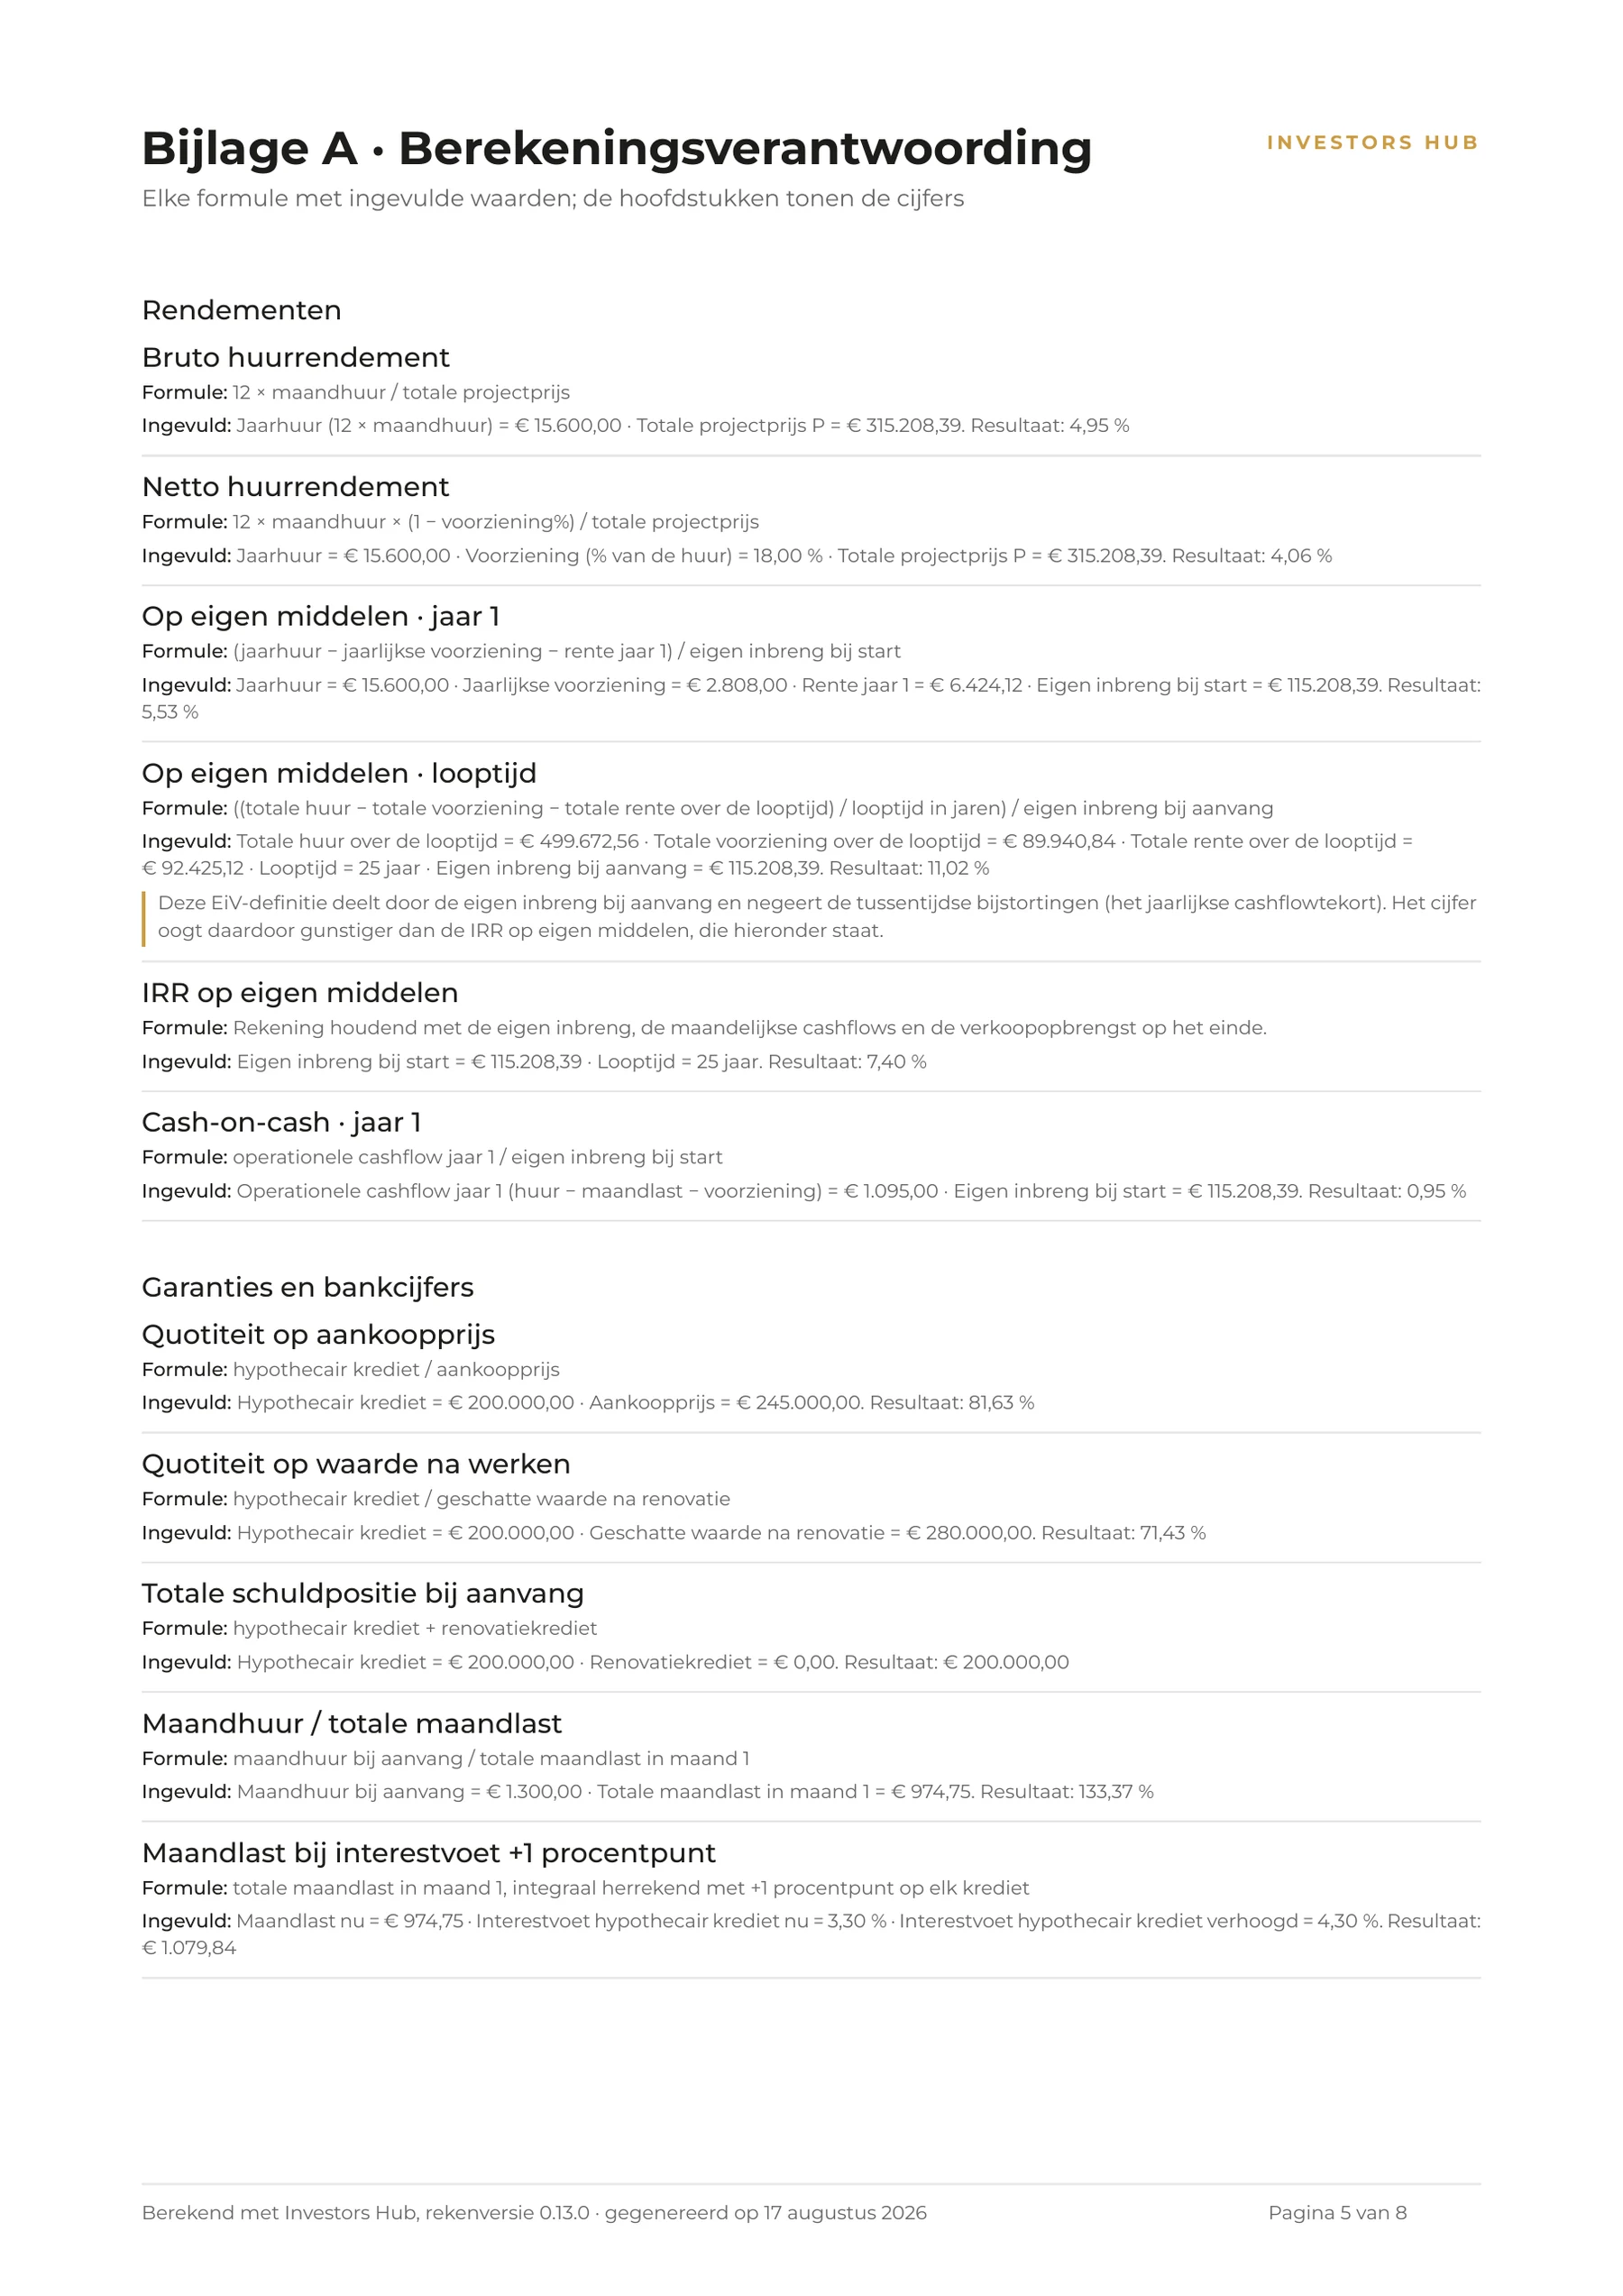
  4. Bijlage A, berekeningsverantwoording: elke formule met de ingevulde waarden, van het bruto huurrendement tot de maandlast bij een rente die één procentpunt hoger ligt.

    Bijlage A · berekeningsverantwoording

Binnenzicht 12 · Bankdossier-PDF · Gegenereerd door de appEchte interface, fictieve investeerder1

Kies een pagina om ze te lezen.

Binnenzicht 11 · Bankdossier · Telefoon
Binnenzicht 12 · Bankdossier-PDF · Gegenereerd door de appEchte interface, fictieve investeerder1

Bankdossier

Leg het op tafel. Laat het narekenen.

Je dossier op de drie pijlers die een bank bekijkt: garanties en waarborgen, terugbetalingscapaciteit en beschikbare middelen.12 Met je volledige patrimonium, het nieuwe project en een checklist van 27 stukken in zes rubrieken, met bij elk stuk waar je het vindt. Welke gelden, hangt af van je situatie: voor Thomas zijn het er 22. Achteraan staat elke formule met ingevulde waarden.

Voorbereid aan tafel.

Investors Hub stuurt niets door. Je bezorgt je dossier zelf; de bank beslist.12

Documentenkluis

Je tweede dossier begint niet bij nul.
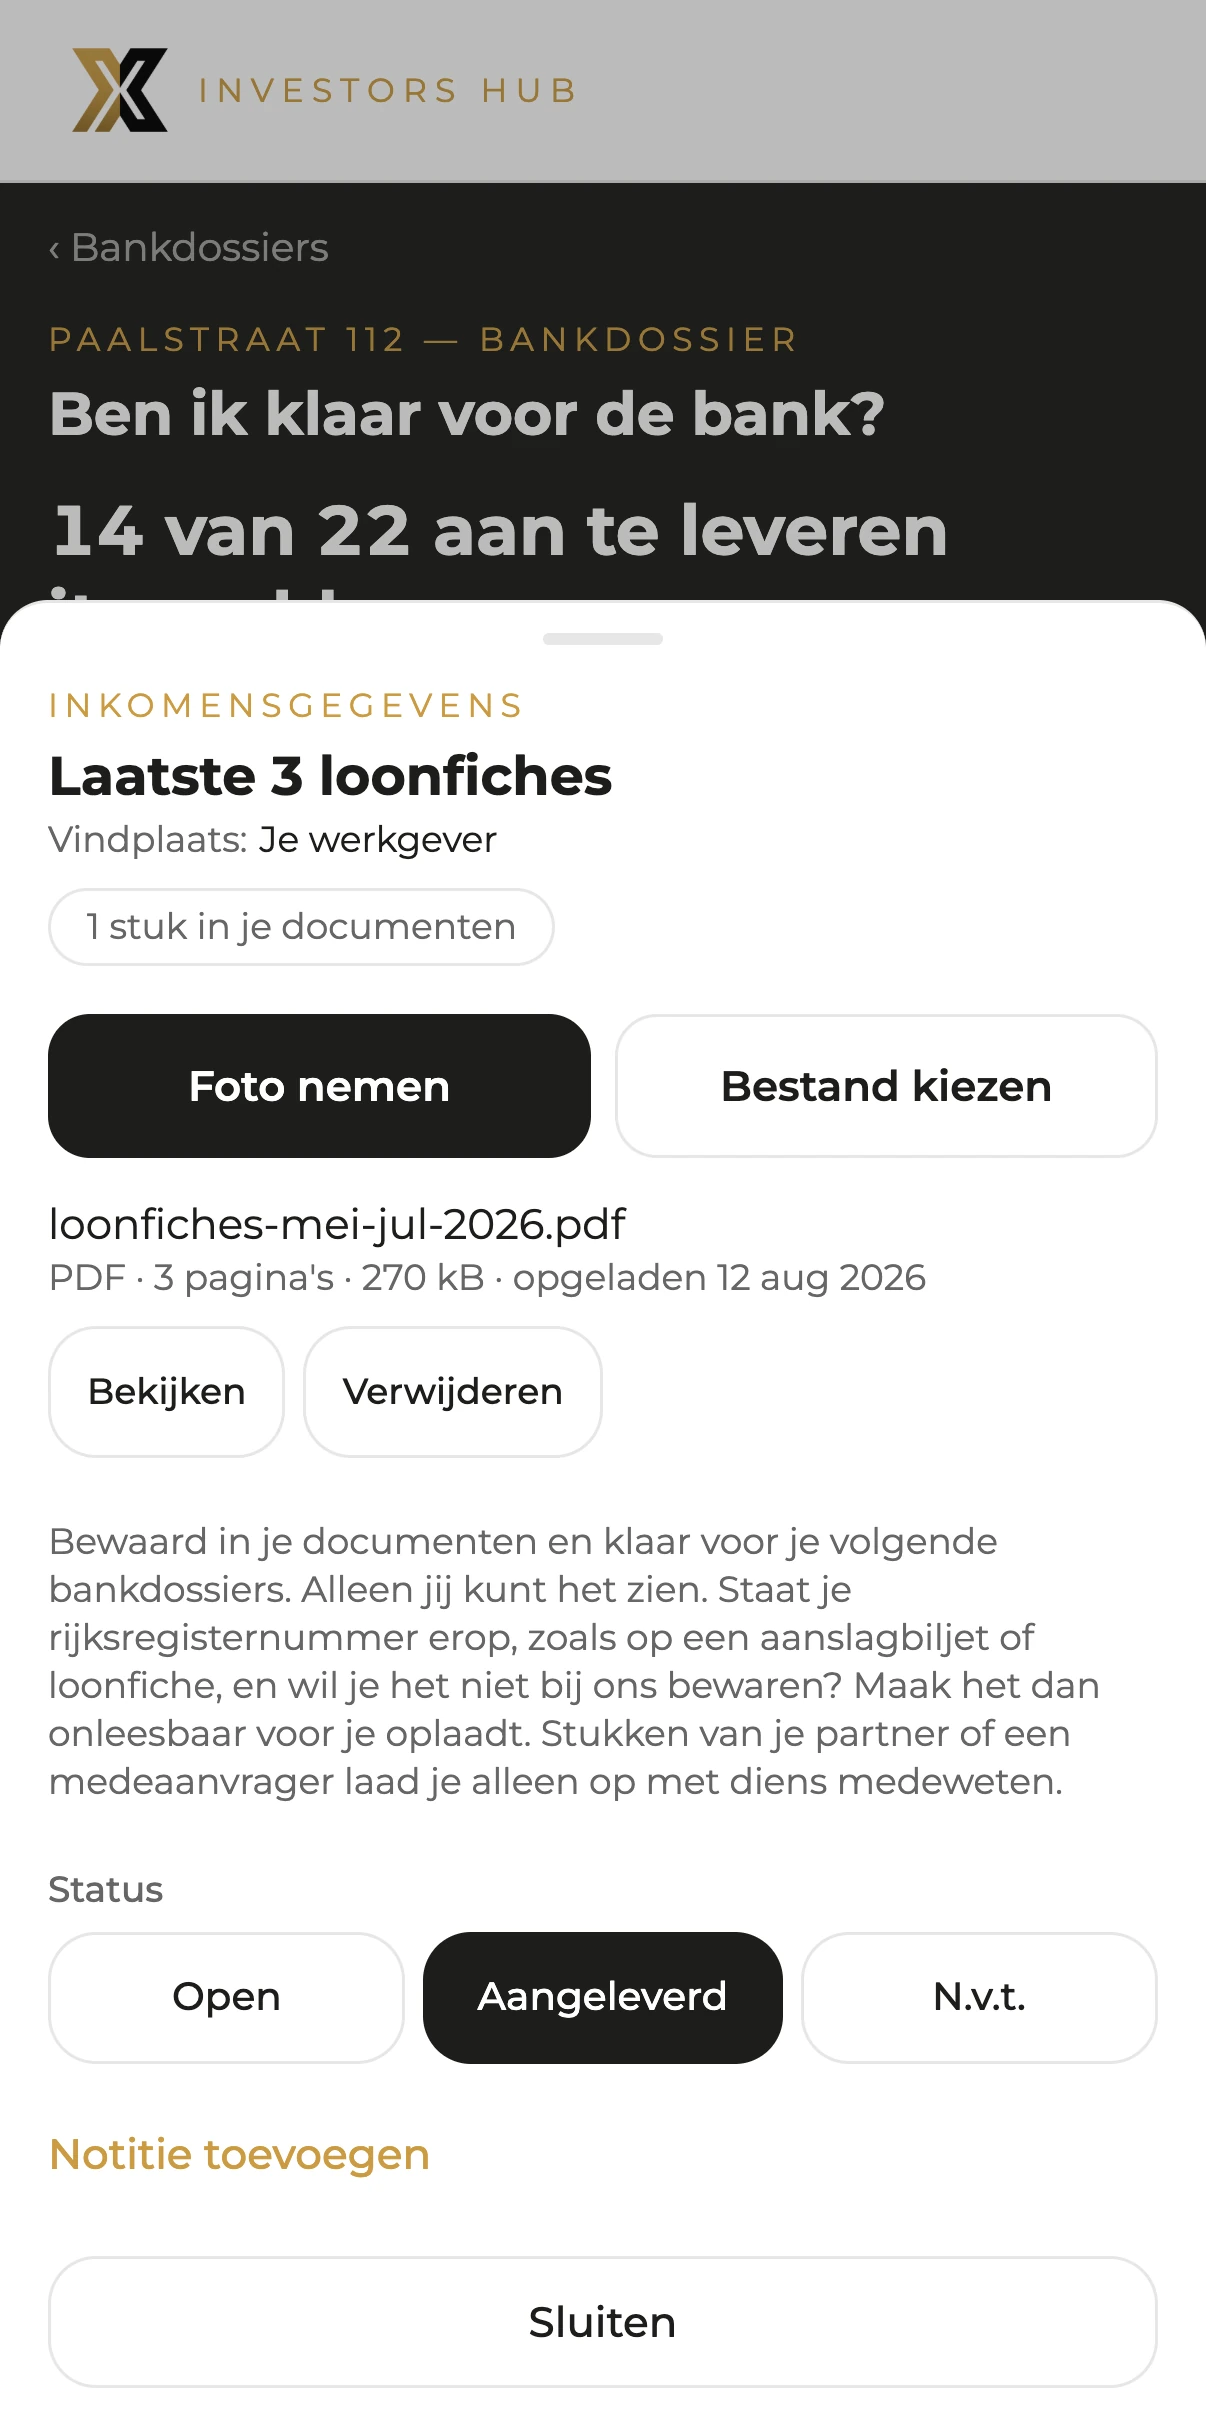
Doorlopende stukken zoals loonfiches en aanslagbiljetten laad je één keer op; ze gaan mee naar elk volgend dossier.13 Ze zijn per gebruiker afgeschermd: alleen jij ziet ze in de app.14 Je identiteitskaart bewaren we bewust niet.

Binnenzicht 13 · Checklist en documentenkluis · TelefoonEchte interface, fictieve investeerder1

Het paneel van het checklistitem Laatste 3 loonfiches: vindplaats je werkgever, één stuk in je documenten (loonfiches mei tot juli 2026, drie pagina's, opgeladen op 12 augustus 2026), met de knoppen Foto nemen en Bestand kiezen en de status Aangeleverd.

Samenhang

Eén keer invullen. Overal doorgerekend.

Wat je in je simulatie invult, stroomt door naar je prognose, je impact, je locatierapport en je bankdossier.15 Een samenhangtest bewaakt dat elk scherm en elke PDF hetzelfde cijfer toont.

Aankoopbedrag
Simulatie
Impact
Patrimonium
Prognose10
Bankdossier
Locatie

Het invoerveld Aankoopbedrag met 245000, en eromheen zes onderdelen van de app die dezelfde invoer doorrekenen: de operationele cashflow in maand 1 (€ 91,25); de impact op je patrimonium, totale LTV van 33,36 % naar 38,67 %; het patrimonium met € 1.151.464 netto vastgoedvermogen en een totale LTV van 33,36 %; de eindfoto, elke ingelegde euro brengt € 2,82 winst op; pijler 2 van het bankdossier, terugbetalingscapaciteit 141,89 %; en het locatieprofiel Groeilocatie. Fictieve investeerder, echte interface.

Alles hangt samen.

Binnenzicht 14 · Samenhang · ComponentenEchte interface, fictieve investeerder1

Getekend

Wat je koopt, wordt wat je hebt.

Met Dit pand is gekocht wordt je simulatie een pand in je patrimonium.15 Je tijdlijn krijgt een zesde stip. Vanaf dan volg je elke aflossing, elke nieuwe schatting en elke renteherziening.

Na de aankoop · Paalstraat 112, Schoten

€ 1.231.464,37

netto vastgoedvermogen 6 panden totale LTV 38,67 %

Waarde na werken min lening. Eigen geld en kosten: zie voetnoot.8

Binnenzicht 15 · Na de aankoop · ComponentEchte interface, fictieve investeerder1

De bewaarde simulatie Paalstraat 112, aankoop Schoten: bruto 4,95 %, cashflow in maand 1 € 91,25, met de actie Dit pand is gekocht. Na de aankoop: netto vastgoedvermogen € 1.231.464,37, zes panden, totale LTV 38,67 %.

Experts in Vastgoed

Je leert het in de zaal. Je rekent het hier.

Investors Hub is het instrument van wie investeert met Experts in Vastgoed. In de sessies leer je hoe een investeerder kijkt naar kosten, financiering, rendement, buurt en bank. Hier pas je dat toe, op elk pand dat je overweegt. Wil je dieper in een locatie, dan start je de diepteanalyse: onderzoek met AI volgens de EiV-methode, in zeven stappen van regio tot pand, met bronvermelding.16

De diepteanalyse volgens de EiV-methode, in zeven stappen

  1. Regio en stad
  2. Wijk en buurt
  3. Straat
  4. Pand
  5. Direct rendement
  6. Risico's op termijn
  7. Synthese

Ontdek de trajecten van Experts in Vastgoed

Privacy en onafhankelijkheid

Jouw cijfers. Jouw zaak.

Je panden, kredieten en documenten zijn per gebruiker afgeschermd, tot in de databank. Ook onze beheerders zien ze niet.14 Opgeslagen in de EU. Alles downloaden of alles wissen doe je met één knop in je account.

Binnenzicht 16 · Mijn account · TelefoonEchte interface, fictieve investeerder1

Op de accountpagina: Download mijn gegevens; je bewaarde documenten (vier documenten, alleen jij kunt ze zien) met een download als zip; en Account verwijderen.

  • Geen reclame. Geen verkoop.

    We gebruiken je gegevens niet voor reclame, verkopen ze niet en maken geen profielen van je.

  • Geen commissie. Van niemand.17

    Geen bank, bemiddelaar of verzekeraar betaalt Investors Hub of Experts in Vastgoed om je iets te verkopen.

  • Een rekenhulp. Geen advies.

    Investors Hub rekent met jouw invoer en aannames. Wat je ermee doet, beslis je zelf.

Alles wat je zag, was van Thomas.

Thomas bestaat niet.

Jouw cijfers wel.

Toegang

De deuren gaan open. Op 12 november. De deuren staan open. Voor deelnemers.

Investors Hub is exclusief voor deelnemers aan de opleidingstrajecten van Experts in Vastgoed. Toegang loopt via je sessiecode of via een aanvraag die de beheerder persoonlijk goedkeurt.18

Op uitnodiging, met sessiecode of na goedkeuring · Met een sessiecode kun je vandaag al binnenAanvragen kan nu alOpen sinds 12 november 2026

Je toegang hoort bij je traject.

Kreeg je in de sessie een code? Activeer meteen, zonder op een mail te wachten. Nog geen code? Vraag toegang aan. De beheerder keurt elke aanvraag persoonlijk goed, en je hoort van ons per e-mail.

Je toegang vraag je nu al aan. Kreeg je al een sessiecode? Die activeer je vanaf 12 november.

Investors Hub hoort bij een traject.

In het traject leer je hoe een investeerder denkt. Hier reken je het uit. Voorwaarden voor andere investeerders volgen later.

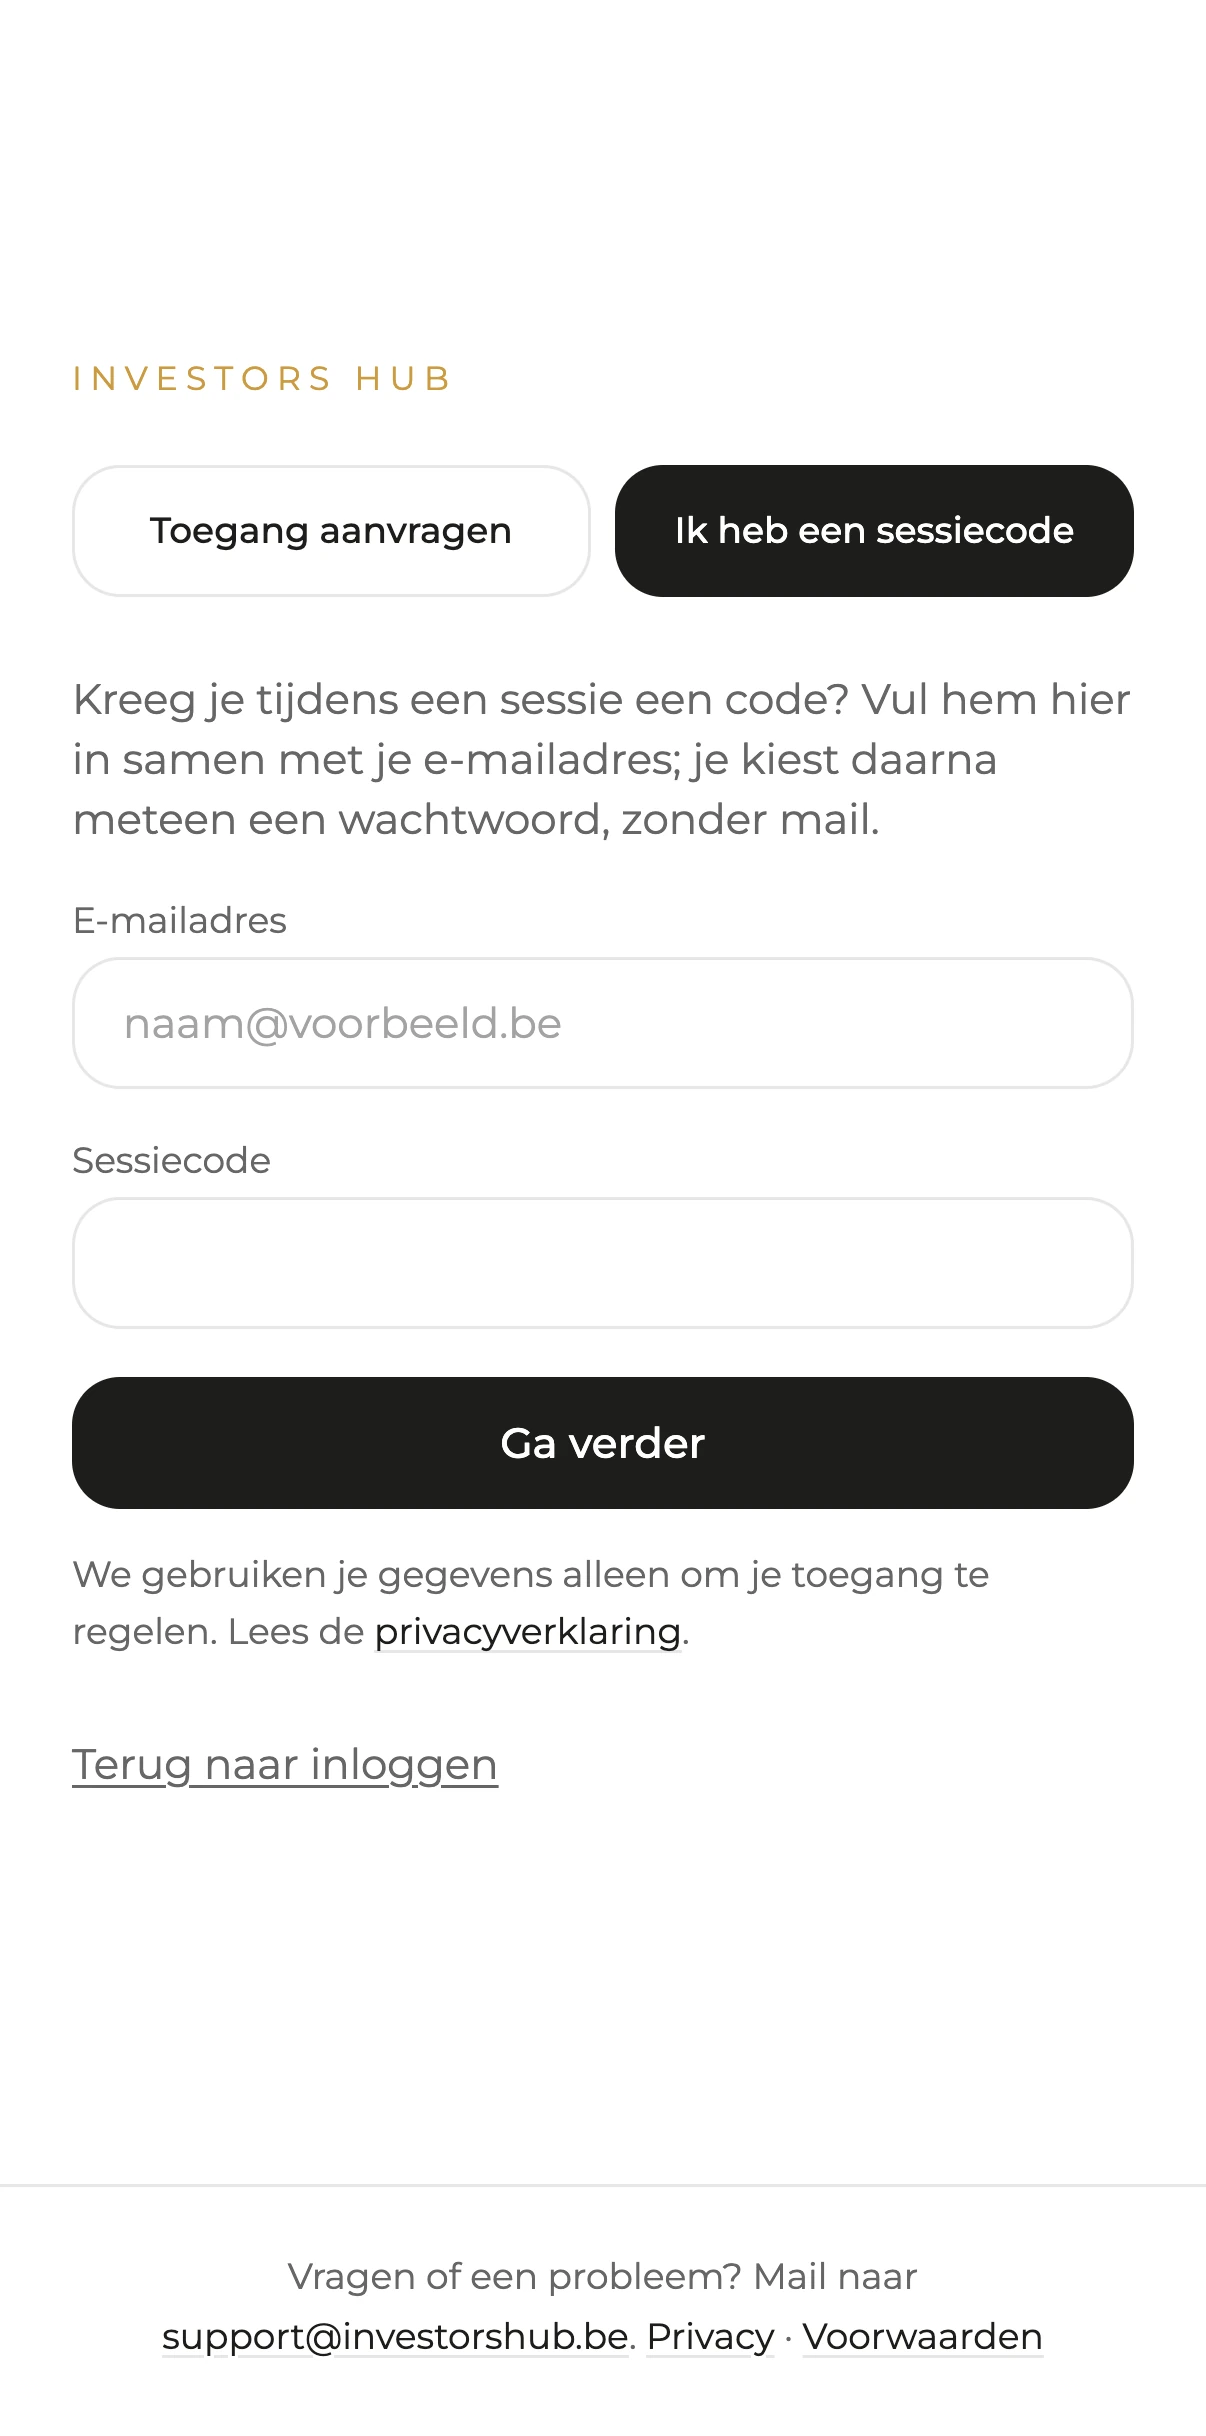
Binnenzicht 17 · Toegang · TelefoonZo ziet de deur eruit. Je code past erin.Zo ziet de deur eruit. Toegang is op uitnodiging.

Twee echte schermen, uitgelogd: het lege scherm "Ik heb een sessiecode" met e-mailadres, sessiecode en Ga verder; en het inlogscherm met "Simuleer, projecteer en beslis onderbouwd. Je investeerdersbondgenoot." en "Toegang is op uitnodiging."

Investors Hub

Weet wat je hebt. Weet wat je koopt.

investorshub.be

Exclusief voor deelnemers van Experts in Vastgoed

Vragen

Vragen vóór je binnenstapt. Antwoorden zonder kleine lettertjes.

Kan ik vandaag al binnen?

Ja. Deelnemers activeren nu al met hun sessiecode of vragen toegang aan. Op 12 november gaan de deuren officieel open.

Je toegang vraag je nu al aan. Activeren kan vanaf 12 november.

Ja. Kreeg je in de sessie een code, dan activeer je meteen. Nog geen code? Vraag toegang aan; de beheerder keurt elke aanvraag persoonlijk goed. Ben je al binnen, dan log je gewoon in.

Wie telt als deelnemer?

Iedereen die een opleidingstraject van Experts in Vastgoed volgt. Volgde je er eerder een? Vraag toegang aan; de beheerder bekijkt elke aanvraag persoonlijk.

Wat kost Investors Hub?

Voor deelnemers hoort de toegang bij hun traject. Voorwaarden voor andere investeerders volgen later.

Hoeveel werk is het om te beginnen?

Per pand drie stappen: het pand, de financiering, en de waarde met de huur. Heb je je kredietakte niet bij de hand, vul dan alleen het lopende saldo van je bank in.

Zijn de cijfers op deze pagina echt? Is dit het resultaat van een deelnemer?

De schermen zijn echt: ze komen uit de productieversie van Investors Hub. Thomas Claes bestaat niet, net als zijn panden. Elk berekend cijfer is wat de rekenmotor uitrekent op zijn aannames. Het is geen resultaat van een deelnemer. Jouw cijfers hangen af van jouw invoer.1

Wie ziet mijn cijfers?

Alleen jij, in de app. Je inhoud is per gebruiker afgeschermd, ook voor onze beheerders.14 Alles downloaden of wissen doe je met één knop.

Geeft Investors Hub advies?

Nee. Het rekent met jouw invoer en aannames en toont bij elk kerncijfer hoe het tot stand komt. Het is geen financieel, fiscaal of juridisch advies en geen kredietbemiddeling. Je beslist zelf.

Stuurt Investors Hub mijn dossier naar de bank?

Nee. Je downloadt je dossier en bezorgt het zelf. De bank beslist.12

Werkt het op mijn gsm?

Ja, in de browser van je laptop en je telefoon. Op je telefoon staat het antwoord eerst: de snelle check bij een bezichtiging, je prognose, je patrimonium. Een stuk voor je bankdossier fotografeer je meteen. Het volledige werkblad en de maandtabel lees je het best op een groter scherm.

Met welke regels rekent het?

De Vlaamse registratierechten volgens regime en aktedatum, het officiële notarisbarema en de richtlijn van de Nationale Bank, met bron en datum.5 6 8 Voor Brussel en Wallonië rekent de app met een vlak tarief van 12,5 %; gewestelijke abattementen en verlaagde tarieven zitten er niet in. Het locatierapport dekt Vlaanderen.

Wat rekent het niet?

Inkomstenbelasting, vennootschapsbelasting en meerwaardebelasting. Erf- en schenkbelasting en het kadastraal inkomen evenmin. Er is geen koppeling met je bank en geen waardeschatting van een pand.

Investors Hub rekent met jouw invoer en aannames. Het is geen financieel, fiscaal of juridisch advies en geen kredietbemiddeling.

Voetnoten

18 voetnoten · toon alles
  1. Echte interface, fictieve investeerder. Alle schermen, clips en PDF-pagina's op deze pagina zijn opnames van de echte Investors Hub (productieversie, rekenmotor 0.13.0), gevuld met een fictieve investeerder: Thomas Claes. Thomas, zijn vijf panden en zijn kredieten bestaan niet. De adressen dienen als voorbeeld; de cijfers zeggen niets over de panden die er werkelijk staan. Banknamen zijn weggelaten. Rekendatum in de opnames: 17 augustus 2026. Aannames van de simulatie Paalstraat 112, Schoten: aankoopprijs € 245.000; renovatie € 35.000, meegefinancierd (EPC D naar B; waarde na werken € 280.000); eigen inbreng € 80.000, eigen middelen bij de start € 115.208,39; lening € 200.000,00 over 300 maanden aan 3,3 % vaste rente, annuïteit (maandlast € 974,75); huur € 1.300, geïndexeerd met 2 % per jaar; kostenvoorziening 18 % van de huur; waardestijging 2 % per jaar; bestaand beleggingsvastgoed in Vlaanderen. De rentevoet is een aanname van het voorbeeld: dit is geen kredietaanbod en geen reclame voor krediet. Elk berekend cijfer is motoroutput op deze aannames, geen resultaat van een deelnemer en geen indicatie van wat jij haalt. Bewegende beelden en schuiven zijn opnames: op deze pagina wordt niets berekend. ↩
  2. Netto vastgoedvermogen en totale LTV. Netto vastgoedvermogen is de geschatte waarde van al je panden min de openstaande saldi van je kredieten; voor Thomas € 1.151.464 over vijf panden. Totale LTV is de som van de openstaande saldi gedeeld door de geschatte waarde van al je panden (33,36 %). De schattingen zijn invoer van de gebruiker, met bron en datum. Investors Hub schat geen waarde van een pand. ↩
  3. Kredieten. Je reconstrueert een krediet uit de akte (annuïteit, vaste kapitaalaflossing, bullet of trapkrediet), of je voert het in als lopend saldo. Het trapkrediet is getoetst aan de echte aflossingstabel van een bank; het bestaat voor kredieten in je patrimonium, niet voor nieuwe simulaties. Vul je het saldo van je bank in, dan zie je het naast de reconstructie. ↩
  4. Vermogenstijdlijn. Links van "vandaag" staat wat er gebeurde: aankopen, aflossingen en ingevoerde schattingen. Rechts staat een projectie op jouw aannames; vul je geen waardestijging in, dan rekent de lijn standaard met 0 % en komt wat ze nog stijgt uit je aflossingen. Het patrimonium rekent geen erf- of schenkbelasting, kadastraal inkomen of meerwaarde. ↩
  5. Registratierechten. De rechten worden berekend volgens verwervingsregime, gewest en aktedatum; in Vlaanderen 12 % voor bestaand vastgoed (10 % bij een akte vóór 2022). Er zijn acht regimes: bestaand beleggingsvastgoed, sociale verhuur (7 %), enige eigen woning (2 %), nieuwbouw met 21 % btw, nieuwbouw grond plus constructie aan 21 % btw, nieuwbouw grond plus constructie aan 6 % btw, beroepsverkoper (6 %) en een manueel regime. Welk regime geldt, hangt af van wat op jouw akte staat; de app kiest niet voor je. Voor Brussel en Wallonië rekent de app met een vlak tarief van 12,5 %; gewestelijke abattementen en verlaagde tarieven zitten er niet in. De tarieven zijn nagekeken op de officiële bronnen (vlaanderen.be, fin.belgium.be), geraadpleegd op 6 augustus 2026. ↩
  6. Notariskosten en "tot op de euro". Het ereloon voor de aankoopakte volgt het officiële barema (KB van 16 december 1950). Voor de kredietakte rekent de app de registratie- en hypotheekrechten; het ereloon vul je in vanuit de offerte van je notaris. Administratieve aktekosten liggen niet wettelijk vast en zitten niet in de berekening; de app zegt dat er zelf bij. "Tot op de euro" geldt dus voor wat de wet vastlegt. De renovatie is in dit voorbeeld een keuze van de investeerder, geen kost van de aankoop. ↩
  7. Zo berekend. Kerncijfers zijn de cijfers met een knop Zo berekend: onder meer cashflow, rendementen, IRR, LTV, dekking, nettovermogen en de eindfoto. Elk paneel toont de uitleg in gewone taal en de formule met de ingevulde getallen; bij de rendementen ook de exacte definitie. Alle bedragen worden intern in centen berekend, door één rekenmotor. De checklist van het bankdossier (versie 1.1) telt 27 stukken in zes rubrieken; het locatierapport dekt adressen in 284 van de 285 Vlaamse gemeenten (voor Herstappe publiceert Statbel geen prijsdata); Brussel en Wallonië vallen erbuiten. ↩
  8. Impact op je patrimonium. Totale LTV, operationele cashflow (huur min maandlast min kostenvoorziening), dekking (maandhuur gedeeld door maandlasten) en netto vastgoedvermogen, telkens vandaag en na deze aankoop. Het nettovermogen stijgt in dit voorbeeld met € 80.000: de waarde na werken (€ 280.000) min de lening (€ 200.000,00). De investeerder legt € 115.208,39 eigen middelen in, waarvan € 35.208,39 naar registratierechten en notaris gaat (€ 29.400,00 + € 3.208,39 + € 2.600,00). Richtlijn van de Nationale Bank van België: 80 % quotiteit voor verhuurd vastgoed (circulaire NBB_2019_27). De quotiteit geldt per krediet, de totale LTV over al je panden. De quotiteit en de normen van de Nationale Bank zeggen niet of een bank je een krediet toekent. ↩
  9. Wat als. Negen opnames per schuif, telkens met alle andere aannames gelijk: huur van −20 % tot +20 %, rente van 1,30 % tot 5,30 %. In de app schuif je de rente tot 2 procentpunt en de huur tot 20 % op of neer, en rekent alles meteen mee. ↩
  10. Prognose en eindfoto. De horizon is de looptijd van het krediet, in dit voorbeeld 300 maanden; eindfoto bij verkoop in maand 300. Zuivere winst is het eindvermogen min het eigen geld dat je terugkrijgt: € 324.684. "Elke ingelegde euro brengt € 2,82 winst op" is die zuivere winst gedeeld door het eigen geld, op de aannames van het voorbeeld. Bij 0 % waardestijging toont de app € 152.920 zuivere winst, € 1,33 per ingelegde euro (scenario B in Vergelijk twee aannames). Alle bedragen zijn nominaal en vóór inkomstenbelasting: de app rekent geen kadastraal inkomen, vennootschapsbelasting of meerwaardebelasting. Dit is geen voorspelling, geen resultaat van een deelnemer en geen financieel advies. De rentevoet van 3,3 % is een aanname van het voorbeeld, geen kredietaanbod en geen reclame voor krediet. ↩
  11. Locatierapport. Het dekt adressen in 284 van de 285 Vlaamse gemeenten (voor Herstappe publiceert Statbel geen prijsdata); Brussel en Wallonië vallen erbuiten. Doorgaans klaar in ongeveer een halve minuut. Bronnen: Statbel (CC BY 4.0), de basisregisters, VMM/Digitaal Vlaanderen en voor de bereikbaarheid de Mobiscore, telkens met peildatum. Is een bron op het moment van het rapport niet bereikbaar, dan zegt het rapport dat en valt die dimensie weg. Een ontwikkeling in de buurt komt er alleen in met een geldige, bereikbare bron en een datum; het profiel volgt uit een narekenbaar scoremodel. Het rapport is mee opgesteld met AI, is geen schatting van de waarde van een pand en geen voorspelling. ↩
  12. Bankdossier. Investors Hub is geen kredietgever of kredietbemiddelaar. Het dient geen aanvragen in en stuurt niets naar een bank: je bezorgt je dossier zelf, en de bank beslist. "Klaar voor de bank" betekent hier: volledig en narekenbaar. De checklist (versie 1.1) telt 27 stukken in zes rubrieken, met vindplaatsen zoals eid.belgium.be, myminfin.be en mypension.be; welke stukken voor jou gelden, hangt af van je situatie. In dit voorbeeld zijn 14 van 22 toepasselijke stukken aangeleverd. ↩
  13. Documentenkluis. Doorlopende stukken, zoals loonfiches en aanslagbiljetten, blijven bewaard voor je volgende dossiers; aankoopstukken blijven bij dat ene dossier. We lezen of analyseren je documenten niet, ook niet met AI, en sturen ze naar niemand door. Je identiteitskaart bewaren we bewust niet. ↩
  14. Afscherming. Je inhoud is per gebruiker afgeschermd op databankniveau; ook de beheerders van Investors Hub zien je panden, kredieten en documenten niet. Zoals bij elke online dienst kan wie de technische infrastructuur beheert onrechtstreeks bij de databank; die toegang gebruiken we alleen voor onderhoud of herstel, op jouw verzoek of als de wet het vraagt (privacyverklaring, §4). Databank en documenten staan in Frankfurt (EU). ↩
  15. Samenhang. Bij elke release laat een geautomatiseerde samenhangtest de volledige keten draaien voor elke combinatie van krediettype en rentevoetformule; bij elk afwijkend cijfer faalt de test. Met Dit pand is gekocht gaat de simulatie vooringevuld naar je patrimonium; je vult aan wat er op de akte staat. ↩
  16. Diepteanalyse. Onderzoek met AI (Claude van Anthropic, met webzoekopdrachten) volgens de EiV-methode, versie 1, in zeven stappen. Het duurt enkele minuten; je kunt er twee per dag starten. De bronnen worden vermeld, maar bronnen en samenvatting kunnen onvolledig, verouderd of fout zijn. Je naam, e-mailadres en documenten gaan nooit mee. ↩
  17. Geen commissie. Volgens de gebruiksvoorwaarden (art. 3) ontvangen Investors Hub, Experts in Vastgoed en de personen die eraan verbonden zijn geen vergoeding van kredietgevers, kredietbemiddelaars, verzekeraars of andere derden. ↩
  18. Toegang op uitnodiging. Een account bestaat alleen na een uitnodiging, een sessiecode of een toegangsaanvraag die de beheerder goedkeurt; publieke registratie is uitgeschakeld. Een goedgekeurde aanvraag wordt 30 dagen na goedkeuring gewist. ↩